猜你想问
这份研报主要分析了什么内容?
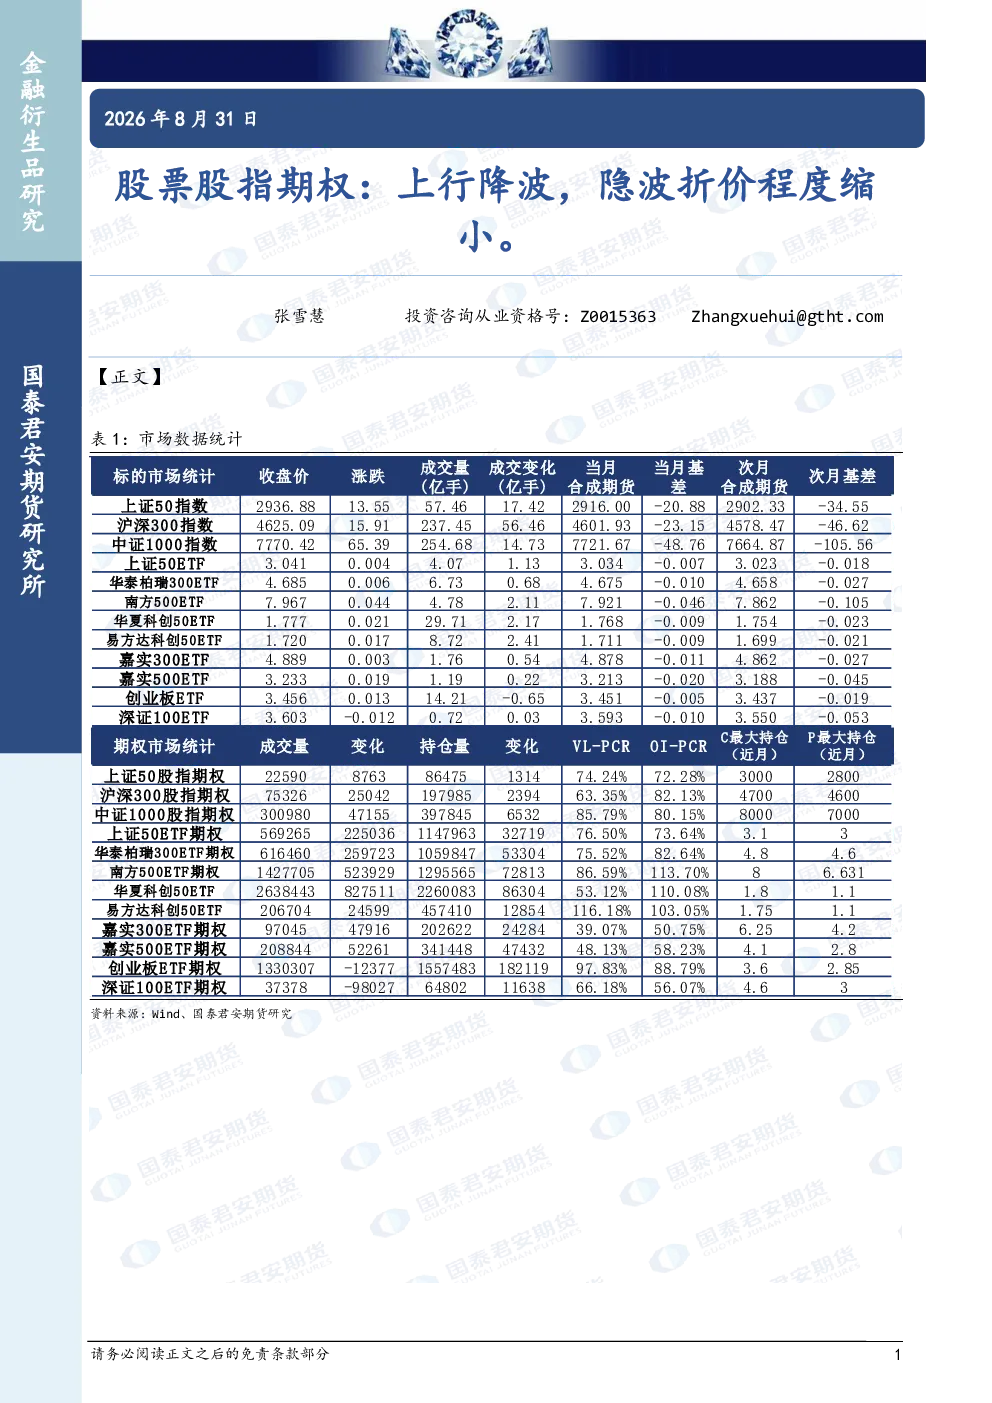
这份研报分析了股票股指期权市场呈现“上行降波,隐波折价程度缩小”的特征。具体指出上行波动率有所下降,而隐含波动率与实际波动率的折价程度有所收窄。报告基于Wind、国泰君安期货研究数据,由张雪慧分析师撰写,旨在揭示市场对未来波动预期的变化。
当前股票股指期权市场的发展趋势如何?
当前股票股指期权市场呈现波动率上行趋势减弱的特征。上行波动率下降,隐含波动率折价现象缓解,这表明市场对未来波动预期的变化。这一趋势可能反映投资者对市场风险态度的转变,但具体影响需结合宏观经济及政策环境综合判断。
研报重点分析了哪些方向?
研报重点分析了股票股指期权市场波动率变化及其与隐含波动率的折价关系。报告指出上行波动率下降,隐波折价程度缩小,并探讨了这一现象背后的市场逻辑。分析师强调需结合自身风险承受能力决策,并谨慎参考报告内容。
目前市场现状是怎样的?
目前市场现状表现为股票股指期权市场波动率上行趋势减弱,隐含波动率与实际波动率的折价程度收窄。这一变化可能源于投资者对市场未来波动预期的调整,但具体驱动因素需进一步分析。投资者需关注市场情绪变化,并结合自身投资策略进行判断。
研报有哪些风险提示?
研报提示投资者需结合自身风险承受能力决策,并谨慎参考报告内容。报告内容仅供专业投资者参考,不构成投资建议。报告信息来源于公开资料,准确性、完整性不作保证。投资者需注意市场波动风险,并做好风险管理措施。
你可能感兴趣
股票股指期权:上行降波,部分品种隐波折价较多,谨慎进行卖出操作。
国泰君安期货2024-05-06
股票股指期权:上行降波,隐波与标的相关性改变。
国泰君安期货2024-08-19
股票股指期权:上行降波,隐波低位可考虑偏买权的策略。
国泰君安期货2024-06-18
股票股指期权:上行降波,市场恐慌情绪逐渐冷却,隐波仍有下行空间。
国泰君安期货2024-03-05
股票股指期权:上行降波,隐波溢价收窄
国泰君安期货2025-08-05
股票股指期权:上行降波,隐波下行空间有限。
国泰君安期货2025-12-05
股票股指期权:上行降波,隐波溢价缩窄
国泰君安证券2026-09-07
股票股指期权:上行降波,隐波持续回落至低分位。
国泰君安期货2025-06-30
股票股指期权:上行降波,隐波盘中走势与标的正相关。
国泰君安期货2025-02-06
股票股指期权:上行降波,春节假期隐波仍有上行风险,节前谨慎追空隐波。
国泰君安期货2024-02-06