猜你想问
这份研报主要分析了尿素的什么内容?
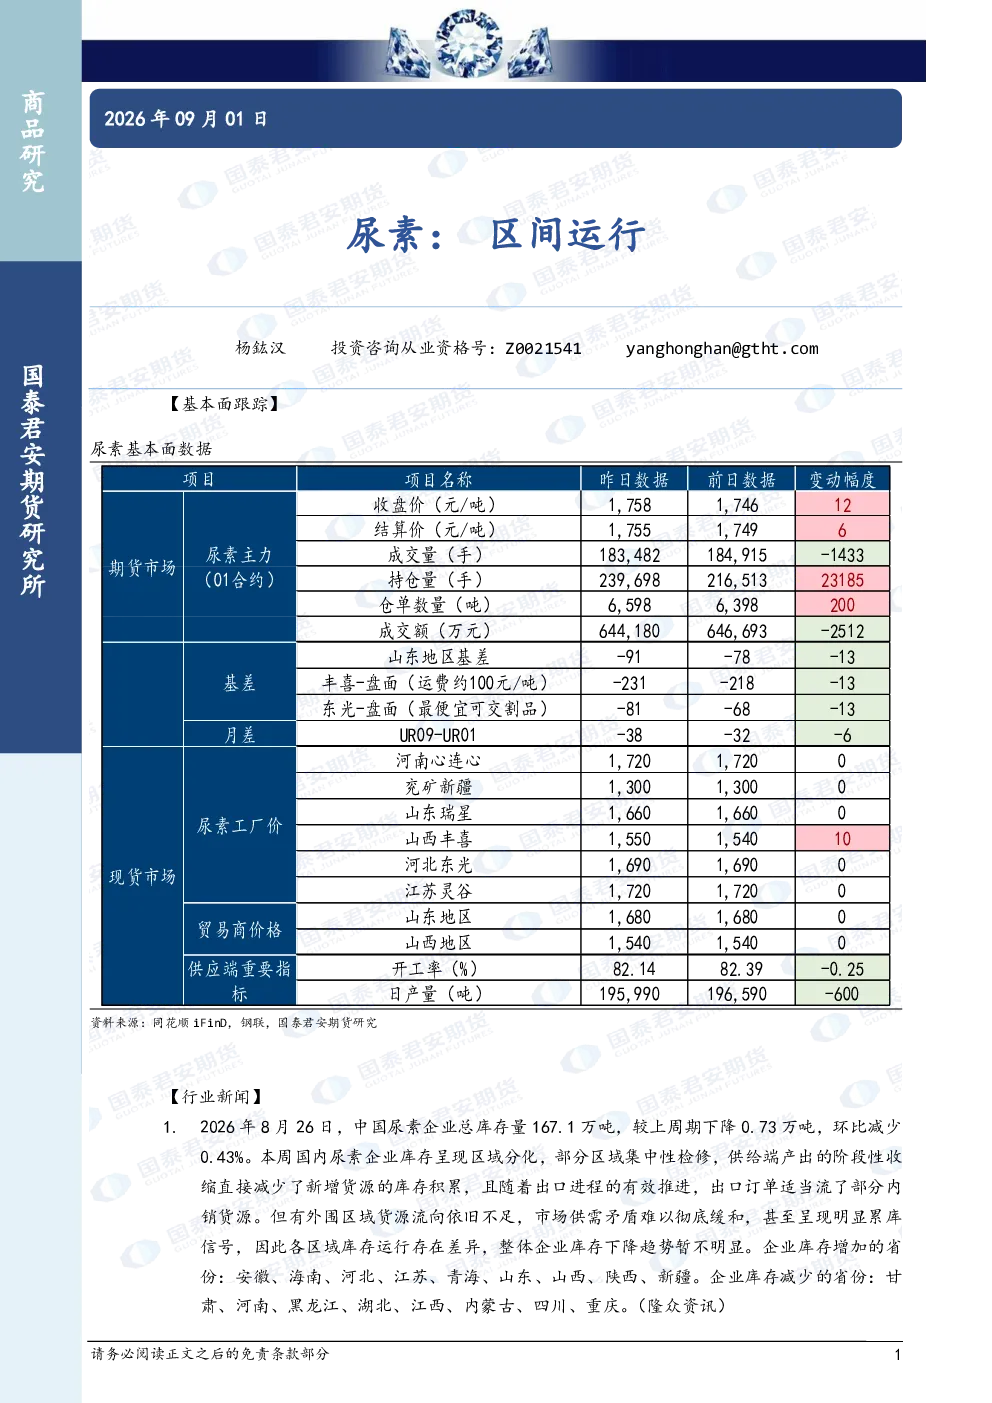
这份研报主要分析了尿素的库存情况、供需动态、成本支撑以及短期和中长期的趋势展望。报告指出,2026年8月26日中国尿素企业总库存167.1万吨,环比下降0.43%,但区域分化明显,整体库存下降趋势不明显。供应端装置集中检修,需求端出口集港,短期基本面小幅改善,现货企稳反弹,但高库存格局限制反弹幅度。北方煤炭价格强势,尿素生产成本逐步抬升,对价格形成底部支撑。短期尿素基本面小幅改善,成本支撑下价格底部获托举。中长期看,9月上旬装置陆续复产,供应压力回归,行业利润被压缩,价格仍承压。整体呈现区间运行格局。
尿素行业未来的发展趋势如何?
尿素行业未来发展趋势呈现区间运行格局。短期来看,基本面小幅改善,供应端装置集中检修,需求端出口集港,成本支撑下价格底部获托举。中长期来看,9月上旬装置陆续复产将带来供应压力回归,行业利润被压缩,价格仍承压。报告指出,尿素趋势强度为中性,短期企稳反弹受限于高库存,但成本支撑提供底部防御。整体看,供应恢复将再度压制价格,库存和供应变化是关键影响因素。
研报重点分析了尿素的哪些方面?
研报重点分析了尿素的库存情况、供需动态、成本支撑以及短期和中长期趋势展望。在库存方面,报告显示区域分化明显,部分区域因检修减少库存,但外围区域流向不足,整体库存下降趋势不明显。供需动态上,供应端装置集中检修,需求端出口集港,短期基本面小幅改善。成本支撑方面,北方煤炭价格强势,尿素生产成本逐步抬升,对价格形成底部支撑。短期和中长期趋势展望则表明,尿素价格短期底部获托举,但中长期供应恢复将再度压制价格,整体呈现区间运行格局。
当前尿素市场的现状如何?
当前尿素市场现状呈现基本面小幅改善与高库存格局并存的局面。供应端装置集中检修,需求端出口集港,推动现货企稳反弹。但库存方面,2026年8月26日中国尿素企业总库存167.1万吨,环比下降0.43%,整体库存下降趋势不明显,区域分化明显。库存增加省份包括安徽、海南、河北、江苏、青海、山东、山西、陕西、新疆;库存减少省份包括甘肃、河南、黑龙江、湖北、江西、内蒙古、四川、重庆。成本支撑上,北方煤炭价格强势,尿素生产成本逐步抬升,为价格形成底部支撑。整体看,市场短期企稳反弹受限于高库存,但成本支撑提供底部防御。
投资尿素需要注意哪些风险?
投资尿素需关注的主要风险包括库存变化和供应压力。报告显示,尿素库存区域分化明显,部分区域因检修减少库存,但外围区域流向不足,整体库存下降趋势不明显,高库存格局限制反弹幅度。中长期看,9月上旬装置陆续复产将带来供应压力回归,行业利润被压缩,价格仍承压。此外,成本支撑方面,尿素生产依赖煤炭,北方煤炭价格强势将推高生产成本,但强势煤炭价格也可能传导至尿素价格,形成价格波动风险。整体来看,尿素市场短期底部获托举,但中长期供应恢复将再度压制价格,投资者需关注供需变化和成本波动带来的风险。