猜你想问
螺纹钢和热轧卷板价格受哪些因素影响?
螺纹钢和热轧卷板价格受地产政策预期、供需关系、产量库存变化等多重因素影响。地产政策预期对价格形成支撑,盘面呈现偏强震荡格局。产量下降、库存增加但表需仍显疲软,短期供需矛盾尚未完全缓解。此外,进出口数据显示国内钢材需求相对稳定,但国际市场价格上行对国内形成一定传导压力。这些因素共同决定了市场波动,趋势强度中性,主要受政策预期和供需变化影响。
螺纹钢和热轧卷板的供需现状如何?
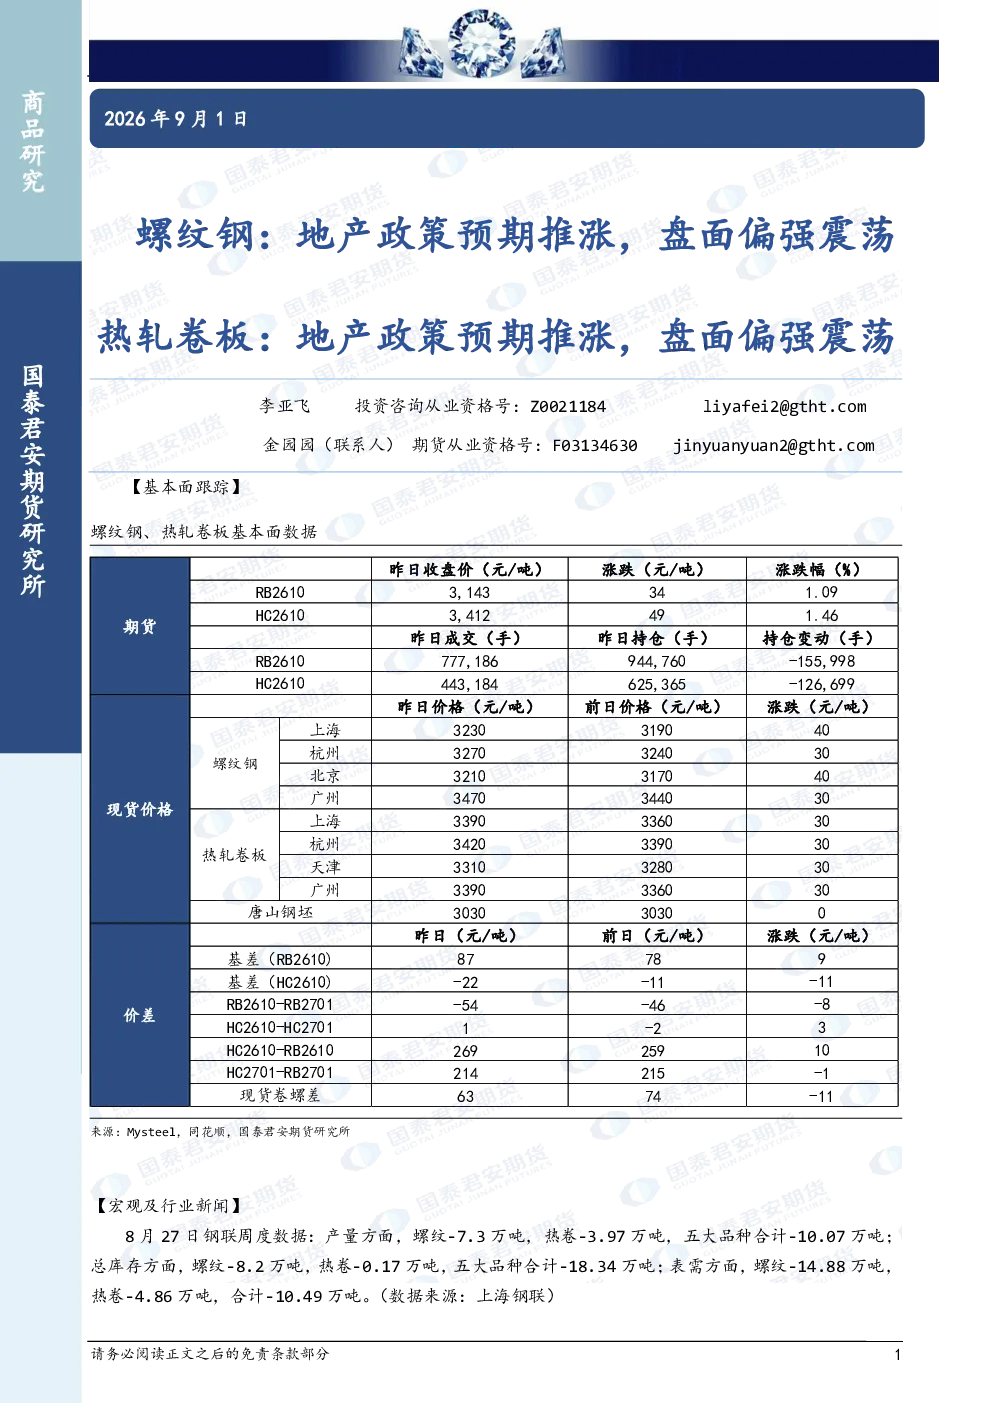
螺纹钢和热轧卷板的供需现状呈现复杂态势。从产量与库存来看,2026年8月27日数据显示螺纹钢和热轧卷板产量分别下降7.3万吨和3.97万吨,五大品种合计下降10.07万吨;总库存螺纹钢下降8.2万吨,热轧卷板下降0.17万吨,合计下降18.34万吨;表需螺纹钢下降14.88万吨,热轧卷板下降4.86万吨,合计下降10.49万吨。然而,2026年8月中旬重点企业数据显示钢材库存环比增加115万吨,同比增长29.6%,表明库存压力仍存。全国数据方面,2026年7月粗钢、生铁、钢材产量同比分别下降3.6%、4.5%、4.1%,1-7月累计产量同比分别下降3.1%、3.0%、1.2%。这些数据反映出短期供需矛盾尚未完全缓解,表需疲软但库存增加,市场仍需关注后续供需变化。
螺纹钢和热轧卷板的行业发展趋势如何?
螺纹钢和热轧卷板的行业发展趋势受多重因素影响。地产政策预期对价格形成支撑,推动盘面呈现偏强震荡格局。从产量与库存来看,2026年8月数据显示产量下降而库存下降,但表需疲软,短期供需矛盾尚未完全缓解。重点企业数据表明钢材库存环比增加,同比增长29.6%,显示出库存压力。全国数据方面,2026年7月及1-7月累计产量同比均下降,反映出国内钢材需求相对稳定但增长乏力。进出口数据显示国内钢材需求相对稳定,但国际市场价格上行对国内形成一定传导压力。综合来看,行业发展趋势中性,市场波动主要受政策预期和供需变化影响。
当前螺纹钢和热轧卷板的市场现状如何?
当前螺纹钢和热轧卷板的市场现状呈现供需两弱的态势。从产量与库存来看,2026年8月27日数据显示螺纹钢和热轧卷板产量分别下降7.3万吨和3.97万吨,五大品种合计下降10.07万吨;总库存螺纹钢下降8.2万吨,热轧卷板下降0.17万吨,合计下降18.34万吨;表需螺纹钢下降14.88万吨,热轧卷板下降4.86万吨,合计下降10.49万吨。然而,2026年8月中旬重点企业数据显示钢材库存环比增加115万吨,同比增长29.6%,表明库存压力仍存。全国数据方面,2026年7月粗钢、生铁、钢材产量同比分别下降3.6%、4.5%、4.1%,1-7月累计产量同比分别下降3.1%、3.0%、1.2%。这些数据反映出短期供需矛盾尚未完全缓解,表需疲软但库存增加,市场仍需关注后续供需变化。
螺纹钢和热轧卷板的研报风险提示有哪些?
螺纹钢和热轧卷板的研报风险提示主要包括供需变化和政策预期不确定性。从产量与库存来看,虽然2026年8月数据显示产量下降而库存下降,但表需疲软,短期供需矛盾尚未完全缓解。重点企业数据表明钢材库存环比增加,同比增长29.6%,显示出库存压力。全国数据方面,2026年7月及1-7月累计产量同比均下降,反映出国内钢材需求相对稳定但增长乏力。进出口数据显示国内钢材需求相对稳定,但国际市场价格上行对国内形成一定传导压力。此外,地产政策预期对价格形成支撑,但政策变化可能带来不确定性。综合来看,市场波动主要受政策预期和供需变化影响,投资者需关注这些因素的变化。