猜你想问
伊利股份研报核心内容是什么?
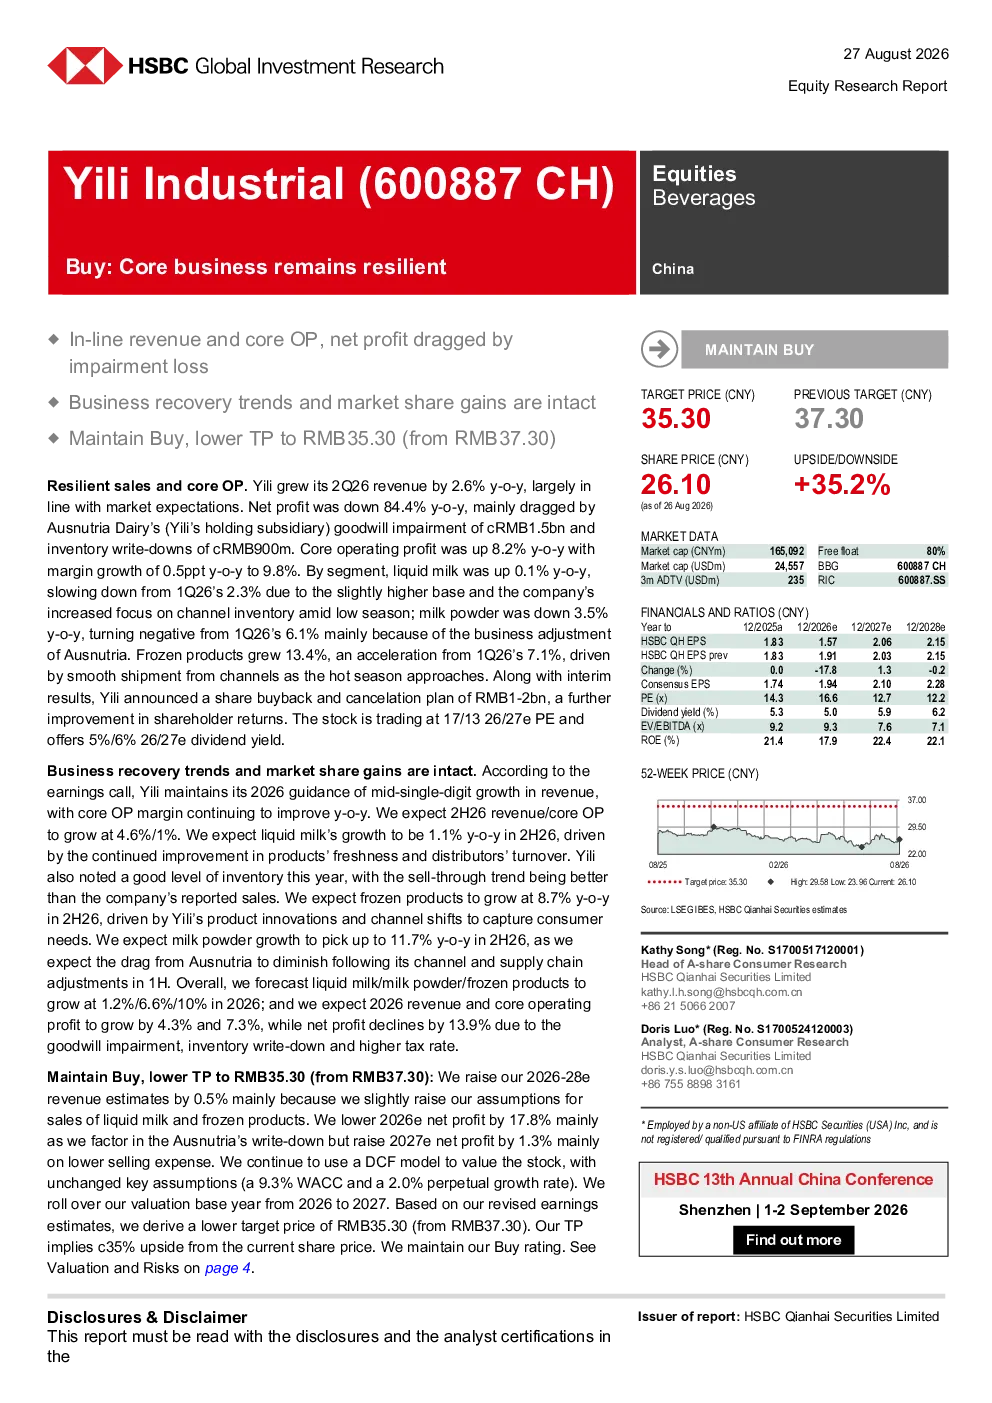
研报指出伊利工业核心业务保持韧性,2026年第二季度收入同比增长2.6%,符合市场预期,但净利润下降84.4%,主要受澳特乳业商誉减值和存货减值影响。核心经营利润同比增长8.2%,毛利率提升0.5个百分点至9.8%。液奶、奶粉、冷冻品业务分别增长0.1%、下降3.5%、增长13.4%,伊利同时宣布股票回购注销计划。
乳制品行业发展趋势如何?
乳制品行业发展趋势显示伊利核心业务稳健,液奶受基数效应和库存管理影响增长放缓,奶粉业务因子公司调整下降,冷冻品受旺季和渠道推动增长强劲。行业整体预计2026年液奶/奶粉/冷冻品分别增长1.2%/6.6%/10%,营收和核心经营利润增长4.3%/7.3%。伊利通过产品创新和渠道转型满足消费者需求,行业竞争格局持续变化。
研报重点分析了哪些方向?
研报重点分析了伊利核心业务经营利润持续改善,预计2026年下半年营收/核心经营利润增长4.6%/1%,液奶/冷冻品/奶粉业务分别增长1.1%/8.7%/11.7%。报告关注澳特乳业渠道和供应链调整后的业务恢复,以及伊利通过产品新鲜度提升和经销商周转率改善推动液奶增长。同时分析伊利股票回购注销计划对股东回报的改善作用。
当前市场对伊利股份的判断?
市场对伊利股份的判断显示公司核心业务保持韧性,但净利润受商誉减值影响大幅下降。伊利维持2026年营收中个位数增长指引,核心经营利润同比改善。整体预测2026年营收和核心经营利润增长4.3%/7.3%,净利润因减值和税率提升下降13.9%。伊利当前市盈率17/13倍,股息率5%/6%,市场对其未来业务恢复和估值给予关注。
研报提示哪些风险?
研报提示伊利面临的主要风险包括澳特乳业商誉减值和存货减值对短期利润的拖累,以及行业竞争加剧对市场份额的挑战。此外,乳制品行业受原材料成本波动和消费者偏好变化影响,伊利需持续关注产品创新和渠道管理以应对市场变化。同时,宏观经济环境变化也可能影响行业整体表现。