猜你想问
建业建荣2025年报核心内容有哪些?
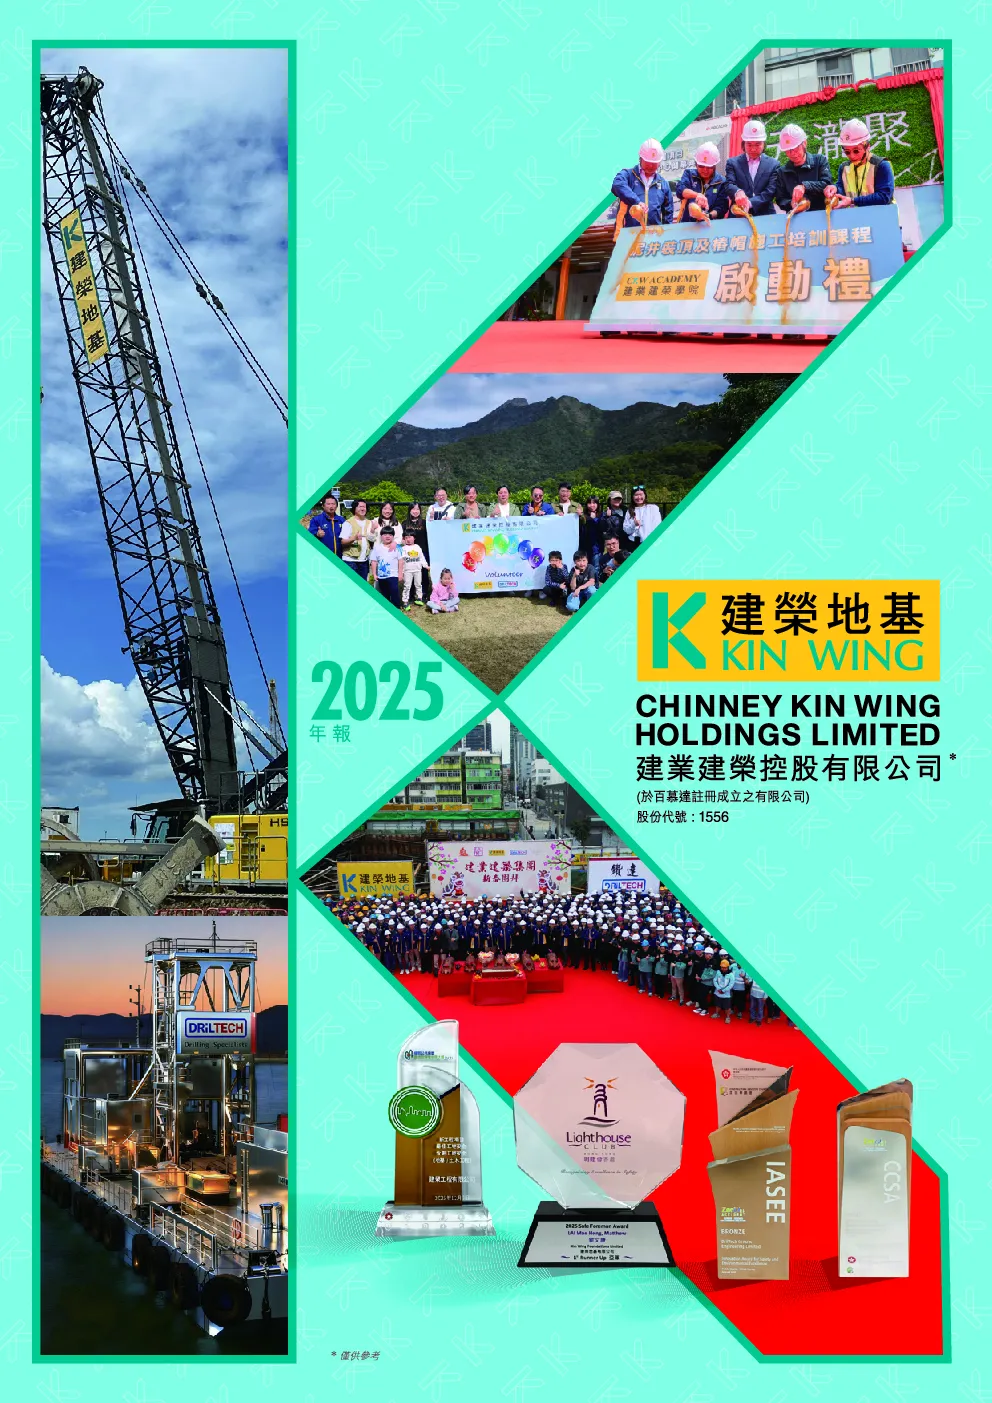
建业建荣2025年报显示,集团收入下跌9%至22.73亿港元,但权益持有人应占溢利上升5%至1.33亿港元。地基部和钻探部收入下降主要因高价合约接近完成,但毛利和毛利率分别提升33.4%和6.8%,主要得益于材料成本下降。此外,向关联公司贷款利息收入增加。董事会建议派发每股2.0港仙末期股息。
建业建荣所处赛道行业发展趋势如何?
建业建荣所属地基建造及场地勘探工程行业,在香港公私营机构需求下保持一定韧性。年报显示集团通过购置大口径钻孔桩设备提升产能,钻达地质工程凭超声波回声测试认证持续获得新合约。未来,集团将维持严谨项目筛选,积极争取公私部门战略机遇,实现可持续增长。
建业建荣年报重点分析了哪些方向?
年报重点分析了集团财务表现与业务运营。收入端虽下降但毛利率提升,显示成本控制成效。纯利上升体现盈利能力改善。集团强调通过设备升级和资质认证(如超声波回声测试)增强竞争力,并保持稳健财务状况,现金储备达7.42亿港元。
建业建荣当前市场现状如何判断?
从市场现状看,建业建荣地基建造和钻探业务受高价合约收尾影响收入下滑,但盈利能力增强。集团通过技术认证(超声波回声测试)和设备投资提升竞争力,财务状况稳健,现金储备充足。香港公私部门基建需求仍是主要市场机遇,但需关注行业周期性波动。
建业建荣研报存在哪些风险提示?
研报提示需关注行业周期性风险,高价合约收尾可能持续影响短期收入。关联交易方面,集团与控股股东建联集团存在贷款协议,需关注潜在利益冲突。此外,建造服务收入确认和应收账款减值是关键审计事项,可能存在商誉减值风险。
你可能感兴趣
建业建荣二零二五年中期报告
港股财报2025-09-25
建业建荣二零二一年年报
港股财报2022-04-27
建业建荣二零二零年年报
港股财报2021-04-28
建业建荣二零二三年年报
港股财报2024-04-26
建业建荣二零二二年年报
港股财报2023-04-26
建业建荣二零二四年年报
港股财报2025-04-28
建业建荣二零二四年中期报告
港股财报2024-09-25
建业建荣:前景向好,推荐
南华证券2016-06-01
建业建荣二零二三年中期报告
港股财报2023-09-26
新股研究:建业建荣控股有限公司
东亚证券2015-10-30