猜你想问
这份研报的核心内容是什么?
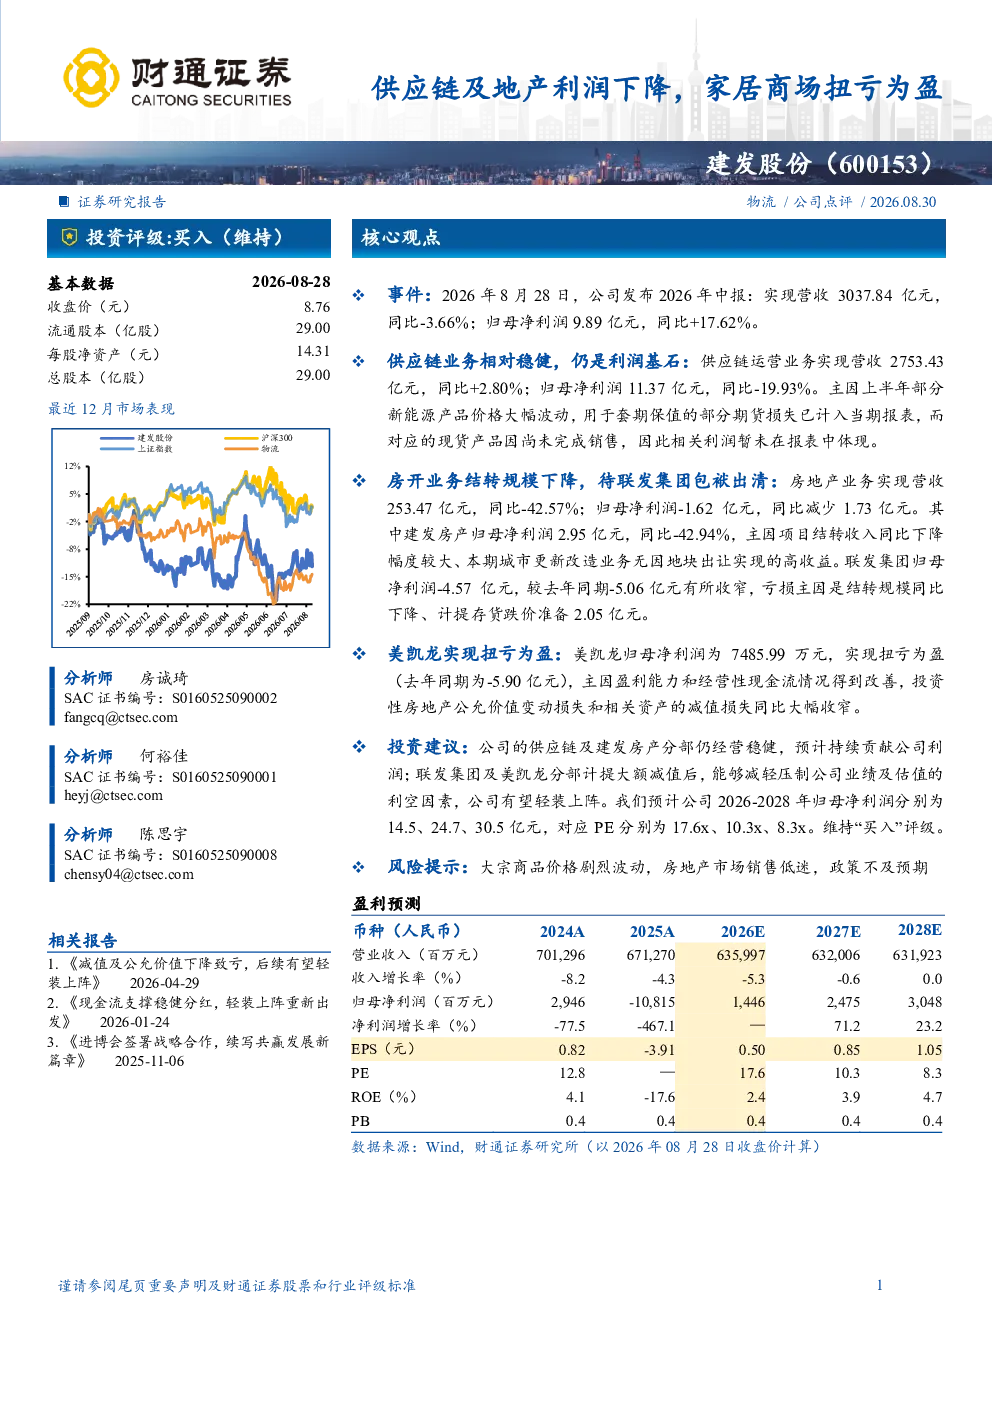
研报指出建发股份2026年中报营收3037.84亿元,同比-3.66%,归母净利润9.89亿元,同比+17.62%。供应链业务稳健仍是利润基石,房开业务结转规模下降,联发集团包袱待出清,美凯龙扭亏为盈。预计2026-2028年归母净利润分别为14.5、24.7、30.5亿元,对应PE分别为17.6x、10.3x、8.3x。
家居商场行业发展趋势如何?
报告显示供应链运营业务营收2753.43亿元,同比+2.80%,但归母净利润同比-19.93%,主因新能源产品价格波动计入期货损失。美凯龙扭亏为盈得益于盈利能力改善和减值损失收窄。整体看,家居商场行业需关注大宗商品价格波动和房地产市场销售情况,供应链业务仍是重要支撑。
研报重点分析了哪些方向?
研报重点分析了建发股份供应链、房开及美凯龙三大业务板块。供应链业务稳健,房开业务结转规模下降,联发集团利润收窄但减值压力减轻,美凯龙扭亏为盈。报告认为供应链和建发房产将持续贡献利润,联发集团及美凯龙减值后有望轻装上阵。
当前市场现状如何判断?
当前市场现状显示建发股份营收略降但利润回升,供应链业务表现相对稳健,但受新能源产品价格波动影响。房开业务面临结转规模下降和联发集团减值压力,美凯龙经营改善实现扭亏。整体看,公司业务结构多元,需关注大宗商品价格、房地产市场销售及政策变化等外部因素。
研报提到了哪些风险提示?
研报提示的主要风险包括大宗商品价格剧烈波动可能影响供应链利润,房地产市场销售低迷可能拖累房开业务,政策不及预期可能带来不确定性。此外,联发集团虽减值收窄但仍是潜在风险点,需持续关注其经营改善情况。这些风险因素可能对公司业绩和估值产生不利影响。
你可能感兴趣
轻工制造及纺织服装行业周报:敏华利润超预期,地产政策激发家居板块情绪
纺织服装中泰证券2024-05-19
非核心业务剥离及地产收入下降致利润大幅下滑
房地产中投证券2015-08-24
季报点评:地产减值和家居业务拖累业绩,供应链业务Q3有所修复
交通运输国盛证券2024-11-03
恒隆地产(0101.HK):由于新商场及毛利率降低,净利润同比增长-1%
房地产德意志银行2015-07-30
2017年半年报点评:天津奥莱扭亏为盈,地产贡献主要利润
商贸零售财富证券2017-08-21
美国关税对家居出口的影响及海外龙头供应链管理经验分享
未知机构2025-04-23
供应链金融具潜力,地产利润持续释放
交通运输安信证券2017-04-11
公司2026年中报点评扭亏为盈,加强自营商场精细化管理
国泰海通证券2026-09-06
家居商场“星雅杯”趣味乒乓球大赛活动方案
活动方案2023-03-02
Q3业绩回升,稳健增长的区域家居商场龙头
商贸零售华西证券2019-10-27