猜你想问
螺纹热卷日报核心内容是什么?
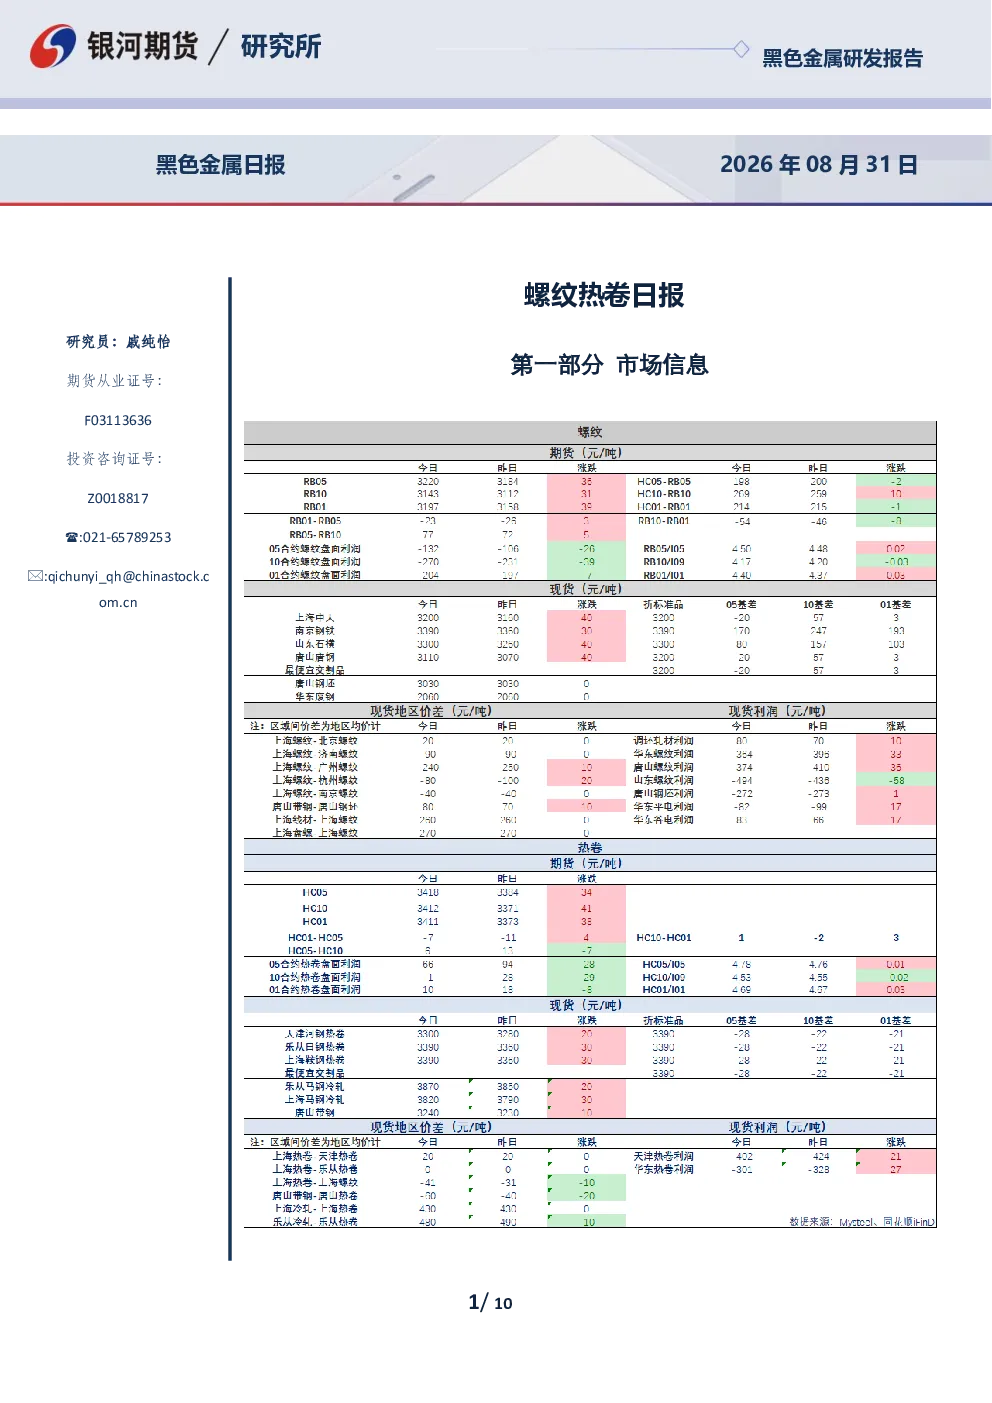
本报告分析螺纹和热卷的市场现状,包括现货价格变动、库存变化、供需关系及影响因素。数据显示上海中天螺纹和北京敬业螺纹价格均上涨40元至3200元和3210元,上海鞍钢热卷和天津河钢热卷价格分别上涨30元和20元至3390元和3300元。螺纹减产力度大库存降库快于热卷,但表需整体下滑显示需求淡季特征。焦煤供应缺口扩大带动成本抬升,支撑钢材价格震荡偏强。报告还分析了焦化厂减产、焦炭提涨及蒙煤通关量下滑等影响成本的因素。
钢材行业发展趋势如何?
钢材行业呈现供需分化趋势。一方面,需求维持淡季特征但降幅收窄,大型企业PMI回升显示生产加快,但中、小型企业PMI仍低于临界点。另一方面,焦煤供应缺口扩大带动成本抬升,支撑钢材价格震荡偏强。海外需求弱稳,东盟补库需求好转但询价偏弱。政策方面,央行与金融监管总局联合发文延长个人住房贷款期限至最长40年,可能间接影响建筑用钢需求。整体看,钢材价格受成本支撑,但需求修复仍需关注。
报告重点分析了哪些方向?
报告重点分析了螺纹和热卷的库存变化、供需平衡及成本驱动因素。螺纹减产力度大库存降库快于热卷,但表需下滑显示需求淡季特征。焦煤供应缺口扩大带动焦炭价格上涨,成本端支撑钢材价格。此外,报告还关注了宏观PMI数据,显示制造业生产加快、需求改善,但非制造业活动指数微降。政策方面分析了房地产信贷管理改革对建材需求的潜在影响。
当前钢材市场现状如何判断?
当前钢材市场呈现震荡偏强态势,但需求淡季特征明显。现货价格上涨,螺纹和热卷价格分别上涨40元和20-30元,主要受焦煤供应缺口扩大带动成本抬升影响。库存方面,螺纹降库快于热卷,但表需下滑显示需求疲软。交易策略建议维持震荡偏强思路,但需关注下游观望情绪及需求修复节奏。焦化厂减产、焦炭提涨及蒙煤通关量下滑等因素持续支撑成本端。
研报提示哪些风险?
本报告提示的风险包括:需求修复不及预期,当前需求维持淡季特征,大型企业PMI虽回升但中、小型企业仍偏弱,海外需求弱稳可能影响出口。成本端风险,焦煤供应缺口扩大可能持续推高焦炭价格,但需关注焦化厂减产幅度及蒙煤通关政策变化。政策风险,房地产信贷管理改革虽延长贷款期限,但实际影响需观察。此外,钢材去库节奏放缓可能影响价格上行空间。需持续关注这些因素变化对市场的影响。