猜你想问
非银板块26H1业绩具体表现如何?
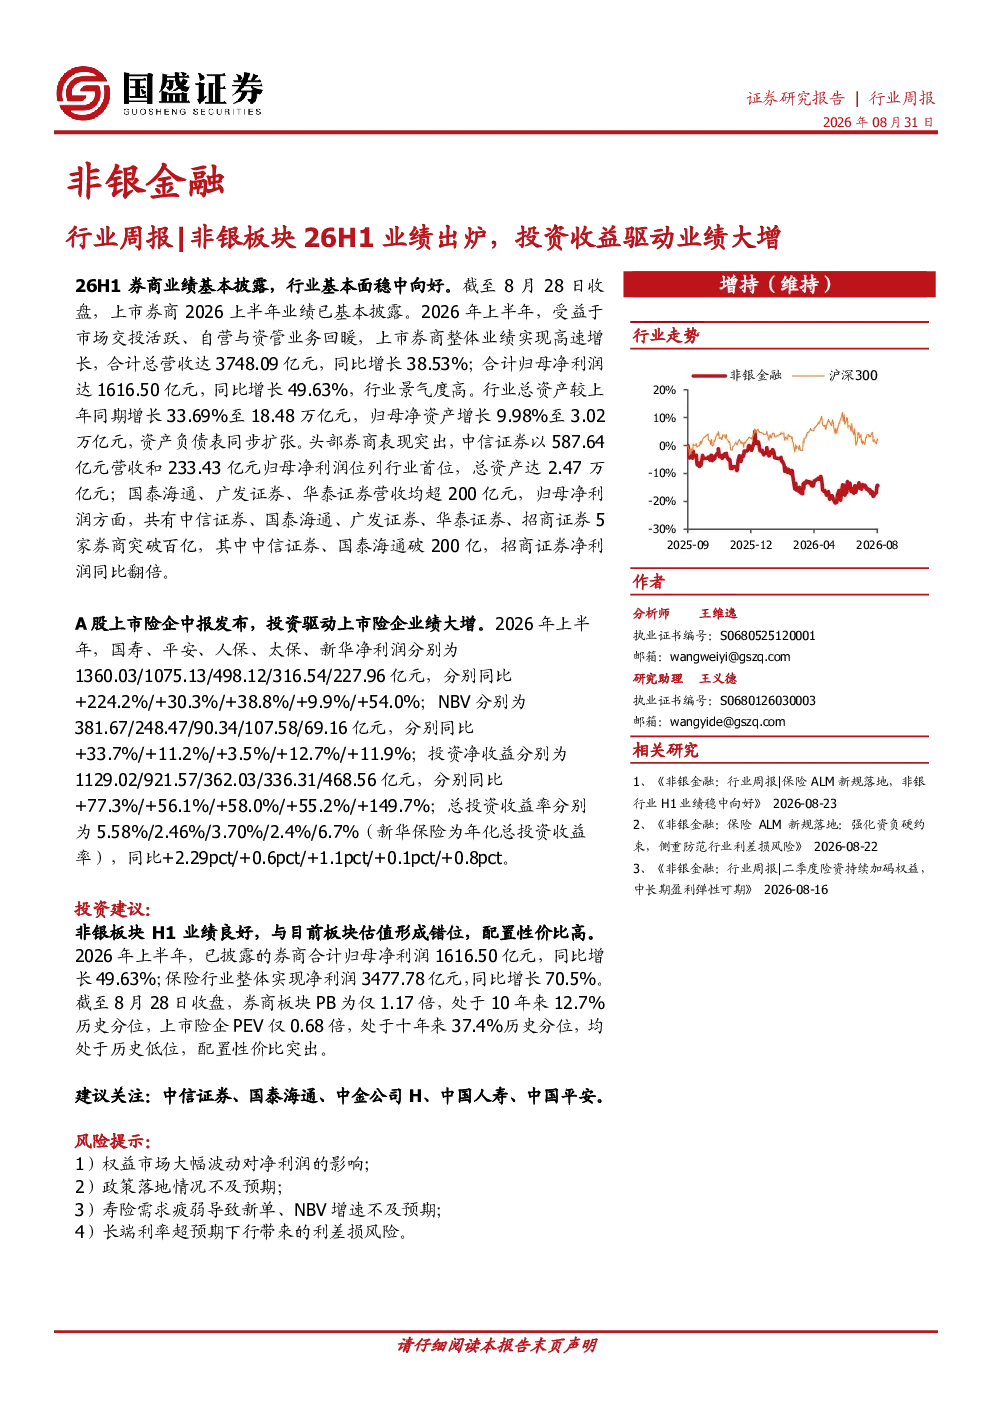
截至2026年8月28日,上市券商2026年上半年业绩已基本披露,行业基本面稳中向好。合计总营收达3748.09亿元,同比增长38.53%;合计归母净利润达1616.50亿元,同比增长49.63%。A股上市险企中报发布,投资驱动业绩大增。国寿、平安、人保、太保、新华净利润分别为1360.03/1075.13/498.12/316.54/227.96亿元,同比分别增长224.2%/30.3%/38.8%/9.9%/54.0%
非银行业未来发展趋势如何?
非银板块H1业绩良好,与目前板块估值形成错位。券商板块PB为1.17倍,处于10年来12.7%历史分位;上市险企PEV为0.68倍,处于十年来37.4%历史分位。中国证监会发布《关于资本市场支持构建房地产发展新模式的意见》,国家金融监督管理总局发布房地产领域信托业务等管理办法,分别对房地产开发融资、监管及信托业务作出规范。
本报告重点分析了哪些方面?
本报告重点分析了证券行业和保险行业的业绩表现及行业动态。证券行业方面,中信证券以587.64亿元营收和233.43亿元归母净利润位列行业首位;保险行业方面,国寿、平安、人保、太保、新华净利润同比分别增长224.2%/30.3%/38.8%/9.9%/54.0%。
当前非银市场现状如何?
非银板块H1业绩良好,与目前板块估值形成错位。券商板块PB为1.17倍,处于10年来12.7%历史分位;上市险企PEV为0.68倍,处于十年来37.4%历史分位。中信证券、国泰海通、中金公司H、中国人寿、中国平安等头部企业表现突出。
本报告提示了哪些风险?
本报告提示了以下风险:权益市场大幅波动对净利润的影响;政策落地情况不及预期;寿险需求疲弱导致新单、NBV增速不及预期;长端利率超预期下行带来的利差损风险。
你可能感兴趣
非银金融行业周报:非银板块普涨,券商21年业绩排名出炉
金融华创证券2022-06-19
非银金融行业周报:券商分类评级结果出炉,继续关注低估值非银板块
金融华创证券2020-09-02
非银金融行业周报:券商分类评价结果出炉,板块交易性机会仍在
金融山西证券2019-07-28
非银金融行业周报:券商业绩持续爆发,产险业高质量发展方案正式出炉
金融华创证券2020-08-09
非银金融行业周报:车险综合改革方案出炉,券商6月业绩爆发
金融华创证券2020-07-12
2026年半年度业绩预增公告点评煤价上涨、投资收益助力公司26H1业绩大增
国联民生证券2026-07-13
非银金融行业周报:居民存款迁移,驱动非银板块马年机会
金融开源证券2026-02-23
非银金融行业周报:低估值+ROE改善,资金行为或驱动板块估值修复
金融开源证券2021-03-28
非银金融行业跟踪周报:保险/券商2024业绩大增,看好Q1持续改善
东吴证券2025-03-30
非银金融行业周报|中信证券2026Q1业绩大增,看好券商配置性价比
金融国盛证券2026-04-12