猜你想问
这份研报主要讲了什么内容?
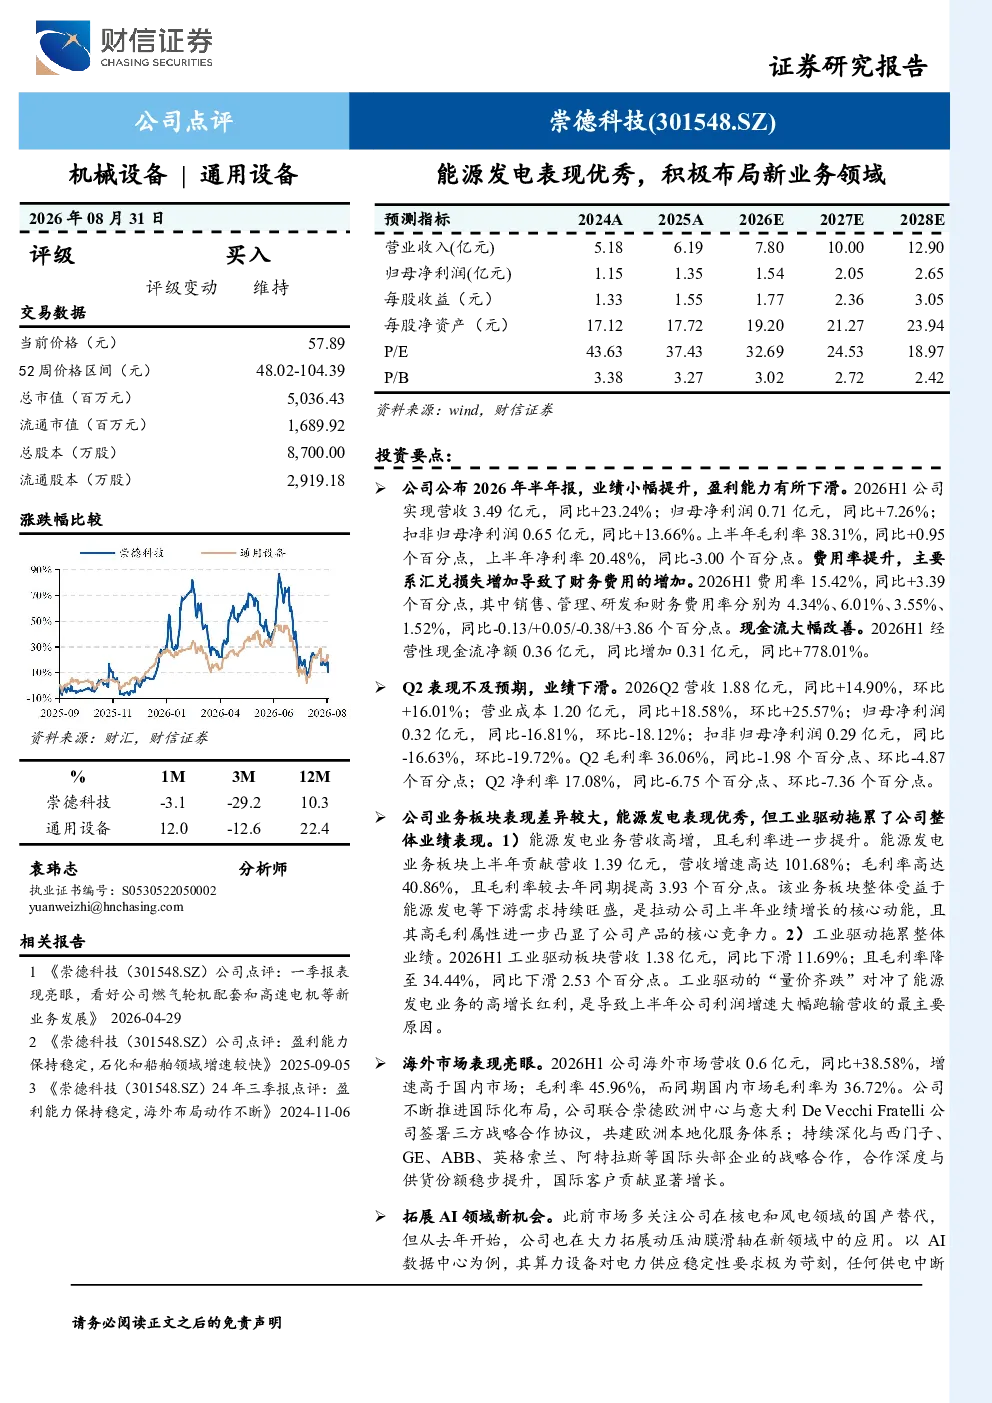
这份研报分析了崇德科技2026年半年报,显示公司营收3.49亿元(同比+23.24%),归母净利润0.71亿元(同比+7.26%),扣非归母净利润0.65亿元(同比+13.66%)。毛利率38.31%(同比+0.95个百分点),净利率20.48%(同比-3.00个百分点)。主要原因是汇兑损失增加导致财务费用上升。Q2业绩下滑,营收1.88亿元(同比+14.90%),归母净利润0.32亿元(同比-16.81%)。能源发电业务营收高增(1.39亿元,同比+101.68%),毛利率40.86%,是业绩增长核心;工业驱动业务拖累整体业绩(营收1.38亿元,同比-11.69%),毛利率34.44%。海外市场表现亮眼,营收0.6亿元(同比+38.58%),毛利率45.96%,深化与西门子等国际巨头合作。拓展AI领域新机会,AI数据中心对高可靠滑动轴承需求增长,预计2026-2028年营收7.8/10.0/12.9亿元,归母净利润1.54/2.05/2.65亿元,EPS 1.77/2.36/3.05元,对应PE 32.69/24.53/18.97倍,维持“买入”评级。
能源发电行业发展趋势如何?
能源发电行业正经历技术革新与市场结构调整。可再生能源占比提升,传统发电业务面临转型压力,智能化、高效化成为发展趋势。公司能源发电业务营收高增(1.39亿元,同比+101.68%),毛利率40.86%,展现出较强竞争力。海外市场拓展成效显著,营收0.6亿元(同比+38.58%),深化与西门子等国际巨头合作,进一步验证其国际化战略。AI数据中心对高可靠滑动轴承需求增长,为公司开辟新增量空间,反映行业对高端装备需求的提升。未来,能源发电行业将更加注重绿色低碳与技术创新,相关企业有望受益于政策支持与技术升级。
研报重点分析了哪些业务板块?
研报重点分析了崇德科技三大业务板块的表现差异。能源发电业务是业绩增长核心,营收1.39亿元(同比+101.68%),毛利率40.86%,展现出强劲增长动力。工业驱动业务拖累整体业绩,营收1.38亿元(同比-11.69%),毛利率34.44%,需关注其未来发展方向。海外市场表现亮眼,营收0.6亿元(同比+38.58%),毛利率45.96%,深化与西门子等国际巨头合作,成为重要增长点。此外,AI领域拓展新机会,AI数据中心对高可靠滑动轴承需求增长,为公司开辟新增量空间,反映其多元化战略布局。
当前市场对能源发电设备的需求情况如何?
当前市场对能源发电设备的需求呈现结构性分化。可再生能源领域需求旺盛,特别是风电、光伏等清洁能源设备,技术迭代加速,推动行业向智能化、高效化发展。传统火电业务面临环保政策压力,但仍是基础能源保障,需求相对稳定。公司能源发电业务营收高增(1.39亿元,同比+101.68%),毛利率40.86%,反映市场需求强劲。海外市场拓展成效显著,营收0.6亿元(同比+38.58%),进一步验证全球市场潜力。AI数据中心对高可靠滑动轴承需求增长,体现高端装备市场需求提升,未来随着数字化转型加速,相关设备需求有望持续增长。
研报提示了哪些风险因素?
研报提示了原材料价格波动、汇率风险、市场需求不及预期等风险因素。原材料价格波动可能影响生产成本,进而影响毛利率水平。汇率风险对海外业务收入和利润产生直接影响,需关注国际市场波动。市场需求不及预期可能导致业绩增长放缓,需关注行业政策变化和竞争格局。此外,汇兑损失增加导致财务费用上升,反映国际业务面临一定风险。公司需加强成本控制、汇率风险管理,并密切关注市场需求变化,以应对潜在风险。