猜你想问
这份研报的核心内容是什么?
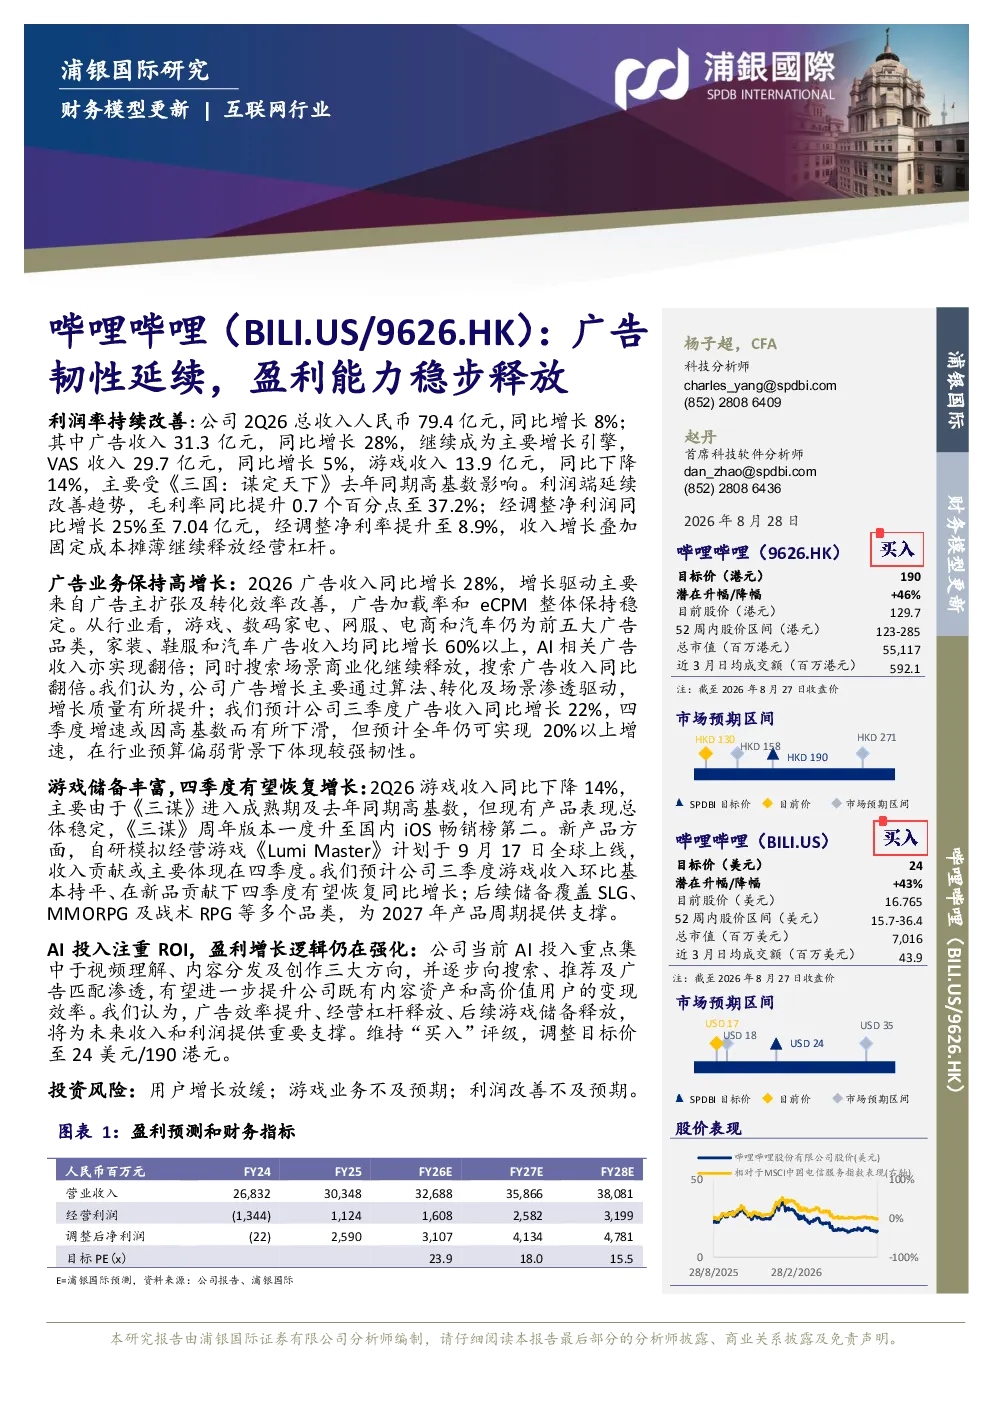
该研报指出,哔哩哔哩2Q26总收入79.4亿元,同比增长8%,主要增长引擎为广告收入31.3亿元(同比增长28%)。VAS收入29.7亿元(同比增长5%),游戏收入13.9亿元(同比下降14%),主要受《三国:谋定天下》高基数影响。利润端改善,毛利率提升至37.2%,经调整净利润同比增长25%至7.04亿元,经调整净利率提升至8.9%
广告行业的发展趋势如何?
广告行业呈现韧性延续,哔哩哔哩2Q26广告收入同比增长28%,主要驱动来自广告主扩张及转化效率改善。前五大广告品类为游戏、数码家电等,其中家装、鞋服和汽车广告收入同比增长60%以上,AI相关广告收入翻倍,搜索广告收入同比翻倍。预计全年广告收入仍可实现20%以上增速
研报重点分析了哪些方向?
研报重点分析了哔哩哔哩的广告业务和游戏业务。广告业务方面,分析了收入增长驱动因素、广告品类分布及未来增速预期。游戏业务方面,分析了收入同比下降原因、现有产品表现及新产品《LumiMaster》的上线计划。此外,还探讨了公司AI投入与盈利逻辑
当前市场对哔哩哔哩的判断是什么?
市场对哔哩哔哩的判断显示其经营状况改善,广告业务表现强劲,成为主要增长引擎。利润端也呈现改善趋势,毛利率和净利率均有提升。但游戏业务受高基数影响收入有所下降,未来需关注新产品的市场表现
研报提示了哪些投资风险?
研报提示了用户增长放缓、游戏业务不及预期、利润改善不及预期的投资风险。当前游戏业务收入同比下降14%,主要由于《三国:谋定天下》进入成熟期及高基数。此外,公司AI投入逐步向搜索、推荐及广告匹配渗透,但效果仍需持续观察
你可能感兴趣
盈利能力稳步提升,逆境彰显龙头韧性
家用电器华创证券2020-04-30
经营韧性强,盈利能力稳步向上
国盛证券2023-03-12
公司事件点评报告:业绩呈现强韧性,盈利能力持续释放
食品饮料华鑫证券2025-04-29
盈利能力表现靓丽,产能稳步释放
轻工制造西南证券2023-03-17
23Q3业绩点评:手游矩阵表现火爆,盈利能力稳步释放
国泰君安证券2023-11-18
新品动能加速释放,盈利能力稳步提升
食品饮料安信证券2022-10-26
盈利能力稳步向好,产能有望在下半年得到释放
文化传媒华西证券2020-08-10
2018年三季报点评:信息安全资产剥离工作稳步推进,教育业务盈利能力逐步释放
信息技术新时代证券2018-10-30
2025年报点评:成本红利持续释放,盈利能力稳步提升
食品饮料西南证券2026-04-01
2021年三季报业绩点评:混改红利持续释放,盈利能力稳步上移
机械设备民生证券2021-11-01