猜你想问
这份研报的核心内容是什么?
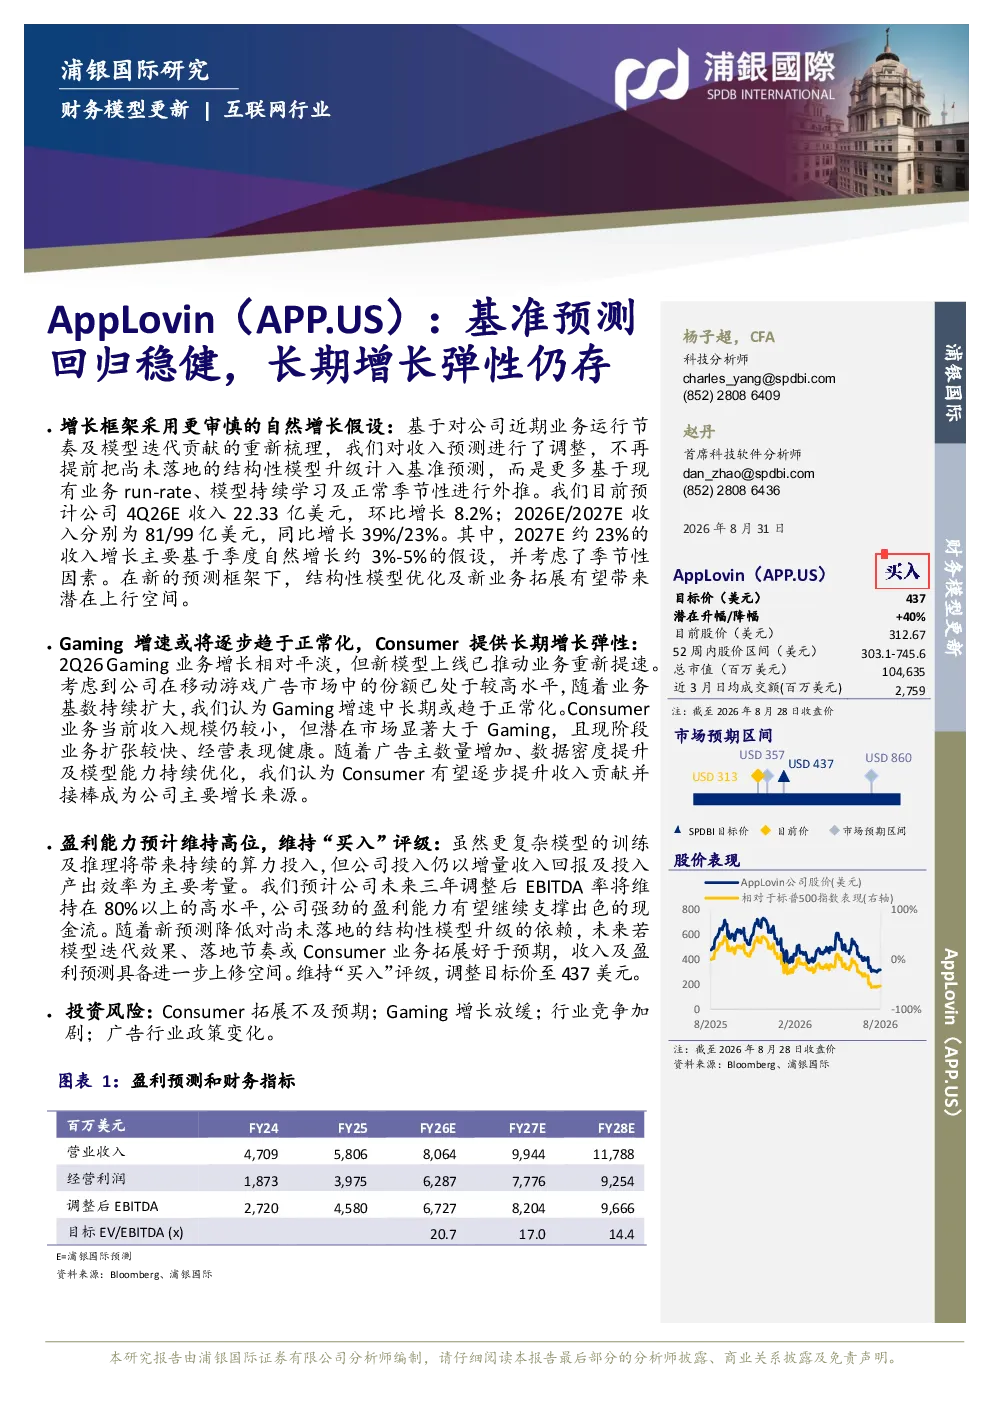
这份研报主要分析了APPApplovin Corp-A的基准预测回归稳健性,基于公司近期业务运行节奏及模型迭代贡献的重新梳理,调整了收入预测。预计4Q26E收入22.33亿美元,环比增长8.2%;2026E/2027E收入分别为81/99亿美元,同比增长39%/23%。报告指出结构性模型优化及新业务拓展有望带来潜在上行空间。
广告行业的赛道发展趋势如何?
广告行业发展趋势显示,随着技术进步和市场需求变化,Gaming业务增速或将逐步趋于正常化,考虑到公司市场份额已处于较高水平,中长期增速或趋于正常化。Consumer业务当前收入规模虽小,但潜在市场显著大于Gaming,且现阶段业务扩张较快、经营表现健康。随着广告主数量增加、数据密度提升及模型能力持续优化,Consumer有望逐步提升收入贡献并接棒成为公司主要增长来源。
研报重点分析了哪些方向?
研报重点分析了APPApplovin Corp-A的业务增速、盈利能力与评级。报告指出Gaming业务增速或将逐步趋于正常化,而Consumer业务具有较大增长潜力。预计公司未来三年调整后EBITDA率将维持在80%以上的高水平,强劲的盈利能力有望继续支撑出色的现金流。维持“买入”评级,调整目标价至437美元。
当前市场对APPApplovin Corp-A的判断是什么?
当前市场对APPApplovin Corp-A的判断显示,公司业务增速或将逐步趋于正常化,Consumer业务具有较大增长潜力。预计未来三年调整后EBITDA率将维持在80%以上的高水平,盈利能力强劲。随着新预测降低对尚未落地的结构性模型升级的依赖,未来若模型迭代效果、落地节奏或Consumer业务拓展好于预期,收入及盈利预测具备进一步上修空间。
研报提示了哪些投资风险?
研报提示了APPApplovin Corp-A面临的投资风险,包括Consumer拓展不及预期、Gaming增长放缓、行业竞争加剧以及广告行业政策变化。这些风险可能影响公司的业务发展和盈利能力,投资者需密切关注相关动态。