猜你想问
益生股份2026年投资者关系活动记录表核心内容是什么?
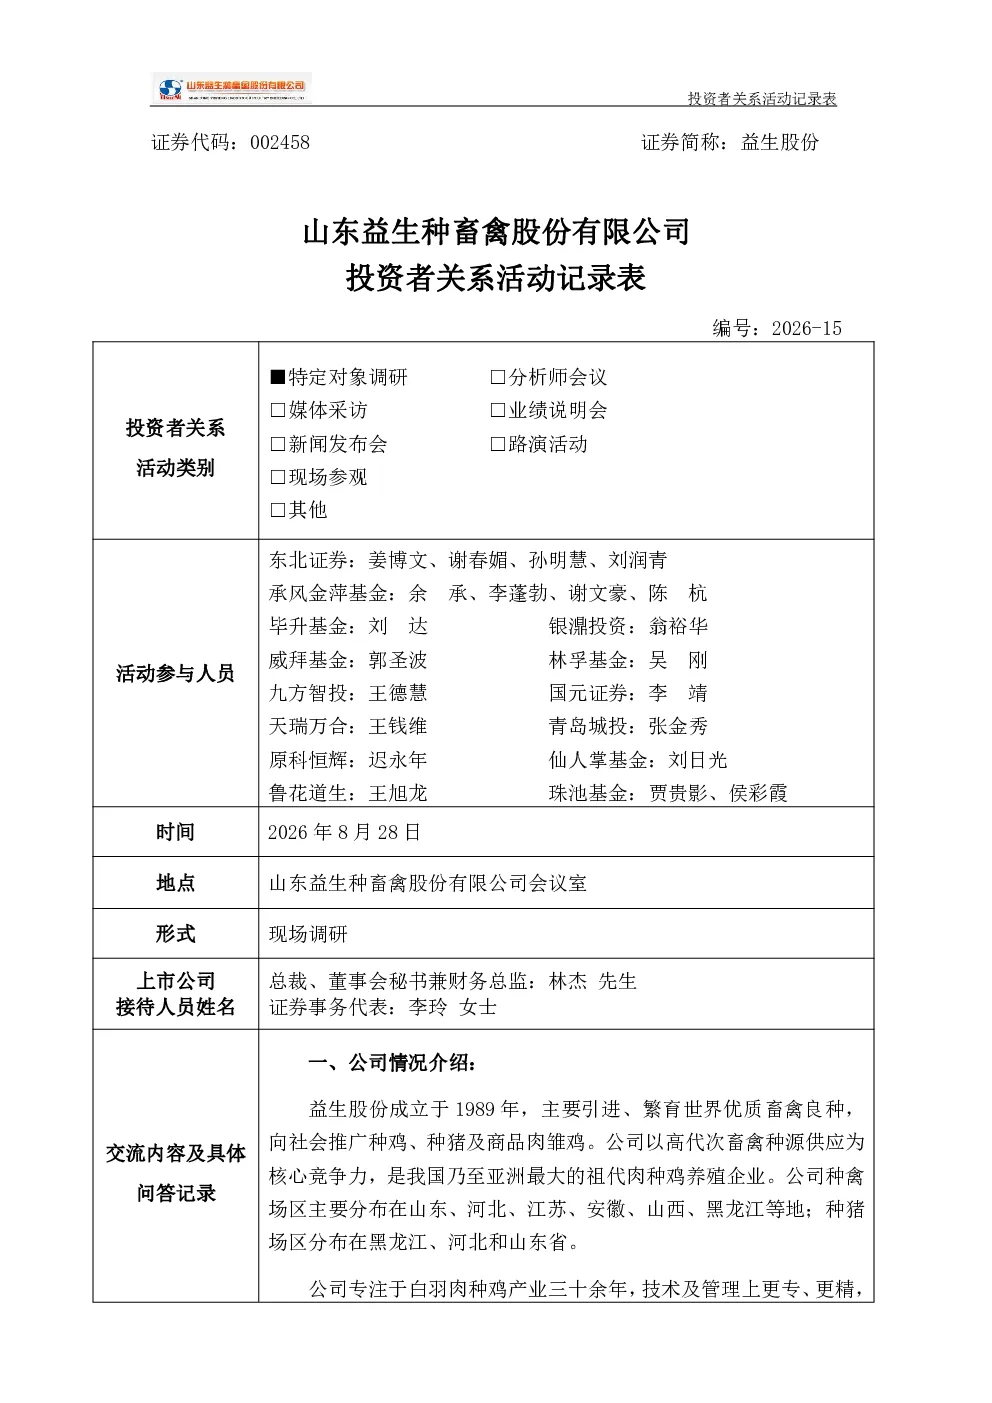
益生股份2026年投资者关系活动记录表显示,公司在肉种鸡和种猪业务方面表现突出。肉种鸡方面,公司拥有40万套祖代和700万套父母代肉种鸡,年销售商品代鸡苗超6亿只,具备规模优势。其大型白羽肉鸡具有抗应激、高饲料转化率等性能优势,小型白羽肉鸡(益生909、益生817)具备制种成本低、垂直传播性疾病净化彻底等优势,自主研发蛋鸡品种已通过中试。2026年上半年公司营业收入增长28.44%,净利润增长4,897.29%,经营效益显著提升。种猪业务方面,公司自2000年起经营原种猪场,2013年至今连续获评国家生猪核心育种场,2023年10月起种猪销量逐步放量,2024年销量近3万头,2025年预计近10万头。销量增长主要得益于“丹系”种猪的品种优势和“双阴”种猪的质量优势。公司计划通过山西省项目、海外市场开拓、并购合作等方式实现年销售10亿只商品代鸡苗的目标。
肉种鸡和种猪赛道2026年发展趋势如何?
肉种鸡和种猪赛道2026年发展趋势向好。肉种鸡方面,父母代鸡苗景气度有望延续,因2025年祖代引种量下降及2026年引种中断导致供给收缩效应尚未完全传导;商品代鸡苗价格预计向好,因供给端祖代进口量下降将影响未来供给,需求端养殖、屠宰环节持续扩产。种猪业务方面,公司种猪销量逐步放量,2024年销量近3万头,2025年预计近10万头,增长主要得益于“丹系”种猪的品种优势和“双阴”种猪的质量优势。公司计划通过山西省项目、海外市场开拓、并购合作等方式实现年销售10亿只商品代鸡苗的目标。
报告重点分析了哪些方向?
报告重点分析了益生股份肉种鸡和种猪业务的经营情况及市场发展趋势。肉种鸡方面,报告分析了公司规模优势、品种优势(大型白羽肉鸡和小型白羽肉鸡)及经营效益提升情况,并探讨了公司通过山西省项目、海外市场开拓、并购合作等方式实现年销售10亿只商品代鸡苗的目标。种猪业务方面,报告分析了公司连续获评国家生猪核心育种场的资质、种猪销量增长情况及增长原因,并介绍了“丹系”种猪和“双阴”种猪的优势。
当前肉种鸡和种猪市场现状如何?
当前肉种鸡和种猪市场现状良好。肉种鸡方面,父母代鸡苗供给收缩效应尚未完全传导,景气度有望延续;商品代鸡苗价格预计向好,因供给端祖代进口量下降将影响未来供给,需求端养殖、屠宰环节持续扩产。种猪业务方面,公司种猪销量逐步放量,2024年销量近3万头,2025年预计近10万头,增长主要得益于“丹系”种猪的品种优势和“双阴”种猪的质量优势。公司计划通过山西省项目、海外市场开拓、并购合作等方式实现年销售10亿只商品代鸡苗的目标。
研报是否存在风险提示?
研报未明确提示具体风险,但可从市场变化角度分析潜在风险。肉种鸡市场受祖代引种量、进口量、养殖屠宰环节扩产等因素影响,若这些因素出现不利变化,可能影响公司经营效益。种猪市场受养殖户需求、政策调控等因素影响,若这些因素出现不利变化,可能影响公司种猪销量。此外,公司计划通过山西省项目、海外市场开拓、并购合作等方式实现年销售10亿只商品代鸡苗的目标,这些计划的实施也存在一定的不确定性。