猜你想问
这份研报主要讲了海底捞的哪些核心内容?
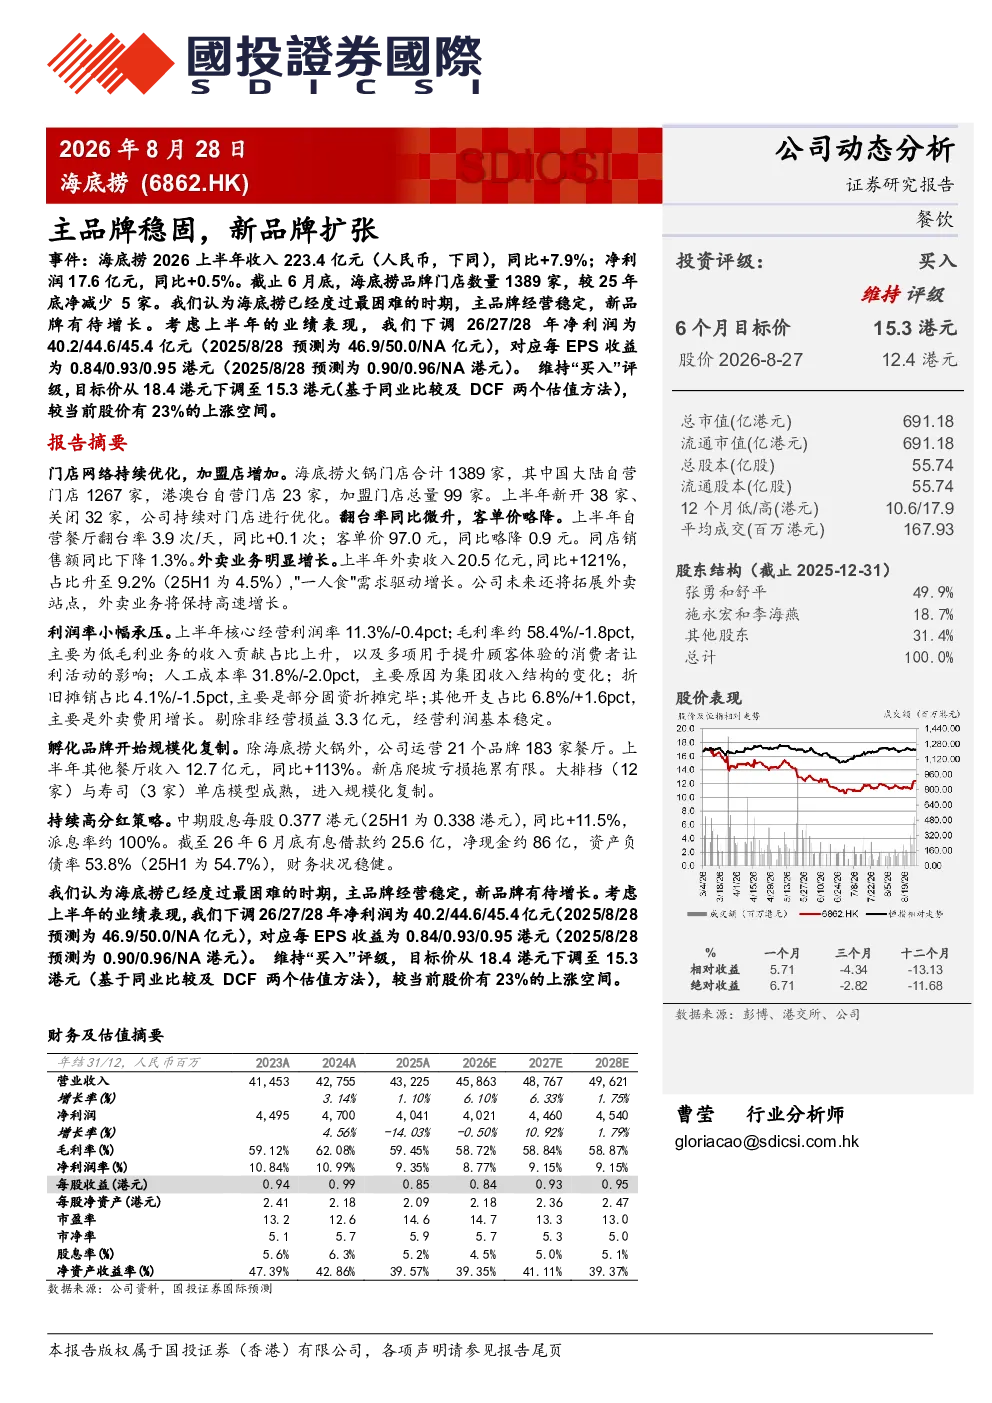
这份研报主要分析了海底捞2026年上半年的经营情况。报告显示,公司上半年收入223.4亿元,同比增长7.9%;净利润17.6亿元,同比增长0.5%。尽管收入增长稳健,但净利润增速放缓至0.5%。公司门店数量为1389家,较2025年底净减少5家,显示出主品牌经营稳定。新品牌扩张表现良好,已度过最困难时期,上半年收入12.7亿元,同比增长113%。报告还关注了公司运营效率、外卖业务、利润率及孵化品牌等关键数据,为投资者提供了全面的经营分析视角。
当前餐饮赛道的发展趋势如何?
当前餐饮赛道呈现出多元化与数字化并行的趋势。一方面,餐饮企业通过品牌创新和差异化经营来吸引消费者,另一方面,数字化技术如外卖平台、会员管理系统等被广泛应用,提升了运营效率和用户体验。海底捞作为行业龙头,其主品牌经营稳定,新品牌扩张表现良好,反映了餐饮行业在挑战中寻求增长的普遍策略。同时,外卖业务的快速增长也揭示了消费者对便捷餐饮服务的需求持续提升,成为行业重要增长点。未来,餐饮赛道将继续在竞争与创新中前行,健康化、个性化成为新的发展趋势。
研报重点分析了海底捞的哪些方面?
研报重点分析了海底捞的主品牌经营稳定性与新品牌扩张潜力。在主品牌方面,报告关注了其收入、利润、门店网络及运营效率等关键指标,显示公司基本面依然稳固。新品牌方面,报告突出了孵化品牌的快速增长,上半年收入同比增长113%,成为公司新的增长引擎。此外,报告还深入分析了公司的外卖业务、利润率变化及财务状况,如毛利率、人工成本率等,为投资者提供了全面的经营分析视角。通过对这些方面的综合分析,报告揭示了海底捞在复杂市场环境下的应对策略与发展方向。
从市场现状来看,海底捞的经营情况如何?
从市场现状来看,海底捞的经营情况展现出稳健与挑战并存的态势。一方面,公司收入和门店数量保持稳定增长,主品牌经营稳固,显示出较强的市场竞争力。另一方面,净利润增速放缓,同店销售额同比下降1.3%,反映出市场竞争加剧和消费者需求变化带来的压力。外卖业务的快速增长为公司提供了新的增长点,收入同比增长121%,占比升至9.2%。此外,公司通过孵化品牌拓展市场,上半年收入同比增长113%,显示出多元化发展的积极成效。整体而言,海底捞在挑战中保持稳定,但仍需关注市场变化和竞争压力。
研报提示了哪些主要风险?
研报提示了海底捞面临的主要风险,包括行业竞争加剧、消费意愿不及预期和食品安全问题。行业竞争加剧可能导致市场份额下降和利润率压缩,尤其在新品牌扩张过程中,需要应对激烈的市场竞争。消费意愿不及预期可能影响公司收入增长,尤其是在经济下行压力下,消费者可能更加谨慎消费。食品安全问题一直是餐饮行业的重点风险,任何食品安全事件都可能对公司品牌形象和经营造成严重损害。此外,报告还关注了公司财务状况,如资产负债率53.8%,提示投资者需关注公司的财务风险。这些风险因素需要投资者密切关注,以全面评估海底捞的投资价值。