猜你想问
巨星科技最新研报核心内容是什么?
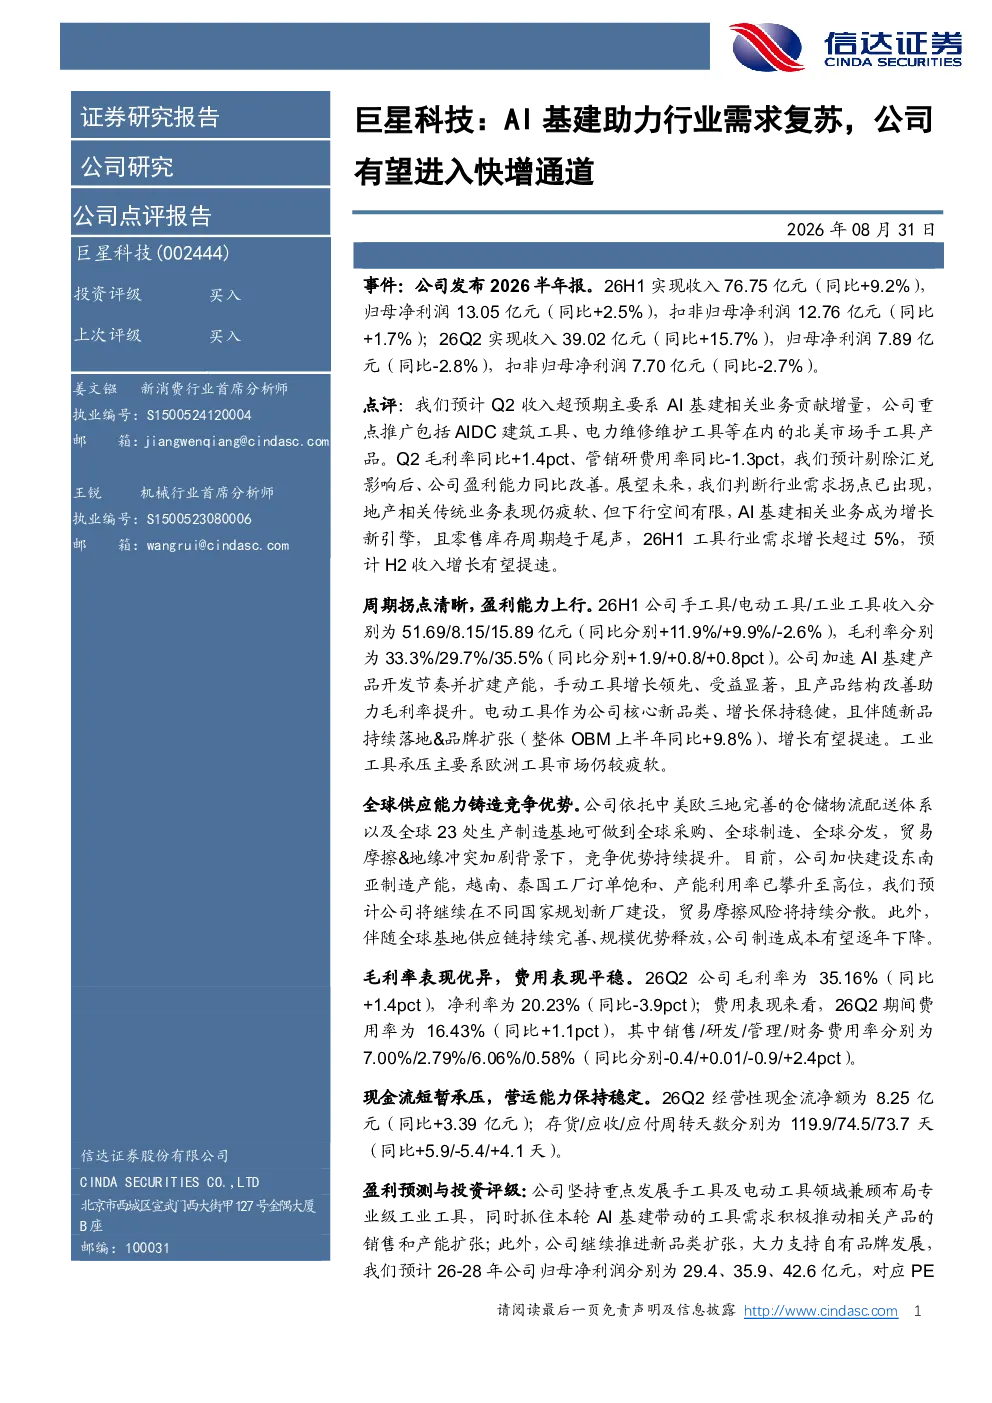
最新研报显示,巨星科技Q2收入超预期,主要得益于AI基建相关业务贡献增量,特别是在北美市场推广手工具产品。公司盈利能力改善,Q2毛利率同比提升1.4个百分点至35.16%,管销研费用率同比下降1.3个百分点。报告指出,虽然地产相关传统业务表现疲软,但AI基建成为新的增长引擎,预计H2工具行业需求将提速。
轻工制造行业发展趋势如何?
报告分析,轻工制造行业正经历需求拐点,传统地产相关业务下行空间有限,AI基建成为关键增长动力。工具行业需求增长超过5%,预计下半年收入增长将提速。巨星科技作为行业代表,通过推广AI基建相关产品,抓住市场机遇,推动手工具及电动工具业务增长,展现行业复苏迹象。
研报重点分析了巨星科技的哪些方面?
研报重点分析了巨星科技的业务表现、全球竞争力及费用现金流状况。在手工具、电动工具、工业工具收入方面,手动工具增长领先,电动工具保持稳健,工业工具受欧洲市场疲软影响。公司依托中美欧三地完善的供应链和23处生产基地,具备全球竞争优势,并持续扩张东南亚制造产能。
当前市场对工具行业有何判断?
市场判断工具行业正迎来需求复苏,AI基建成为重要增长点。巨星科技Q2收入超预期,毛利率提升,显示行业回暖趋势。虽然地产相关传统业务承压,但新兴的AI基建需求提供强劲支撑,推动行业整体增长。工具企业通过产品创新和产能扩张,有望受益于这一趋势。
研报提示了哪些风险?
研报提示的主要风险包括海外需求复苏不及预期,原材料及人民币汇率波动可能影响成本,以及新产品开发若不及预期可能影响增长。这些风险需关注,但报告同时指出公司通过全球供应链布局和产能扩张,具备一定风险抵御能力,并持续推动产品创新以应对市场变化。
你可能感兴趣
【研选】海外电网投资滞后,正在进入更换周期,分析师看好看好电力设备出海龙头;终端需求复苏叠加AI等应用创新,晶圆厂资本开支有望重回高增轨道,公司作为国内平台型设备龙头厂商有望显著受益
未知机构2024-04-16
多重驱动能耗管理需求大幅提升,积极开拓助力公司业绩进入高增通道
电气设备中泰证券2022-01-05
工业机器人行业快评:8月产量同比+32.50%,工业机器人进入复苏上行通道
机械设备国信证券2020-09-21
巨星科技Q2业绩及AI基建工具需求更新
未知机构2026-08-26
重大事件快评:云基建产业复苏将至,公司营收增速有望迎来拐点
信息技术国信证券2021-09-23
【财联社早知道】阿里、腾讯正洽谈投资DeepSeek,估值超过200亿美元,机构称AI厂商加速进入创新周期有望带动新一轮AI基建扩张,这家公司携手华为构建全栈体系智算中心-20260423
未知机构2026-04-23
随着国内地产基建需求的逐步回暖以及未来远期供给增量逐步下行,铜价有望进入新一轮上行周期;新政策带来色谱在线监测系统的需求提升,公司新一代油色谱在线监测系统已进入推广应用阶段
未知机构2024-01-10
半导体行业点评报告:下游需求复苏带动SoC公司2024H1业绩预告同比高增,研发费用持稳业绩有望持续高增
电子设备开源证券2024-07-19
公司动态点评:Q4业绩高增约30%,有望受益于基建复苏
长城证券2022-02-25