猜你想问
瑞信对汇丰控股的研报核心内容是什么?
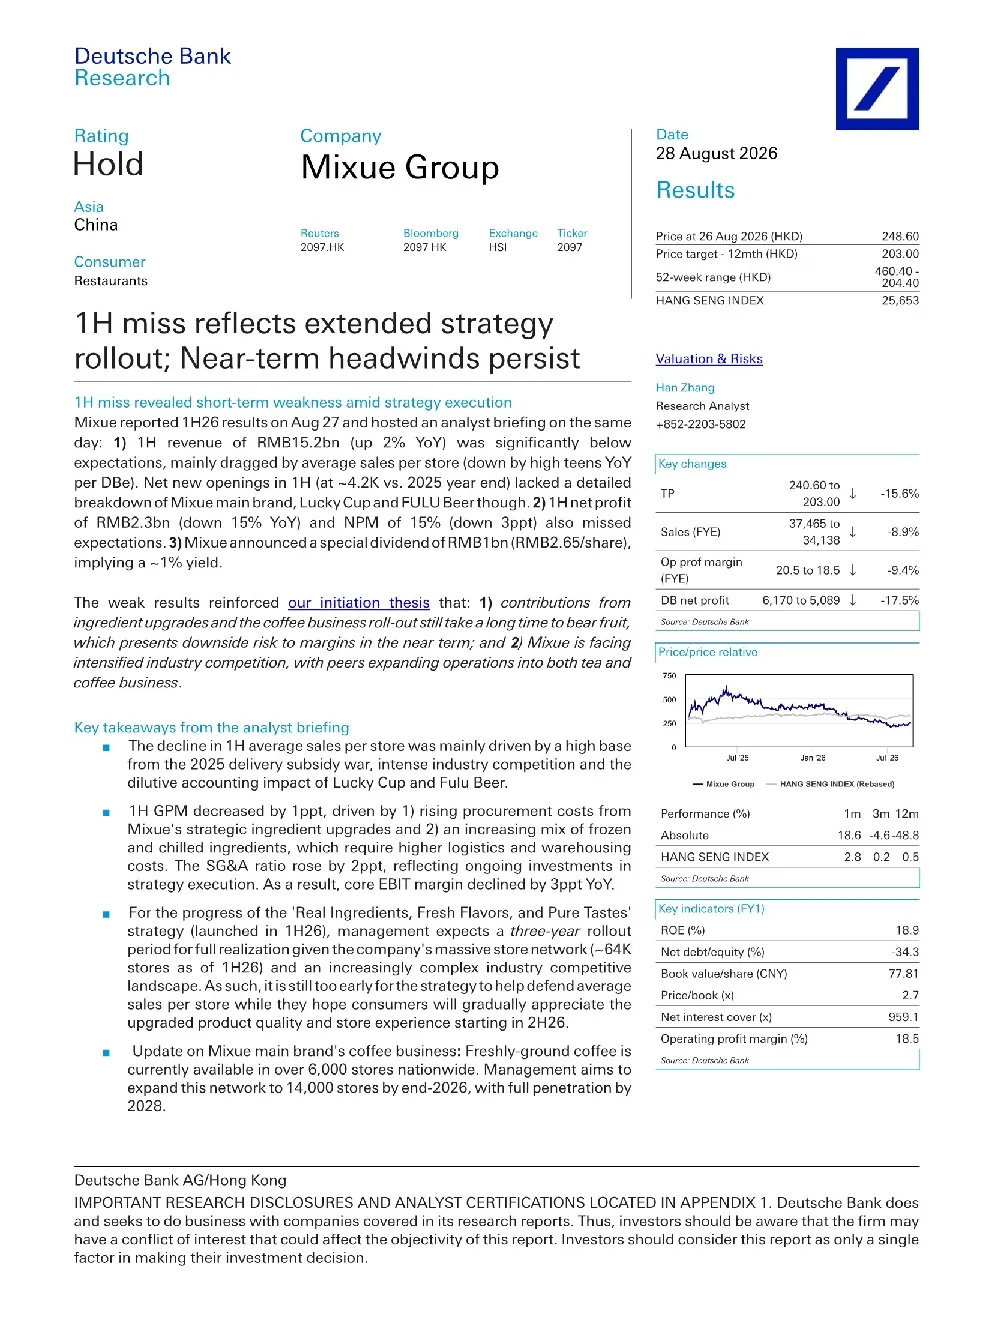
瑞信维持对汇丰控股的买入评级,目标价设定为34港元。报告指出Mixue Group一季度营收和净利润均不及预期,主要原因是平均每店销售额下降约20%。这主要受到2025年补贴战的高基数、行业竞争激烈以及Lucky Cup和Fulu Beer会计影响稀释等因素。此外,公司战略原料升级导致采购成本上升,冷冻和冷藏原料占比增加也推高了物流和仓储成本,使得毛利率下降1个百分点。销售及管理费用率上升2个百分点,反映了公司在战略执行方面的持续投资,但核心息税折旧摊销前利润率同比下降3个百分点。
当前茶饮赛道的发展趋势如何?
当前茶饮赛道竞争加剧,同业在茶饮和咖啡业务上持续扩张。Mixue Group启动的“真材实料、新鲜口味、纯粹味道”三年战略预计需要较长时间才能完全实现效益,考虑到其庞大的门店网络(截至2026年上半年约6.4万家门店)和日益复杂的行业竞争格局。行业整体面临价格和相对估值压力,消费者对产品质量和门店体验的认可需要时间。Mixue主品牌咖啡业务计划在2026年底前将网络扩展至14,000家门店,并于2028年实现全面覆盖,显示出行业在咖啡业务上的拓展趋势。
研报重点分析了哪些方面?
研报重点分析了Mixue Group一季度业绩不及预期的问题,包括平均每店销售额下降、毛利率和利润率下降等具体数据。同时,报告详细解读了公司“真材实料、新鲜口味、纯粹味道”三年战略的执行情况及其对业绩的短期影响,指出该战略尚无法帮助提升平均每店销售额,但公司希望消费者从2026年下半年开始逐渐认可。此外,报告还分析了公司海外门店运营情况,以及未来几年净利润预测下调的原因。
市场对Mixue Group的现状有何判断?
市场对Mixue Group的现状判断较为谨慎。报告显示,公司一季度业绩不及预期,平均每店销售额低于预期,战略执行速度也不及预期。行业竞争加剧,同业在茶饮和咖啡业务上的扩张给Mixue带来价格和相对估值压力。尽管公司有长期目标为30%的息税前利润率和15%的净利润率,但当前升级后的门店展现出较低的盈利能力。DCF估值下调至203.00港元,对应2026年13倍每股收益,显示出市场对其估值具有挑战性。
研报提示了哪些风险?
研报提示的主要风险包括Mixue Group 2026年上半年业绩不及预期、平均每店销售额低于预期、战略执行速度不及预期以及行业竞争加剧。报告指出,公司“真材实料、新鲜口味、纯粹味道”战略需要三年时间才能完全实现,短期内无法有效提升业绩。此外,海外门店数量减少,升级后的门店盈利能力较低,也是潜在的风险点。考虑到这些因素,研报将2026-28年净利润预测下调19%,并维持“持有”评级。