猜你想问
上证50ETF期权平值IV处于低位,这意味着什么?
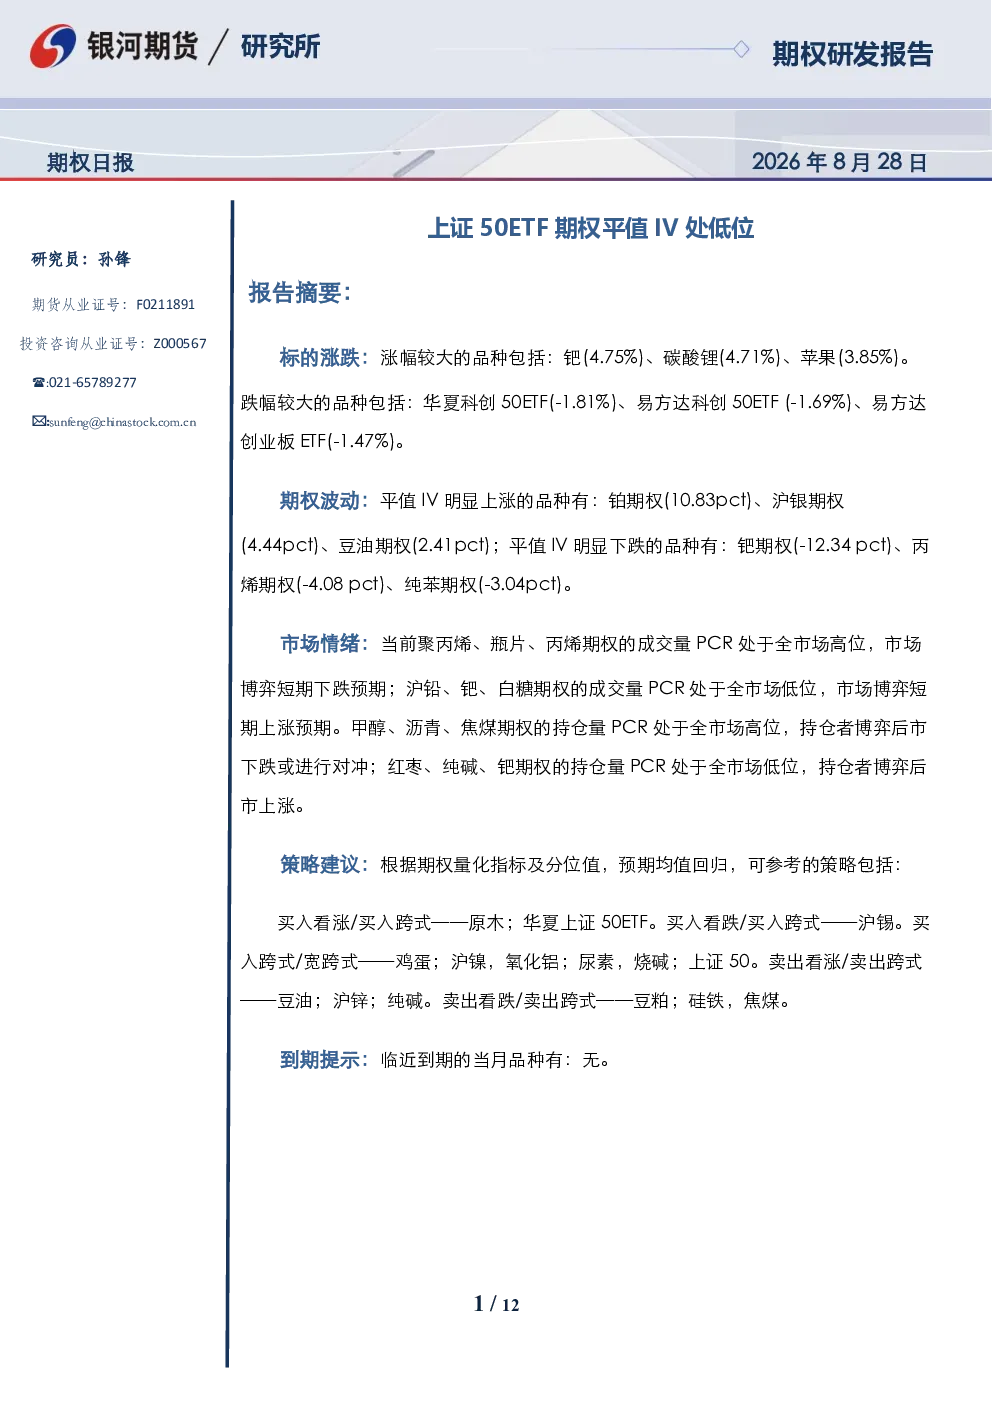
上证50ETF期权平值IV处于低位,表明市场对上证50ETF未来波动的预期较低。这可能与近期市场整体表现稳定、投资者情绪相对谨慎有关。低平值IV通常意味着看涨或看跌期权的隐含波动率接近市场预期,投资者在做多或做空时可能需要更高的波动率补偿。此外,低IV也可能吸引套利交易者,因为期权的相对价值更接近理论价格。这种情况需要结合市场基本面和宏观环境进一步分析其对期权交易策略的影响。
报告主要分析了哪些行业板块的期权情况?
报告分析了农产品、能化、金融、有色、新能源、贵金属、能源化工、黑色和农产品等多个行业板块的期权情况。其中,金融板块的南方中证500ETF、科创50ETF看跌期权持仓占优;有色板块中铝合金看跌期权成交持仓占优,沪锡、沪铝、沪铜期权偏度处低位;能源化工板块中聚丙烯等品种看跌期权成交占主导,原油、塑料等偏度处于较高分位;农产品板块中豆粕、菜粕、豆油看跌期权持仓占优。各板块的平值IV和偏度数据显示了不同行业的期权市场情绪和潜在交易机会。
报告中哪些期权品种的平值IV处于近期高位或低位?
报告中多个期权品种的平值IV出现高低分化。平值IV处于近期高位的品种包括:金融板块的华夏上证50ETF、上证50F期权;有色板块的沪锌期权;能源化工板块的尿素、烧碱期权;黑色板块的焦煤、硅铁期权。平值IV处于近期低位的品种包括:金融板块的华夏上证50ETF、上证50F期权;有色板块的沪镍、沪锡、氧化铝期权;农产品板块的原木、鸡蛋期权;能源化工板块的尿素、烧碱期权。这些高低分化反映了不同行业和品种的市场风险偏好和预期差异。
当前期权市场的整体状况如何判断?
当前期权市场的整体状况呈现板块分化特征。农产品、能化、金融板块成交下降但持仓增加,显示投资者在这些领域的关注度提升。部分品种如铂、沪银期权平值IV上涨,而钯、丙烯期权平值IV下跌,表明市场对不同品种的波动预期存在显著差异。金融期权中上证50ETF平值IV处较低分位,暗示市场对上证50ETF未来波动的预期不高。有色、新能源、贵金属、能源化工、黑色和农产品板块也显示出各自的期权市场特征,如沪锡、铝合金看跌期权占优,原油、塑料等偏度较高,豆粕期权偏度较高等。整体来看,期权市场情绪复杂,需要结合具体品种和板块进行深入分析。
报告中提到了哪些潜在的交易风险需要注意?
报告中涉及的期权品种和策略提示了若干潜在的交易风险。首先,不同板块和品种的平值IV和偏度分化较大,可能导致套利或跨期跨品种交易策略的失效。其次,部分品种如沪锡、原油等偏度较高,意味着看跌期权相对看涨期权更贵,这可能增加特定策略的成本。此外,报告提及的波动率策略建议也需注意市场环境变化可能导致策略效果不及预期。最后,虽然报告未明确提示个股涨跌,但投资者仍需关注各行业的基本面变化和宏观政策影响,因为这些因素可能对期权价格产生重大影响。