猜你想问
固生堂2026上半年业绩表现如何?
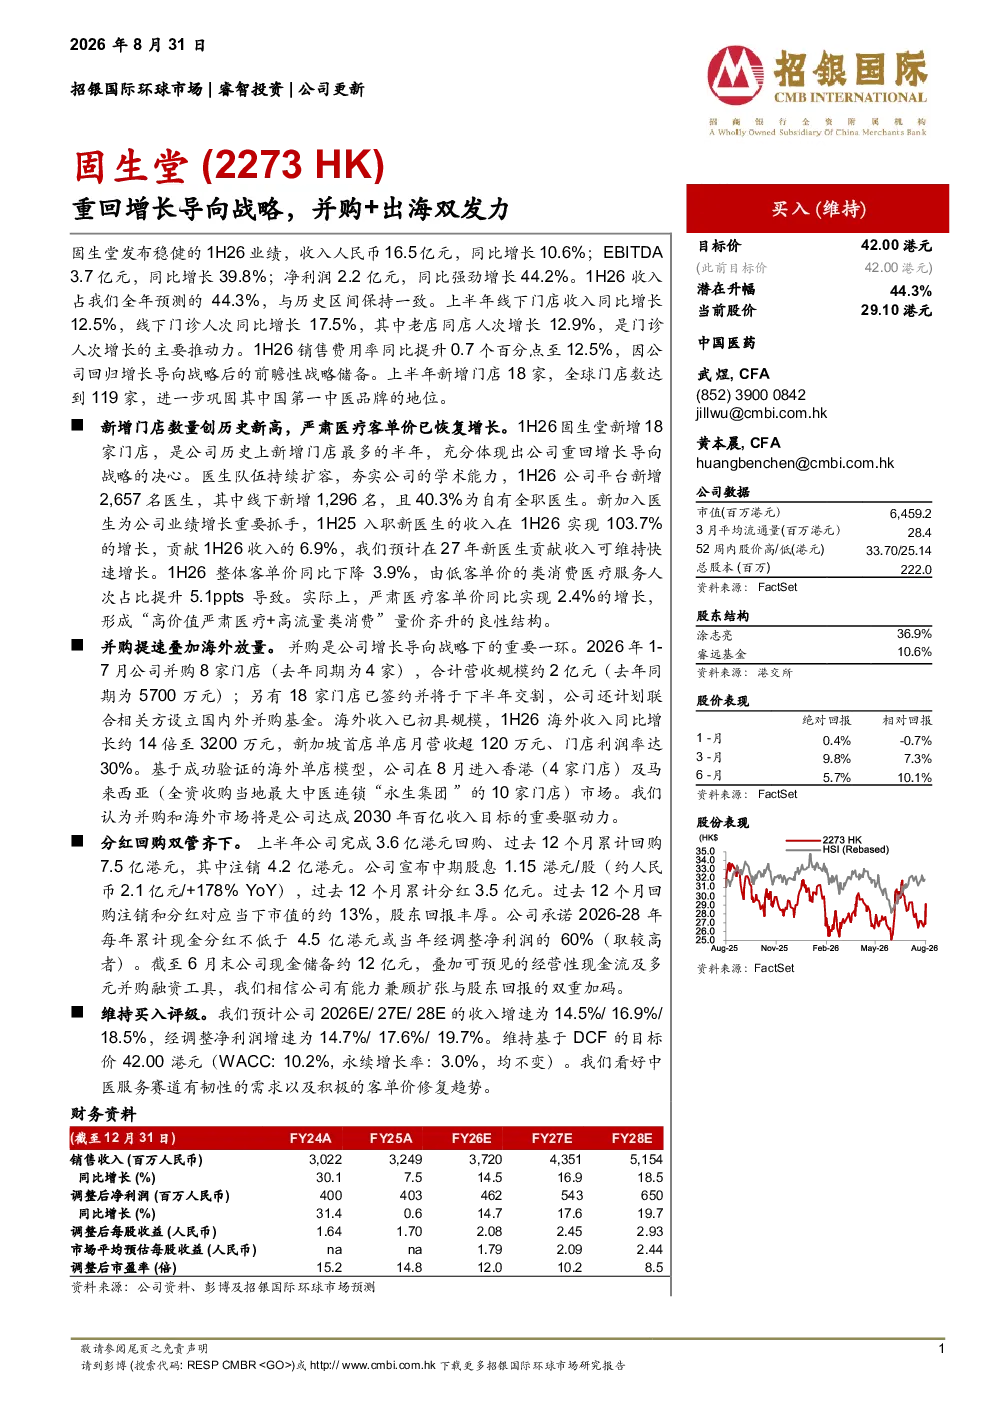
固生堂2026年上半年收入16.5亿元人民币,同比增长10.6%;EBITDA 3.7亿元,同比增长39.8%;净利润2.2亿元,同比增长44.2%。线下门店收入同比增长12.5%,门诊人次同比增长17.5%,其中老店同店人次增长12.9%。新增门店18家,全球门店数达119家。平台新增2,657名医生,其中40.3%为自有全职医生。整体客单价同比下降3.9%,但严肃医疗客单价同比增长2.4%,形成“高价值严肃医疗+高流量类消费”的良性结构。
固生堂的赛道发展趋势如何?
固生堂所处中医服务赛道需求持续增长,公司通过重回增长导向战略,实现并购和出海双发力。严肃医疗客单价提升,高流量类消费结构稳定,形成良性循环。海外市场拓展迅速,新加坡首店单店月营收超120万元,利润率达30%,进入香港和马来西亚市场并收购当地最大中医连锁。公司看好中医服务赛道需求及客单价修复趋势,持续扩容医生队伍,提升服务质量和客单价。
研报重点分析了固生堂的哪些方面?
研报重点分析了固生堂重回增长导向战略下的业绩表现,包括收入、利润、门店扩张、医生队伍增长等关键指标。特别关注了并购和出海双发力策略,如并购8家门店、设立国内外并购基金、海外收入同比增长约14倍至3200万元等。此外,还分析了股东回报情况,如回购、股息承诺和现金储备,以及研究结论和目标价。
当前中医服务市场现状如何?
当前中医服务市场需求旺盛,固生堂通过线上线下结合,实现收入和用户增长。严肃医疗客单价提升,高流量类消费结构稳定,形成良性循环。公司积极拓展海外市场,新加坡首店单店月营收超120万元,利润率达30%,进入香港和马来西亚市场并收购当地最大中医连锁。中医服务赛道整体呈现增长趋势,但市场竞争也日益激烈。
研报提示了哪些风险?
研报提示了政策变化、收购整合效果、原材料供应、海外业务拓展不及预期、医疗纠纷等风险。政策变化可能影响中医服务行业发展;收购整合效果不确定,可能存在整合风险;原材料供应不稳定可能影响成本;海外业务拓展面临文化和市场差异挑战;医疗纠纷可能影响公司声誉和经营。