猜你想问
这份研报的核心内容是什么?
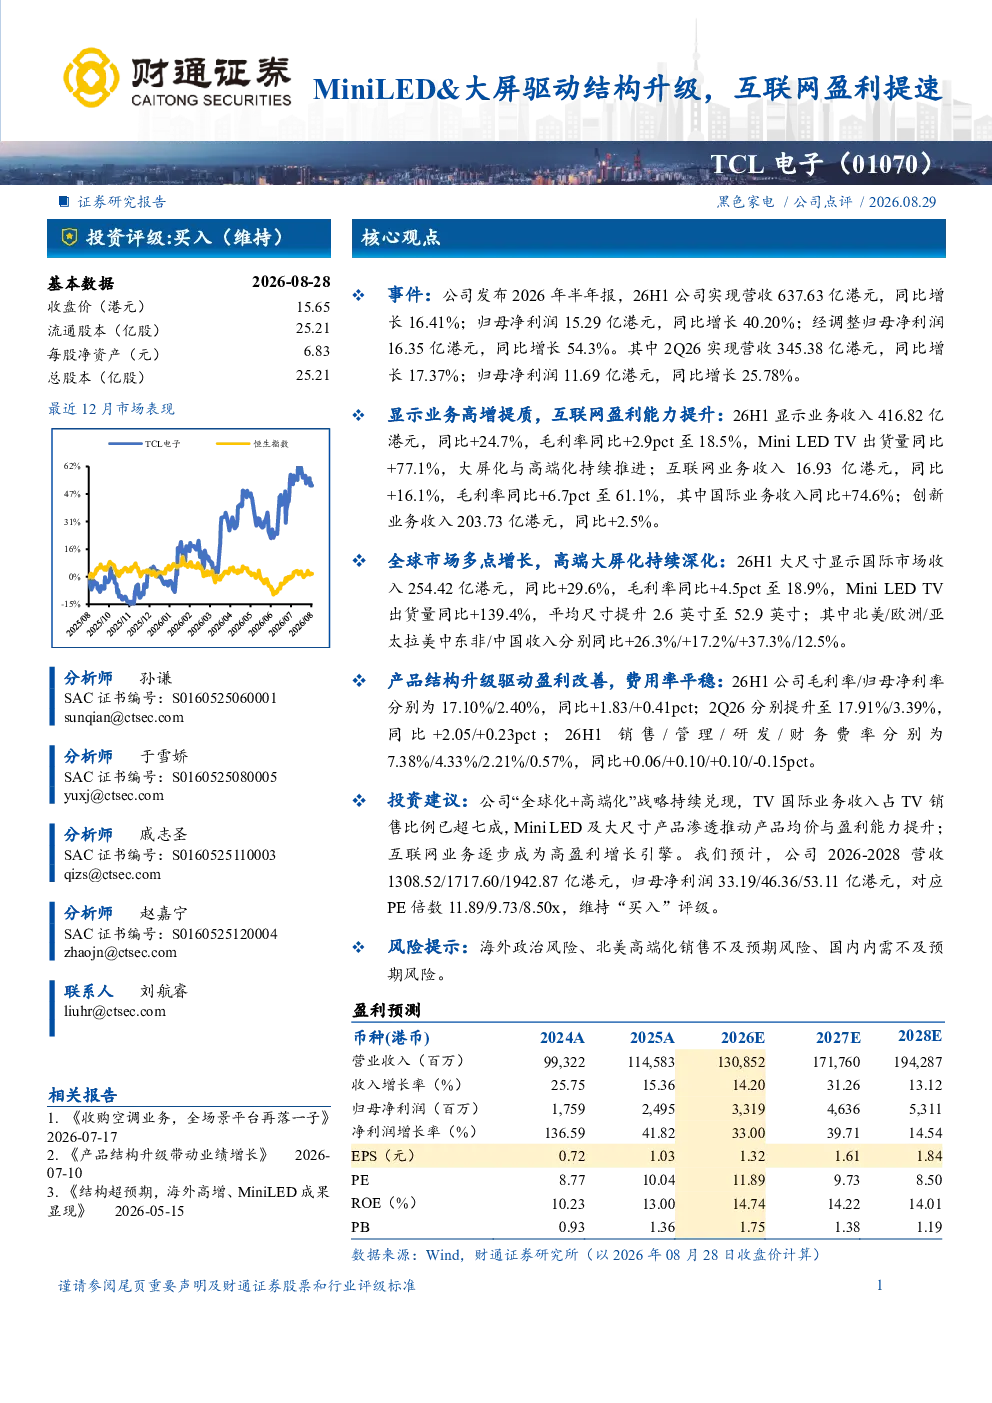
本报告聚焦MiniLED与大屏驱动结构升级,分析互联网盈利提速。报告指出,公司26H1营收637.63亿港元(同比增长16.41%),归母净利润15.29亿港元(同比增长40.20%)。显示业务收入416.82亿港元(同比增长24.7%),Mini LED TV出货量同比增长77.1%。互联网业务收入16.93亿港元(同比增长16.1%),毛利率61.1%。创新业务稳健增长,全球大尺寸显示国际市场收入254.42亿港元(同比增长29.6%)。公司战略“全球化+高端化”显著,TV国际业务收入占比超七成,推动产品均价与盈利能力提升。
MiniLED与大屏行业发展趋势如何?
MiniLED与大屏行业正经历结构性升级。报告显示,Mini LED TV出货量同比增长77.1%,全球市场收入增长29.6%,北美/欧洲/亚太等区域市场均实现显著增长。行业高端化趋势明显,推动产品均价提升。互联网业务毛利率高达61.1%,成为高盈利增长引擎。未来,Mini LED及大尺寸产品将持续提升市场占有率,行业竞争加剧下,技术领先与品牌高端化成为关键竞争要素。
报告重点分析了哪些方向?
报告重点分析Mini LED与大屏驱动结构升级对业绩的推动作用,以及互联网业务盈利能力的提升。显示业务方面,Mini LED TV出货量与收入均实现高速增长,毛利率提升至18.5%。互联网业务收入同比增长16.1%,毛利率达61.1%,国际业务收入增长74.6%。创新业务收入203.73亿港元,虽增速放缓但保持稳健。报告强调,公司“全球化+高端化”战略有效提升产品均价与盈利能力。
当前市场现状如何判断?
当前市场呈现Mini LED与大屏需求旺盛,高端化趋势显著。报告数据显示,全球大尺寸显示国际市场收入增长29.6%,Mini LED TV出货量同比增长139.4%,显示业务毛利率提升至18.5%。互联网业务盈利能力大幅增强,毛利率达61.1%。区域市场表现分化,北美/亚太增长强劲,欧洲增速相对温和。整体看,行业结构性升级推动产品均价与盈利能力提升,市场竞争格局持续优化。
研报提示了哪些风险?
研报提示的主要风险包括海外政治风险、北美高端化销售不及预期风险、国内内需不足风险。海外政治风险可能影响国际业务拓展,北美高端化销售若遇阻力将影响收入增长,国内内需不足则可能抑制市场扩张。此外,行业竞争加剧、技术迭代加速也构成潜在挑战。报告建议关注这些风险因素,谨慎评估投资决策。