猜你想问
这份研报主要分析了什么内容?
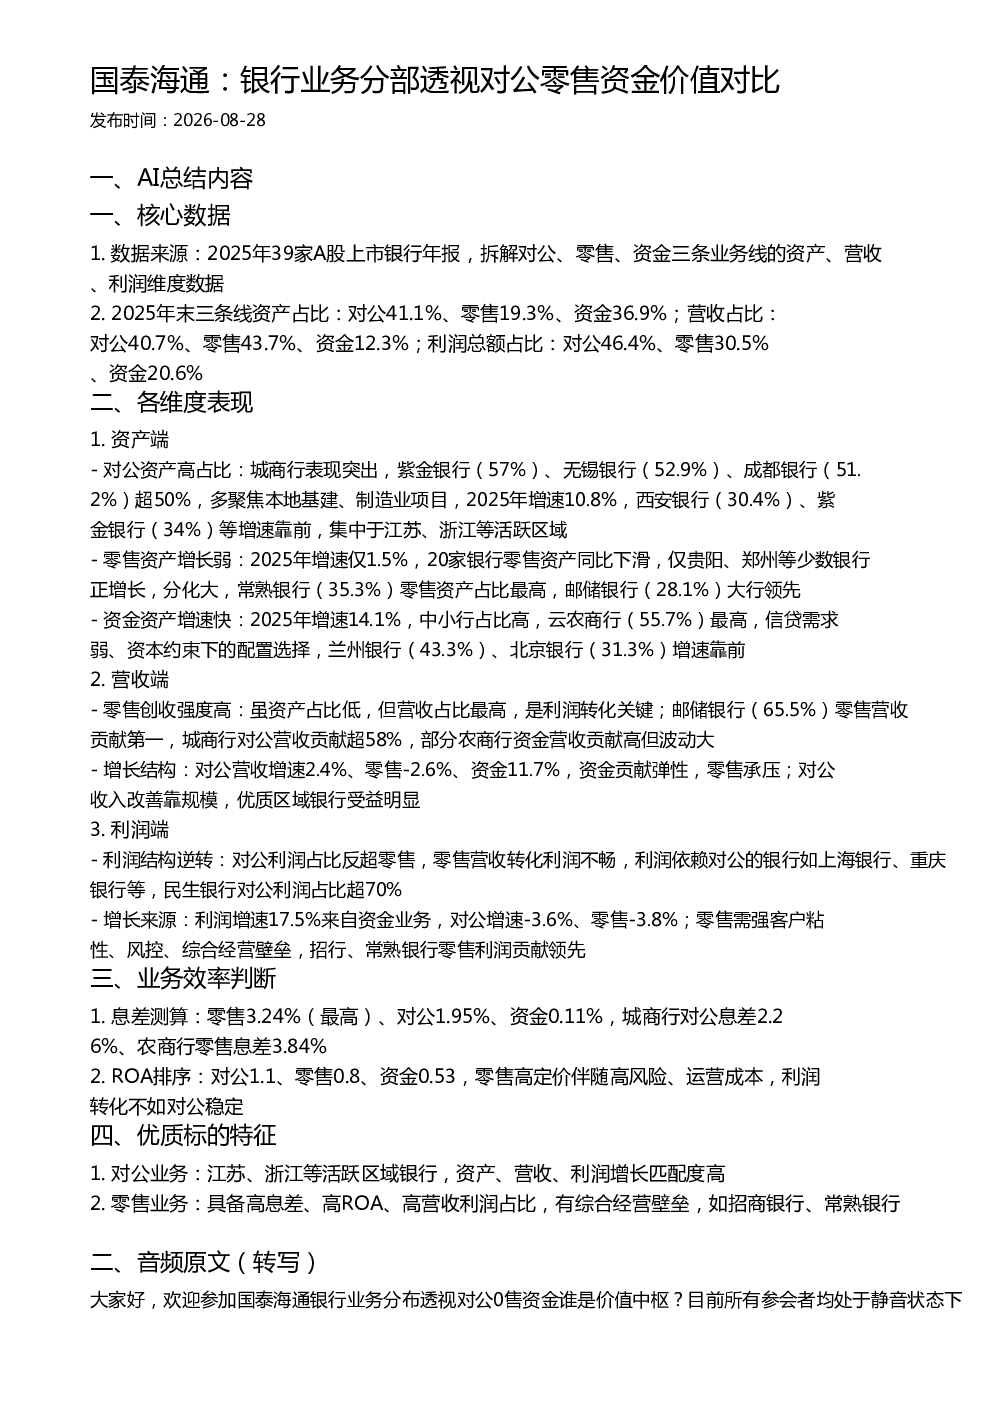
这份研报基于2025年39家A股上市银行的年报数据,对比分析了银行业务分部(对公、零售、资金)在资产、营收、利润端的占比和表现。报告指出,对公业务资产占比41.1%、营收占比40.7%、利润占比46.4%,城商行突出;零售业务资产占比19.3%、营收占比43.7%、利润占比30.5%,增速较慢但创收强度高;资金业务资产占比36.9%、营收占比12.3%、利润占比20.6%,增速最快。
银行业对公、零售、资金业务的发展趋势如何?
银行业对公业务以城商行为主,资产占比高但增速放缓;零售业务资产占比低但营收占比高,是利润转化关键,但增速仅1.5%;资金业务增速最快达14.1%,中小行占比高。未来,对公业务依赖规模扩张,零售业务需提升客户粘性、风控和综合经营壁垒,资金业务弹性大但受资本约束影响。
研报重点分析了哪些银行?
研报重点分析了不同类型银行的业务表现,如城商行(紫金银行、无锡银行等)对公资产占比超50%,零售资产占比高的常熟银行、邮储银行,资金业务占比高的云农商行等。报告特别指出,江苏、浙江等区域银行对公业务增长匹配度高,招商银行、常熟银行等零售业务具备高息差、高ROA、高营收利润占比和综合经营壁垒。
当前银行业的市场现状如何?
当前银行业市场呈现资产端对公占比最高但增速放缓,零售业务资产占比低但营收占比高,资金业务增速最快的特点。利润端对公占比反超零售,资金业务贡献主要利润增长。息差方面,零售最高达3.24%,对公1.95%,资金仅0.11%。ROA排序为对公1.1、零售0.8、资金0.53,显示零售业务高定价伴随高风险和运营成本。
这份研报有哪些风险提示?
研报提示,零售业务利润转化不畅,依赖对公业务的银行利润增长受限,需关注客户粘性、风控和综合经营壁垒。资金业务虽增速快但受资本约束影响,中小行配置压力大。此外,对公业务增长依赖规模扩张,优质区域银行受益明显,但整体银行业面临经济下行、信贷需求减弱等宏观风险。