猜你想问
这份研报的核心内容是什么?
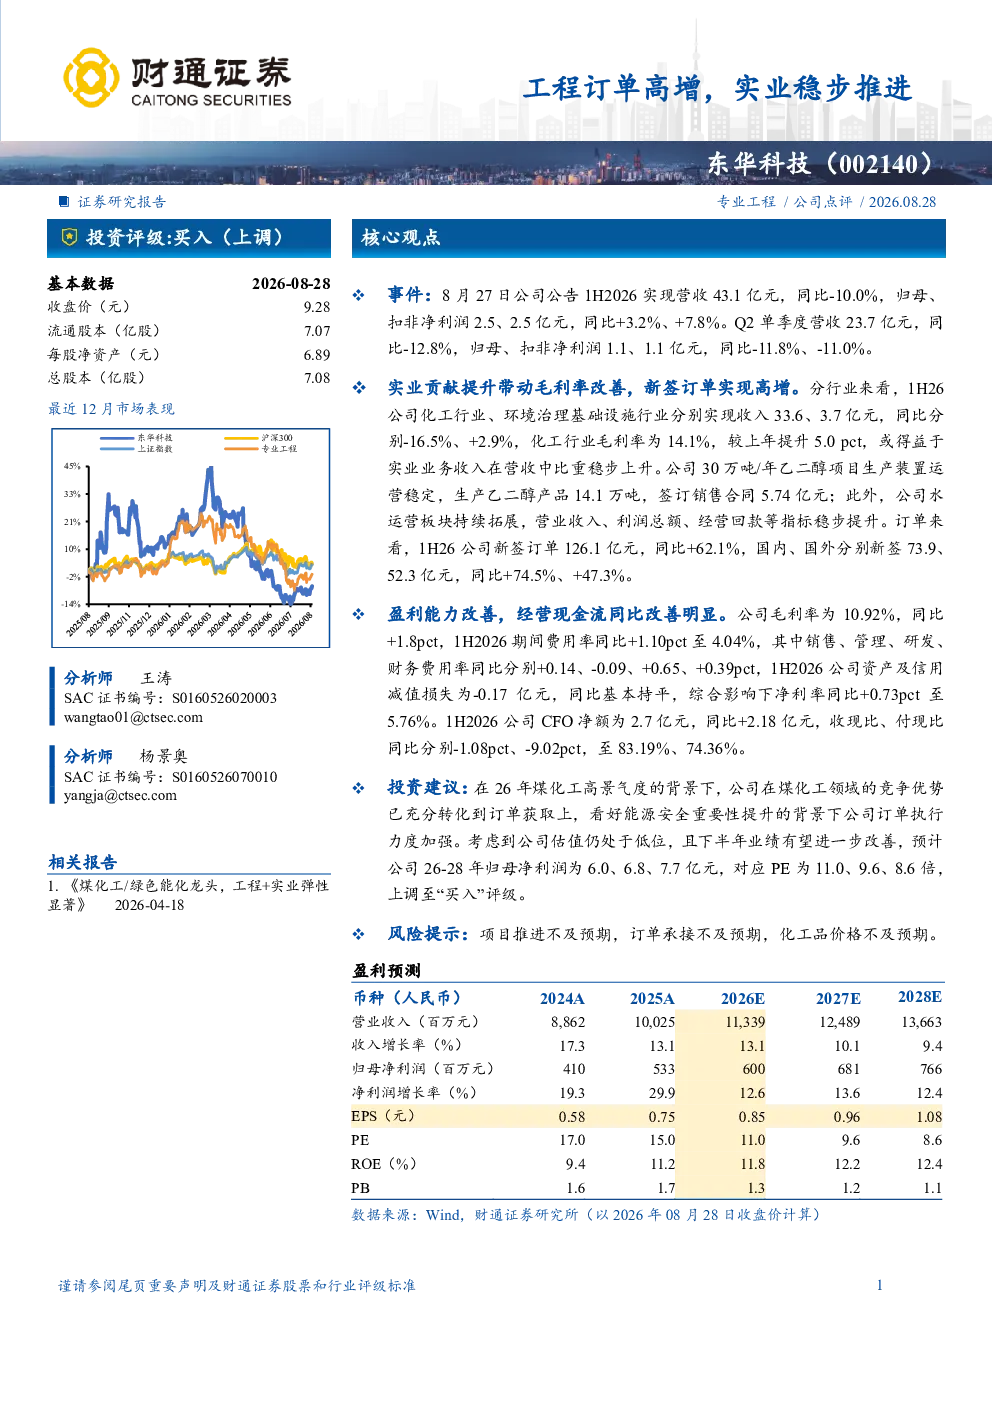
本报告看好东华科技在煤化工领域的竞争优势转化为订单获取,以及能源安全重要性提升带来的订单执行力度加强。报告指出公司1H2026实现营收43.1亿元,同比-10.0%,归母净利润2.5亿元,同比+3.2%。化工行业收入33.6亿元,毛利率14.1%,较上年提升5.0 pct。新签订单126.1亿元,同比+62.1%,国内、国外分别新签73.9、52.3亿元,同比+74.5%、+47.3%。报告上调投资评级至“买入”
煤化工赛道的发展趋势如何?
煤化工行业受益于能源安全重要性提升,市场需求持续增长。东华科技作为行业领先企业,其竞争优势在于技术积累和项目经验,煤化工领域的订单转化率较高。报告显示公司新签订单大幅增长,显示行业景气度提升。未来煤化工行业将向绿色化、智能化方向发展,技术创新和产品升级是关键。
研报重点分析了哪些方面?
报告重点分析了东华科技的经营业绩和新签订单情况。公司1H2026营收虽有所下滑,但净利润保持增长,毛利率提升明显。新签订单同比增长62.1%,显示公司业务扩张强劲。报告还关注到公司30万吨/年乙二醇项目运营稳定,水运营板块收入利润稳步提升,这些业务板块的稳健发展支撑公司整体业绩。
当前化工行业市场状况如何?
化工行业整体处于转型升级阶段,市场需求分化明显。煤化工领域受益于能源安全政策支持,订单饱满度高。报告数据显示,东华科技化工行业收入占比33.6亿元,毛利率14.1%,同比提升5.0 pct,显示行业盈利能力改善。同时,行业竞争加剧,企业需提升技术创新能力以保持竞争优势。
研报提示了哪些风险?
报告提示的主要风险包括项目推进不及预期、订单承接不及预期、化工品价格不及预期。项目推进风险涉及技术难题和建设周期;订单承接风险与市场需求波动相关;化工品价格波动直接影响企业盈利水平。这些风险需持续关注,可能影响公司业绩表现
你可能感兴趣
粤水电2017年中报点评:订单保障倍数高,工程建设/清洁能源稳步推进
建筑建材国泰君安证券2017-08-28
2020年一季报点评:2020Q1业绩亮眼,工程渠道驱动业绩持续高增,产线布局稳步推进
轻工制造华创证券2020-04-28
千万级订单继续高增,“1+X”新战略稳步推进
信息技术中泰证券2022-08-28
中报点评海外订单高增,化工实业快速增长
中泰证券2026-09-01
兴证建筑孟杰团队中国化学化学工程出海建企海外订单高增化工实业量价齐升
未知机构2024-06-19
【电报解读】我国紧凑型聚变能实验装置(BEST)建设稳步推进!机构称可控核聚变作为“终极能源”重要性日益增加下,行业已进入“工程可行性验证”阶段,这家公司开发的复合材料可应用于可控核聚变领域-20260417
未知机构2026-04-17
工程服务转型稳步推进,高分红吸引力强
建筑建材国信证券2025-04-14
2018年中报点评:高纯工艺主业在手订单饱满,清洗设备稳步推进
机械设备国泰君安证券2018-08-24
订单稳定增长,核电工程业绩高增
建筑建材国联证券2024-09-10
Q4业绩符合预期,规模化优势突出、工程订单有望延续高增
轻工制造东吴证券2020-03-01