猜你想问
Tobii AB 2026年第二季度财报核心业绩表现如何?
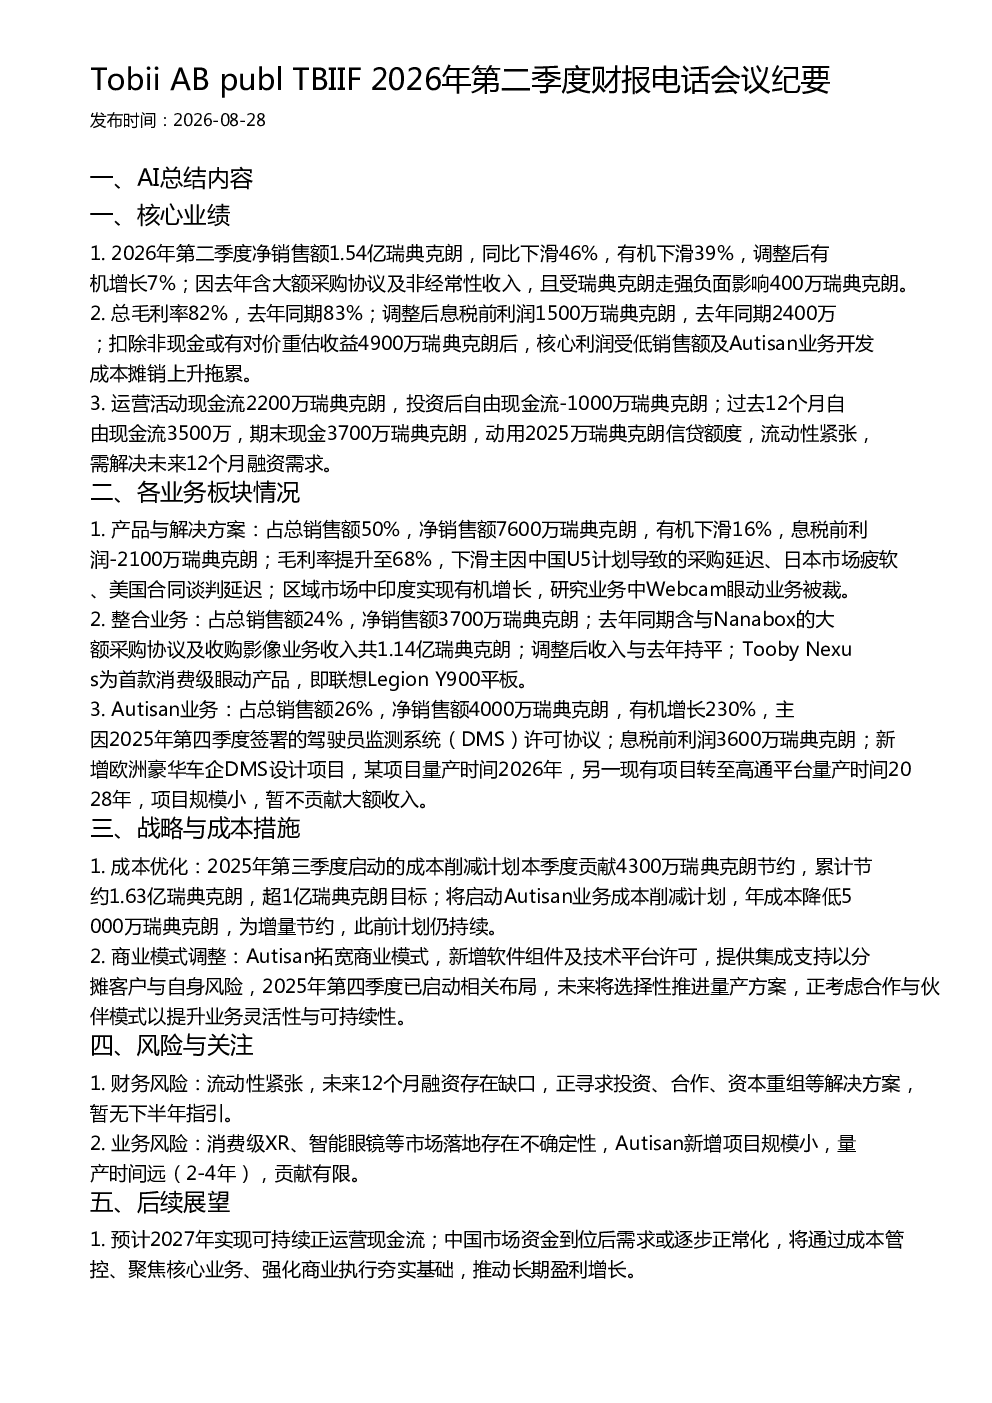
2026年第二季度,Tobii AB净销售额1.54亿瑞典克朗,同比下滑46%,有机下滑39%,但调整后有机增长7%。主要受去年大额采购协议及非经常性收入影响,以及瑞典克朗走强负面影响400万瑞典克朗。总毛利率82%,调整后息税前利润1500万瑞典克朗,较去年2400万下滑,主要因低销售额及Autisan业务开发成本摊销上升。运营活动现金流2200万瑞典克朗,投资后自由现金流-1000万瑞典克朗,期末现金3700万瑞典克朗,但动用2025万信贷额度显示流动性紧张。
Tobii AB 各业务板块发展情况及未来趋势?
产品与解决方案占50%销售额,净销售额7600万瑞典克朗,有机下滑16%,息税前利润-2100万瑞典克朗。毛利率提升至68%,但受中国U5计划采购延迟、日本市场疲软、美国合同谈判延迟影响。整合业务占24%,调整后收入与去年持平。Autisan业务占26%,净销售额4000万瑞典克朗,有机增长230%,主因DMS许可协议。未来将启动Autisan成本削减计划,拓宽商业模式,新增软件组件及技术平台许可,选择性推进量产方案,考虑合作模式提升灵活性与可持续性。
Tobii AB 报告中提到的关键战略与成本措施有哪些?
Tobii AB本季度成本削减计划贡献4300万瑞典克朗节约,累计节约1.63亿瑞典克朗,超1亿目标。Autisan业务将启动额外成本削减计划,年节约5000万瑞典克朗。商业模式调整方面,Autisan新增软件组件及技术平台许可,提供集成支持分摊风险,已启动相关布局,未来选择性推进量产方案,考虑合作模式提升业务灵活性与可持续性。
当前Tobii AB所处市场现状及行业发展趋势?
Tobii AB面临流动性紧张,未来12个月融资存在缺口,正寻求投资、合作、资本重组等解决方案。消费级XR、智能眼镜市场落地存在不确定性。Autisan新增项目规模小,量产时间远(2-4年),贡献有限。中国市场需求待逐步正常化,需通过成本管控、聚焦核心业务、强化商业执行夯实基础。行业趋势上,眼动追踪技术向消费级应用渗透,但市场仍处早期阶段,企业需平衡创新与盈利。
Tobii AB 报告中提示的主要风险有哪些?
Tobii AB面临流动性紧张,需解决未来12个月融资需求,正寻求投资、合作、资本重组等方案。财务风险主要来自运营现金流不足及信贷额度使用。业务风险包括消费级XR、智能眼镜市场落地不确定性,以及Autisan新增项目规模小、量产时间远(2-4年),短期内贡献有限。此外,成本削减计划可能影响长期研发投入,需关注其对企业技术领先地位的潜在影响。