猜你想问
君实生物核心产品特瑞普利单抗的市场表现如何?
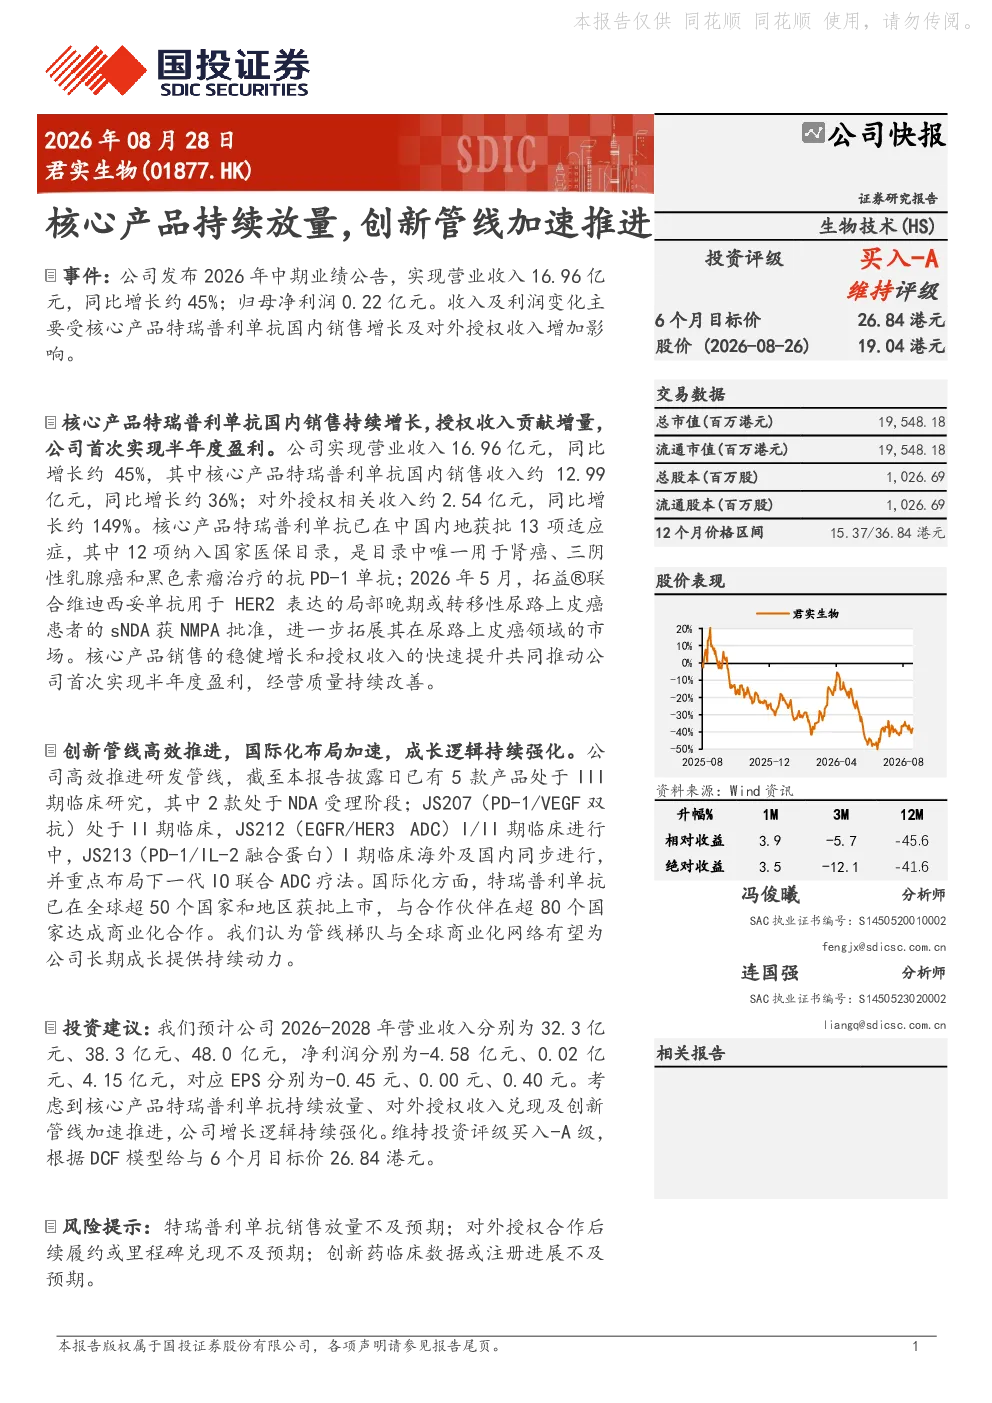
君实生物核心产品特瑞普利单抗国内销售收入约12.99亿元,同比增长约36%,已在中国内地获批13项适应症,其中12项纳入国家医保目录。该产品是医保目录中唯一用于肾癌、三阴性乳腺癌和黑色素瘤治疗的抗PD-1单抗,显示出强劲的市场竞争力。2026年5月,拓益®联合维迪西妥单抗用于HER2表达的局部晚期或转移性尿路上皮癌患者的sNDA获NMPA批准,进一步拓展了其在尿路上皮癌领域的市场。
君实生物创新管线进展情况如何?
君实生物创新管线高效推进,截至本报告披露日已有5款产品处于III期临床研究,其中2款处于NDA受理阶段。JS207(PD-1/VEGF双抗)处于II期临床,JS212(EGFR/HER3 ADC)I/II期临床进行中,JS213(PD-1/IL-2融合蛋白)I期临床海外及国内同步进行。公司重点布局下一代IO联合ADC疗法,显示出对未来市场趋势的敏锐把握。
君实生物报告中的关键分析方向是什么?
君实生物报告的关键分析方向包括核心产品特瑞普利单抗的持续放量、对外授权收入的兑现情况以及创新管线的加速推进。报告指出,公司增长逻辑持续强化,主要得益于这些因素的共同作用。此外,报告还分析了公司国际化布局,特瑞普利单抗已在全球超50个国家和地区获批上市,与合作伙伴在超80个国家达成商业化合作。
当前君实生物的市场现状如何?
君实生物市场现状表现为收入及利润的显著增长,2026年中期业绩公告显示,公司实现营业收入16.96亿元,同比增长约45%,归母净利润0.22亿元,首次实现半年度盈利。这一增长主要得益于核心产品特瑞普利单抗的国内销售增长及对外授权收入增加。同时,公司创新管线的高效推进也为其市场地位提供了有力支撑。
君实生物研报中提示的主要风险有哪些?
君实生物研报中提示的主要风险包括特瑞普利单抗销售放量不及预期、对外授权合作后续履约或里程碑兑现不及预期、创新药临床数据或注册进展不及预期。这些风险提示反映了公司在快速发展的同时,仍需关注的市场不确定性因素,如市场竞争加剧、政策变化等。