猜你想问
中瓷电子这份研报的核心内容是什么?
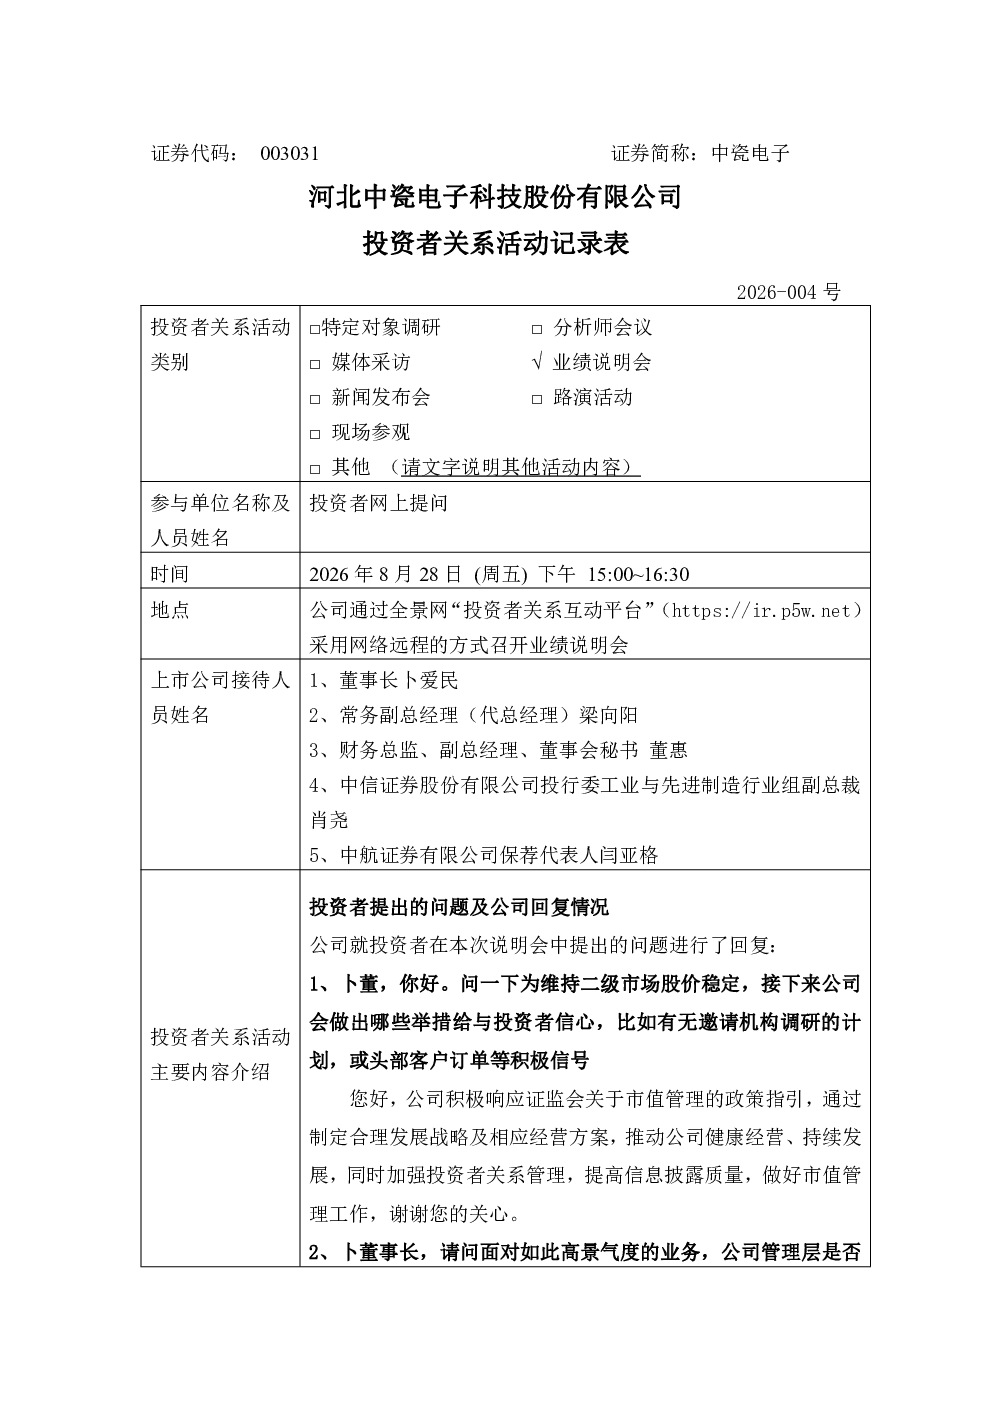
中瓷电子这份研报显示公司董事会及管理层对公司中长期发展前景充满信心,将持续聚焦电子陶瓷、第三代半导体核心业务领域,强化技术研发与市场拓展。公司重视市值管理与股东回报,将审慎决策各类市值维护措施,并严格按照规定履行信息披露义务。目前氮化铝基板和碳化硅模块的产能利用率维持在较高水平,订单饱满。子公司博威公司致力于为全球通信设备供应商提供氮化镓通信基站射频芯片与器件产品,积极推进5G-A、6G等新一代通信系统用射频芯片与器件关键技术突破和产业化。募投项目按计划有序建设中,子公司雄安太芯将持续在测试测量、高速通信、人体安检等领域深耕。公司产品的定价原则均为市场化定价,积极推动降本增效工作。2026年上半年存货较年初增加61.8%,主要是基于下游订单持续增长及原材料价格波动的预期进行的原材料战略储备。公司已公告中期利润分配方案,与公司经营业绩相匹配。电子陶瓷板块上半年营收增长70.16%,但营业成本增速达73.18%,综合毛利率从38.15%降至32.07%。氮化镓业务上半年营收端保持正增长,利润端受销售产品结构变化及研发投入增加影响略有承压,但核心盈利能力依然扎实。公司陶瓷外壳系列产品是国内能与国际知名企业进行竞争的少数厂商之一,在国内电子陶瓷行业具有重要影响力。
电子陶瓷行业的发展趋势如何?
电子陶瓷行业发展趋势显示市场需求旺盛,中瓷电子积极推进产线建设与产能释放,规模效应将进一步显现。光通信器件陶瓷外壳/基板占营业收入比重68.17%,800G及以上高速率产品占比提升,精密陶瓷零部件被定位为“未来三至五年增长极”,已全面突破静电卡盘材料、设计和工艺各环节,并批量供货。国内电子陶瓷行业具有重要影响力,公司开创了我国光通信器件陶瓷外壳产品领域,已成为国内规模最大的高端电子陶瓷外壳制造商。公司持续创新材料和精益技术,是国内能与国际知名企业进行竞争的少数厂商之一,是我国替代进口电子陶瓷外壳的主要代表企业。
这份研报重点分析了哪些方向?
这份研报重点分析了中瓷电子在电子陶瓷、第三代半导体核心业务领域的经营业绩与发展前景。具体包括:产能利用率与业务增长,如氮化铝基板和碳化硅模块的产能利用率维持在较高水平,订单饱满;募投项目与资产合并,募投项目按计划有序建设中,子公司雄安太芯将持续在测试测量、高速通信、人体安检等领域深耕;产品定价与成本控制,公司产品的定价原则均为市场化定价,积极推动降本增效工作;财务状况,2026年上半年存货较年初增加61.8%,公司货款回收节奏正常,已公告中期利润分配方案;电子陶瓷板块,上半年营收增长70.16%,但营业成本增速达73.18%,综合毛利率从38.15%降至32.07%;氮化镓业务,博威公司上半年营收端保持正增长,利润端受销售产品结构变化及研发投入增加影响略有承压,但核心盈利能力依然扎实;市场竞争力,公司陶瓷外壳系列产品是国内能与国际知名企业进行竞争的少数厂商之一,在国内电子陶瓷行业具有重要影响力。
目前电子陶瓷市场的现状如何?
目前电子陶瓷市场现状显示中瓷电子订单饱满,产能利用率维持在高位,规模效应将进一步显现。公司是国内能与国际知名企业进行竞争的少数厂商之一,是我国替代进口电子陶瓷外壳的主要代表企业,在国内电子陶瓷行业具有重要影响力。公司开创了我国光通信器件陶瓷外壳产品领域,已成为国内规模最大的高端电子陶瓷外壳制造商。光通信器件陶瓷外壳/基板占营业收入比重68.17%,800G及以上高速率产品占比提升,精密陶瓷零部件被定位为“未来三至五年增长极”,已全面突破静电卡盘材料、设计和工艺各环节,并批量供货。这些数据表明电子陶瓷市场需求旺盛,中瓷电子在该领域具有显著的竞争优势和市场地位。
这份研报有哪些风险提示?
这份研报的风险提示指出二级市场股价受行业、宏观经济环境、投资者价值判断及资本市场整体状况等多方面因素共同影响。虽然公司董事会及管理层对公司中长期发展前景充满信心,但股价波动仍需关注。此外,电子陶瓷板块上半年营收增长70.16%,但营业成本增速达73.18%,综合毛利率从38.15%降至32.07%,主要原因是黄金、有色金属等材料价格上涨,成本控制仍需持续关注。氮化镓业务上半年利润端受销售产品结构变化及研发投入增加影响略有承压,虽然核心盈利能力依然扎实,但研发投入和市场变化仍需关注。这些因素可能对公司的股价和经营业绩产生影响,投资者需谨慎评估。