猜你想问
申通快递2026年业绩表现如何?
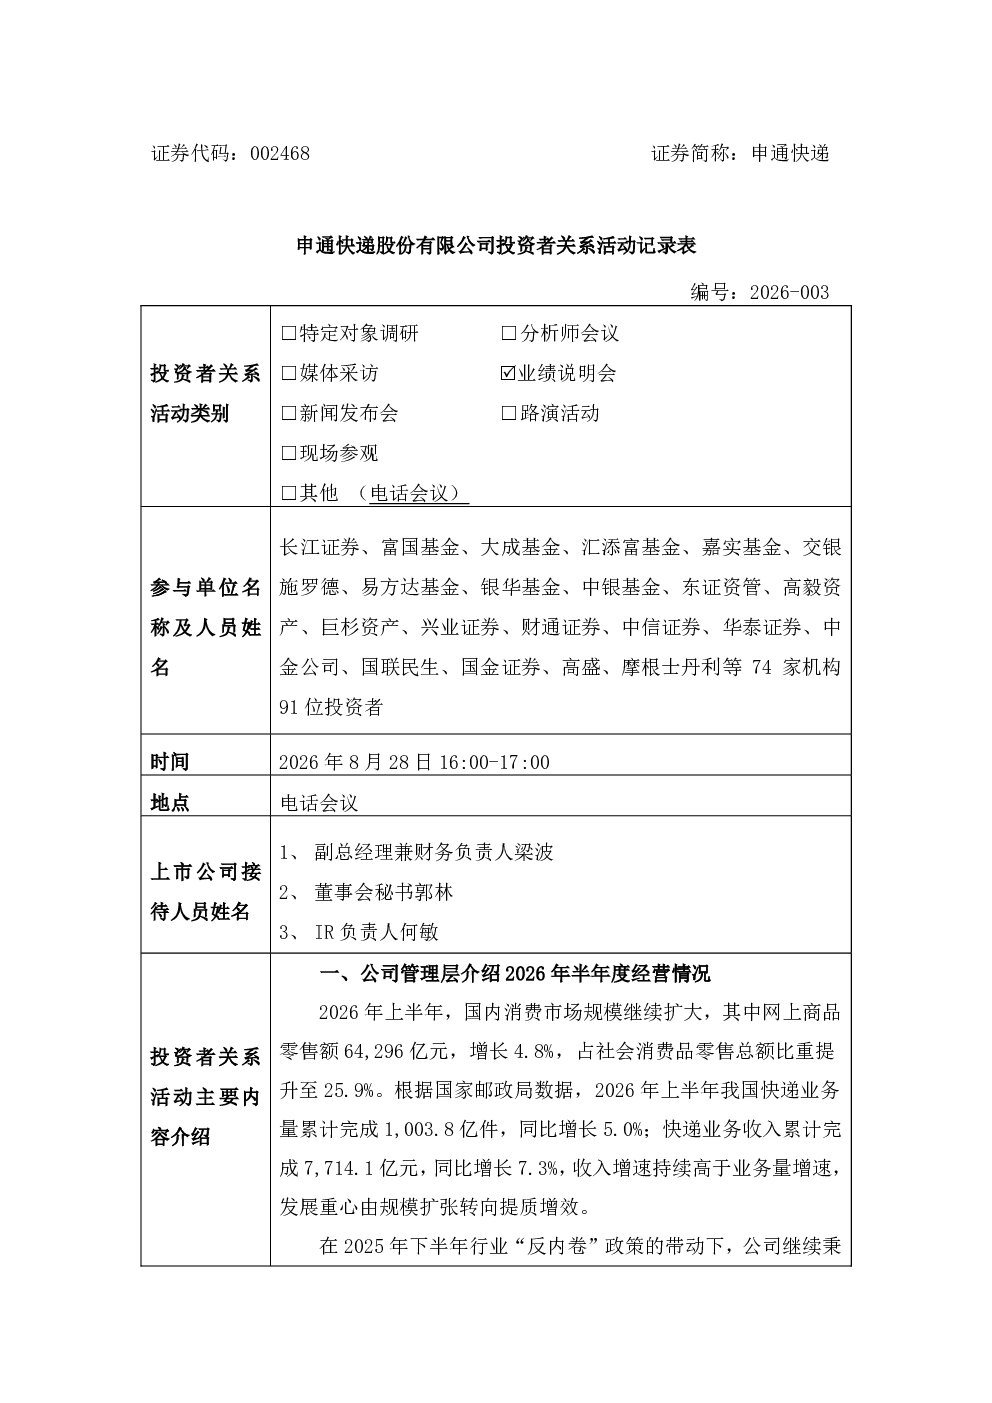
申通快递2026年上半年业绩显著增长,业务量142.99亿件同比增长15.8%,收入324.9亿元同比增长29.8%,其中快递服务收入320.7亿元同比增长29.9%。单票快递服务收入2.24元同比增长0.24元,归母净利润10.35亿元同比增长128.3%,单票净利0.07元。经营活动净现金流20.6亿元同比增长178.9%
快递行业反内卷政策影响?
当前快递行业反内卷政策禁止低于成本的价格战,促使企业通过降本提升竞争力。申通快递受益于此政策,通过优化成本结构增强市场竞争力,预计该政策将持续推动行业高质量发展,避免恶性竞争,促进行业健康有序发展。
申通快递未来资本开支计划?
申通快递产能短板已补齐,2026年资本开支预计下降,主要投入转运中心设备与车辆。未来将根据行业及规模效益合理规划产能提升,避免过度投资,保持资本开支的理性与效率,确保资源有效利用。
申通快递AI技术布局情况?
申通快递积极推进AI技术布局,推进大模型、智能体等技术与业务场景融合,搭建AI产品矩阵如AI运营专家、AI数字客服等,赋能全链路运营,助力实现“体验领先”目标,加速智能化转型,提升运营效率与服务质量。
申通快递报告存在哪些风险?
申通快递报告提示,子公司立案调查撤回可转债申报,后续再融资计划将审慎决定,存在一定财务风险。此外,行业竞争加剧、政策变化等因素也可能对经营产生影响,需密切关注市场动态及监管政策调整。
你可能感兴趣
301633 港迪技术 301633港迪技术投资者关系管理信息20260828
未知机构2026-08-28
002349 精华制药 002349精华制药投资者关系管理信息20260828
未知机构2026-08-28
002126 银轮股份 002126银轮股份投资者关系管理信息20260828
未知机构2026-08-28
000930 中粮科技 中粮科技000930中粮科技投资者关系管理信息20260828
未知机构2026-08-28
300476 胜宏科技 300476胜宏科技投资者关系管理信息20260828
未知机构2026-08-28
002378 章源钨业 002378章源钨业投资者关系管理信息20260828
未知机构2026-08-28
301330 熵基科技 301330熵基科技投资者关系管理信息20260828
未知机构2026-08-28
001201 东瑞股份 001201东瑞股份投资者关系管理信息20260828
未知机构2026-08-28
002582 好想你 002582好想你投资者关系管理信息20260828
未知机构2026-08-28
000983 山西焦煤 000983山西焦煤投资者关系管理信息20260828
未知机构2026-08-28