猜你想问
顺丰控股最新业务发展情况如何?
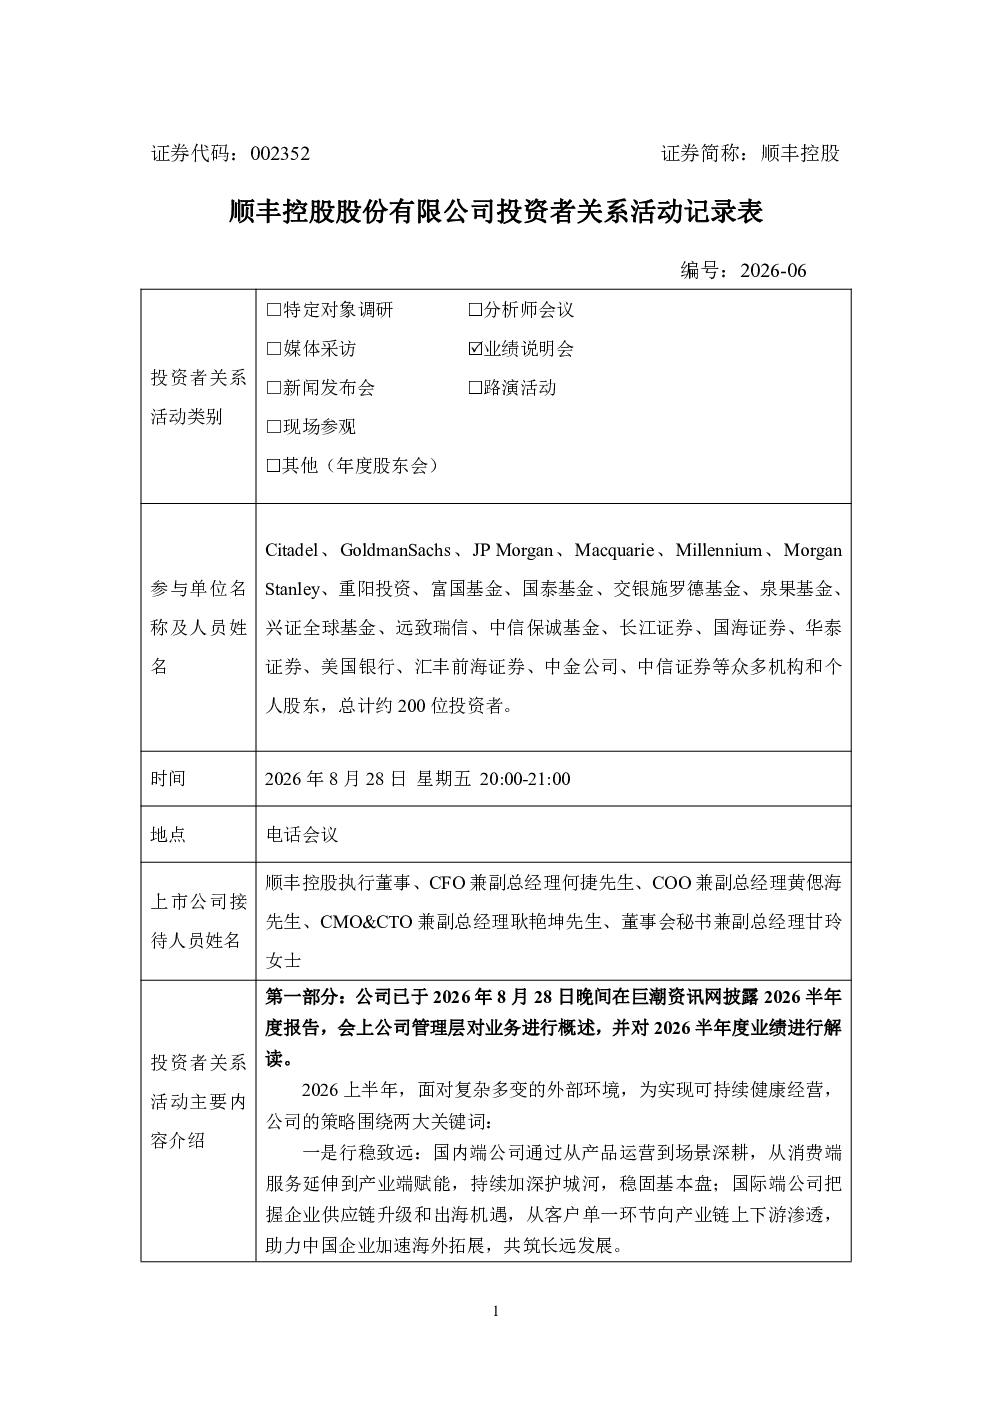
顺丰控股2026年业务呈现多元化增长态势。国内业务稳健,供应链及国际业务收入占比和增速均扩大,其中国际快递、跨境电商、国际供应链增长显著,不含KLN的本体收入增速高达47%。时效快递收入增速0.2%,高端时效通过深耕演唱会、展会场景筑高壁垒。经济快递增长7.5%,增益计划提升高价值客户占比。快运收入增速12.6%,工业大件市场货量占比超55%。同城业务收入利润双增长。运营端部署智能设备,建设自动化转运中心,投运新能源车和智能单驾,科技赋能加速。
快递行业发展趋势如何?
快递行业正经历结构性变革,高端化、智能化、国际化趋势明显。顺丰控股通过深耕高端时效场景、拓展国际业务、发展供应链服务,体现行业高端化方向。AI技术全链路赋能,智能体生态初步构建,助力增收降本,反映智能化转型加速。国际快递、跨境电商等新兴领域增长强劲,显示行业国际化拓展加速。同时,运力成本占比上升,人工成本占比下降,反映行业竞争加剧,运营效率成为关键。
顺丰控股报告重点分析了哪些方向?
顺丰控股报告重点分析了业务结构优化、科技赋能降本增效及财务稳健性。业务端,聚焦高端时效、经济快递、快运、同城、供应链及国际业务增长,通过场景拓展、客户结构优化、能力搭建实现多元化增长。科技端,AI全链路赋能初步实现协同调用,客户+销售智能体助力增收,规划+履约智能体释放降本潜力。财务端,2026上半年营收1555亿元同比增长5.9%,扣非净利润50亿元增长9.3%,毛利润增长7.7%,费用率优化,现金流健康,股东回报提升。
当前快递市场竞争状况如何?
当前快递市场竞争激烈,呈现多元化格局。顺丰控股通过高端化、国际化、智能化战略构筑差异化优势,高端时效业务增速高于GDP,国际业务增速高达47%,科技赋能降本增效。经济快递领域,各家企业通过调优结构、精进运营实现韧性增长。快运市场聚焦工业大件,网络竞争力强化。同城业务收入利润双增长。同时,行业成本结构变化,人工成本占比下降但运力成本占比上升,反映竞争加剧导致资源投入增加。
顺丰控股研报是否存在风险提示?
顺丰控股研报未直接给出具体风险提示,但可从行业趋势和公司运营中识别潜在风险。行业层面,快递市场竞争白热化,价格战、油价波动、人力成本上升可能影响盈利能力。公司层面,国际业务拓展面临地缘政治、汇率波动等不确定性,供应链业务依赖客户集中度,科技投入大但回报周期长,自动化设备部署需持续投入。此外,资本开支提升可能影响短期现金流,需关注长期投入与短期盈利平衡。