猜你想问
北方国际2026年半年度业绩报告核心内容有哪些?
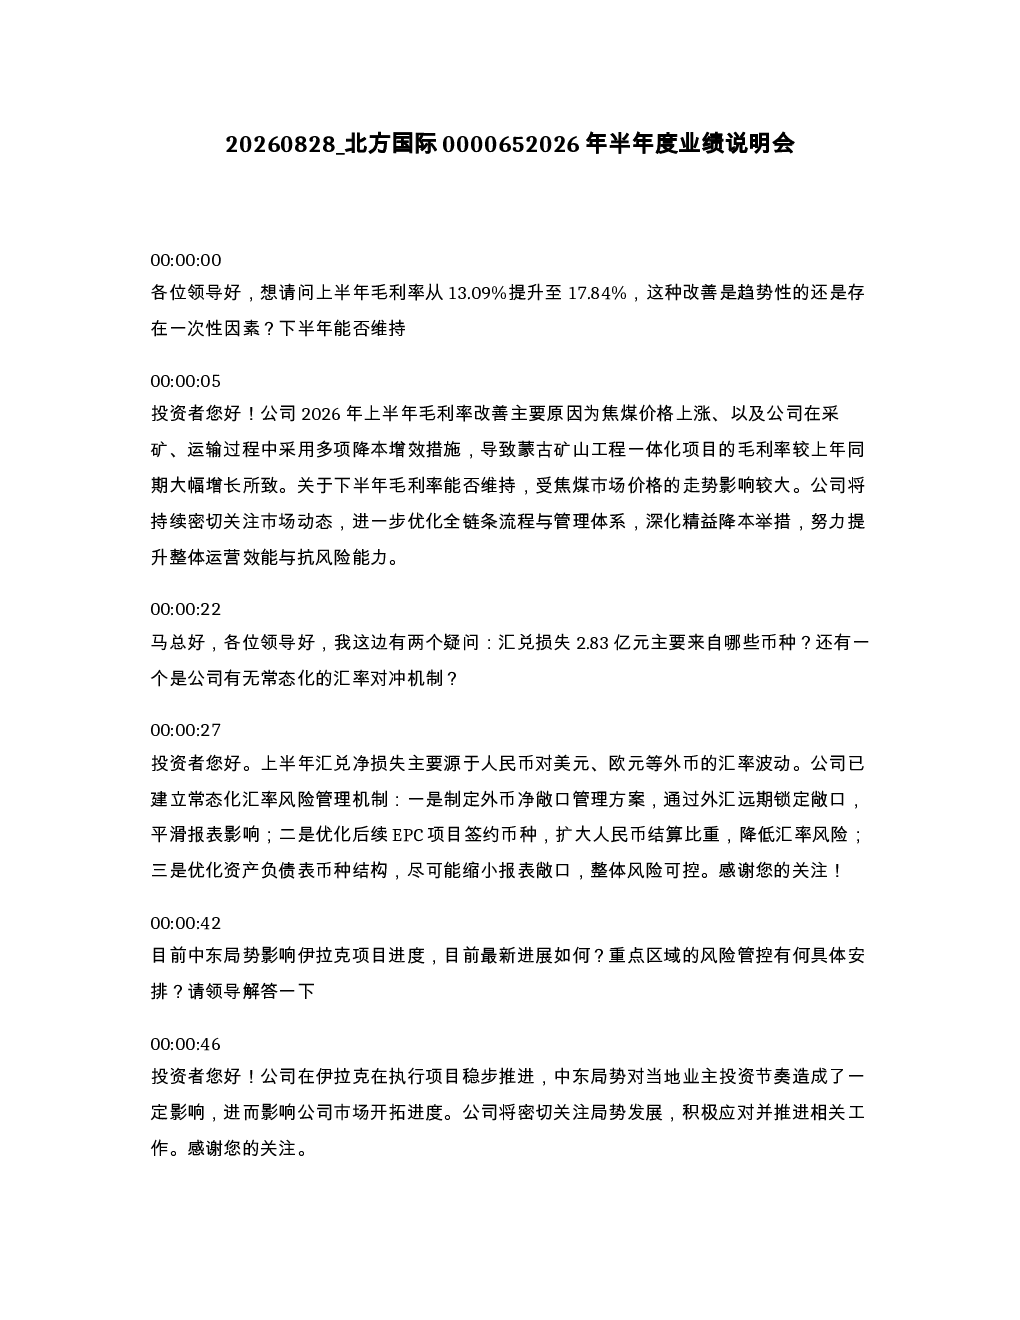
2026年上半年公司毛利率从13.09%提升至17.84%,主要得益于焦煤价格上涨及降本增效措施,蒙古矿山工程一体化项目毛利率大幅增长。汇兑净损失2.83亿元,公司已建立常态化汇率风险管理机制。工程板块收入下降26.58%,毛利率降至8.74%,属于阶段性问题。孟加拉电站贡献利润1.35亿元,占利润总额30.86%。公司战略转向“工程+运营”双轮驱动,上半年现金流大增418%主要依赖蒙古项目,未来将多元化现金来源。
焦煤行业发展趋势如何?
焦煤行业上半年受益于价格上涨,毛利率显著改善。下半年毛利率维持情况受焦煤市场价格影响较大,公司将持续优化流程与管理,提升运营效能。公司正努力拓展煤源,强化动态跟踪与定价能力,以应对市场变化。焦煤业务供需平衡后,经营性现金流将回归正常水平。
报告重点分析了哪些方向?
报告重点分析了毛利率改善趋势、汇率风险管理、伊拉克项目进展、工程板块收入变化、孟加拉电站盈利预期、蒙古矿山一体化项目、外币净敞口及汇率风险管理、焦煤销量及下半年展望、孟加拉电站、波黑光伏及传统EPC板块转型、战略转向及运营业务利润占比目标、经营现金流改善及市值管理。
当前市场对北方国际的判断是什么?
市场关注公司毛利率改善、汇率风险管理措施及战略转型进展。公司上半年经营现金流大幅增长,但依赖蒙古项目,未来需多元化现金来源。工程板块收入下降属阶段性问题,下半年将逐步改善。公司正通过多种手段提升抗风险能力,整体风险可控。
研报提示了哪些风险?
研报提示焦煤价格波动对毛利率的潜在影响,汇率风险管理仍需持续关注。伊拉克项目受中东局势影响,存在不确定性。工程板块收入短期下降,传统EPC板块毛利率修复空间有限。蒙煤销量及单吨毛利存在不确定性。公司市值管理工具应用及回购落地存在不确定性。
你可能感兴趣
北方股份2026年半年度业绩说明会
未知机构2026-09-01
北方导航600435 2026年半年度业绩说明会
未知机构2026-09-08
中钢国际2026年半年度业绩说明会纪要
未知机构2026-09-06
奥康国际2026年半年度业绩说明会
未知机构2026-08-20
中材国际2026年半年度业绩说明会
未知机构2026-08-28
601298 青岛港 青岛港国际股份有限公司投资者关系活动记录表 2026年半年度业绩说明会
未知机构2026-09-04
乐惠国际2026年半年度业绩说明会
未知机构2026-09-01
森松国际2026年半年度业绩说明会纪要
未知机构2026-08-30
山鹰国际2026年半年度业绩说明会
未知机构2026-09-14
广发建筑 耿鹏智团队 北方国际 26H1业绩说明会摘要
未知机构2026-08-27