猜你想问
中泰银行上半年信贷投放情况如何?
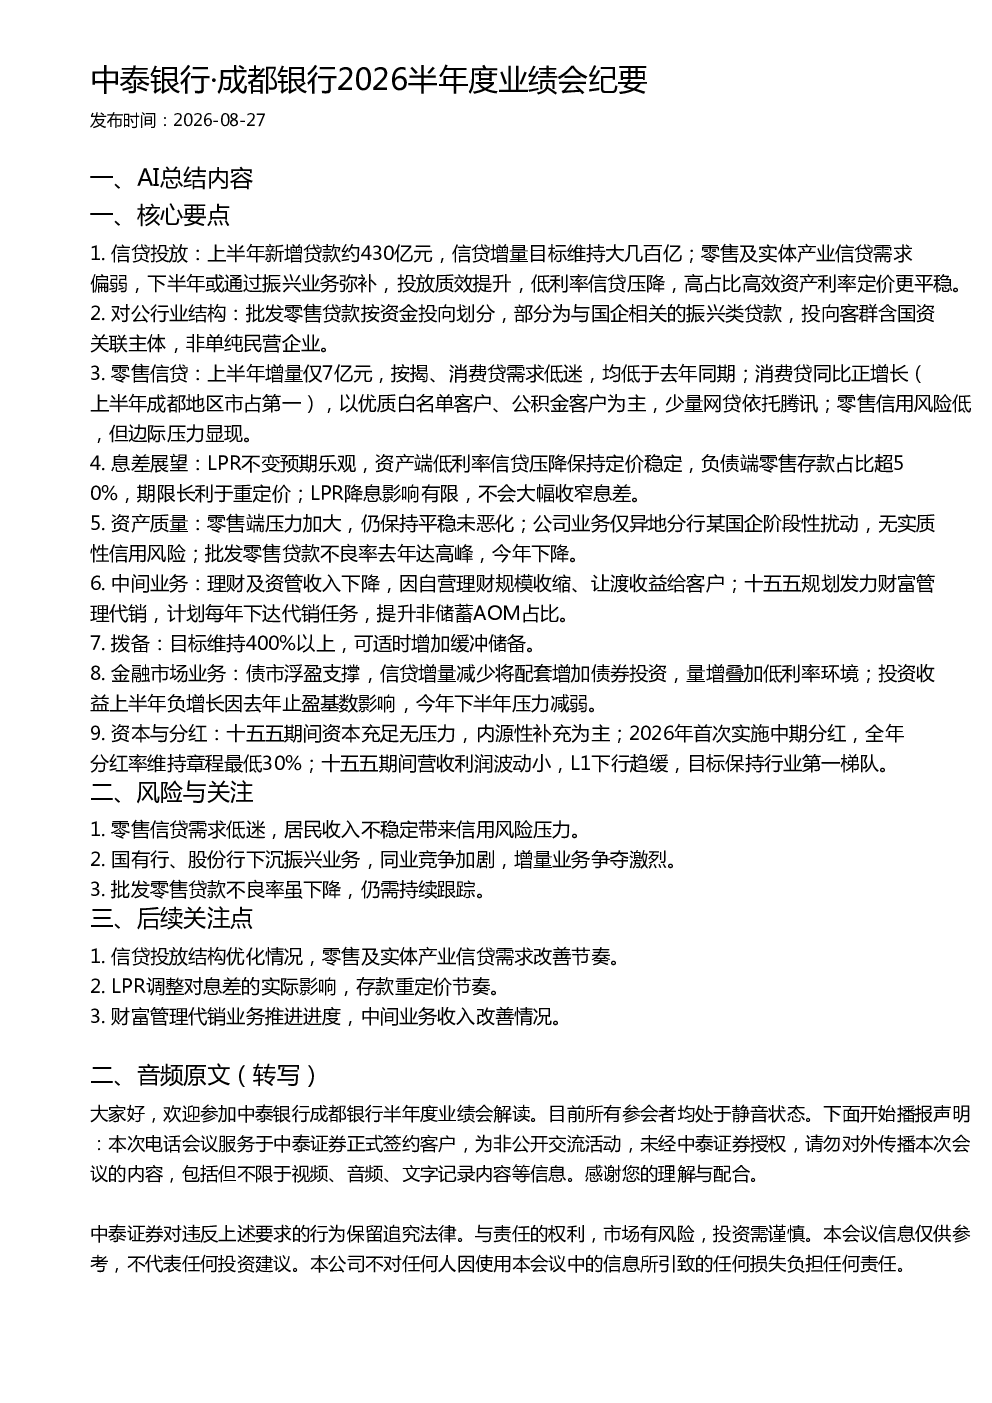
上半年新增贷款约430亿元,全年增量目标维持大几百亿。零售及实体产业信贷需求偏弱,下半年或通过振兴业务弥补。投放质效提升,低利率信贷压降,高占比高效资产利率定价更平稳。
批发零售贷款投向哪些行业?
批发零售贷款按资金投向划分,部分为与国企相关的振兴类贷款,投向客群含国资关联主体,非单纯民营企业。
零售信贷需求低迷的原因是什么?
上半年增量仅7亿元,按揭、消费贷需求低迷,均低于去年同期。消费贷同比正增长(上半年成都地区市占第一),以优质白名单客户、公积金客户为主,少量网贷依托腾讯。零售信用风险低,但边际压力显现。
LPR调整对银行息差有何影响?
LPR不变预期乐观,资产端低利率信贷压降保持定价稳定,负债端零售存款占比超50%,期限长利于重定价;LPR降息影响有限,不会大幅收窄息差。
报告提示的主要风险有哪些?
零售信贷需求低迷,居民收入不稳定带来信用风险压力。国有行、股份行下沉振兴业务,同业竞争加剧,增量业务争夺激烈。批发零售贷款不良率虽下降,仍需持续跟踪。
你可能感兴趣
大豪科技603025 2026半年度业绩说明会纪要
未知机构2026-08-25
中泰电子金海通2026年半年度业绩说明会纪要
未知机构2026-08-27
成都银行2022年三季报业绩会纪要-调研纪要
未知机构2022-11-11
603155 新亚强 2026半年度业绩说明会投资者关系活动记录表
未知机构2026-08-03
中国电信 601728 2026半年度业绩说明会
未知机构2026-08-20
中国电信2026半年度业绩说明会
未知机构2026-08-20
信维通信2026半年度业绩说明会核心内容
未知机构2026-08-31
山东博轩集团2026半年度业绩说明会情况通报
未知机构2026-08-26
电科芯片2026半年度业绩说明会
未知机构2026-08-26
新亚强2026半年度业绩说明会
未知机构2026-08-03