猜你想问
鲟龙科技2026年中报核心内容是什么?
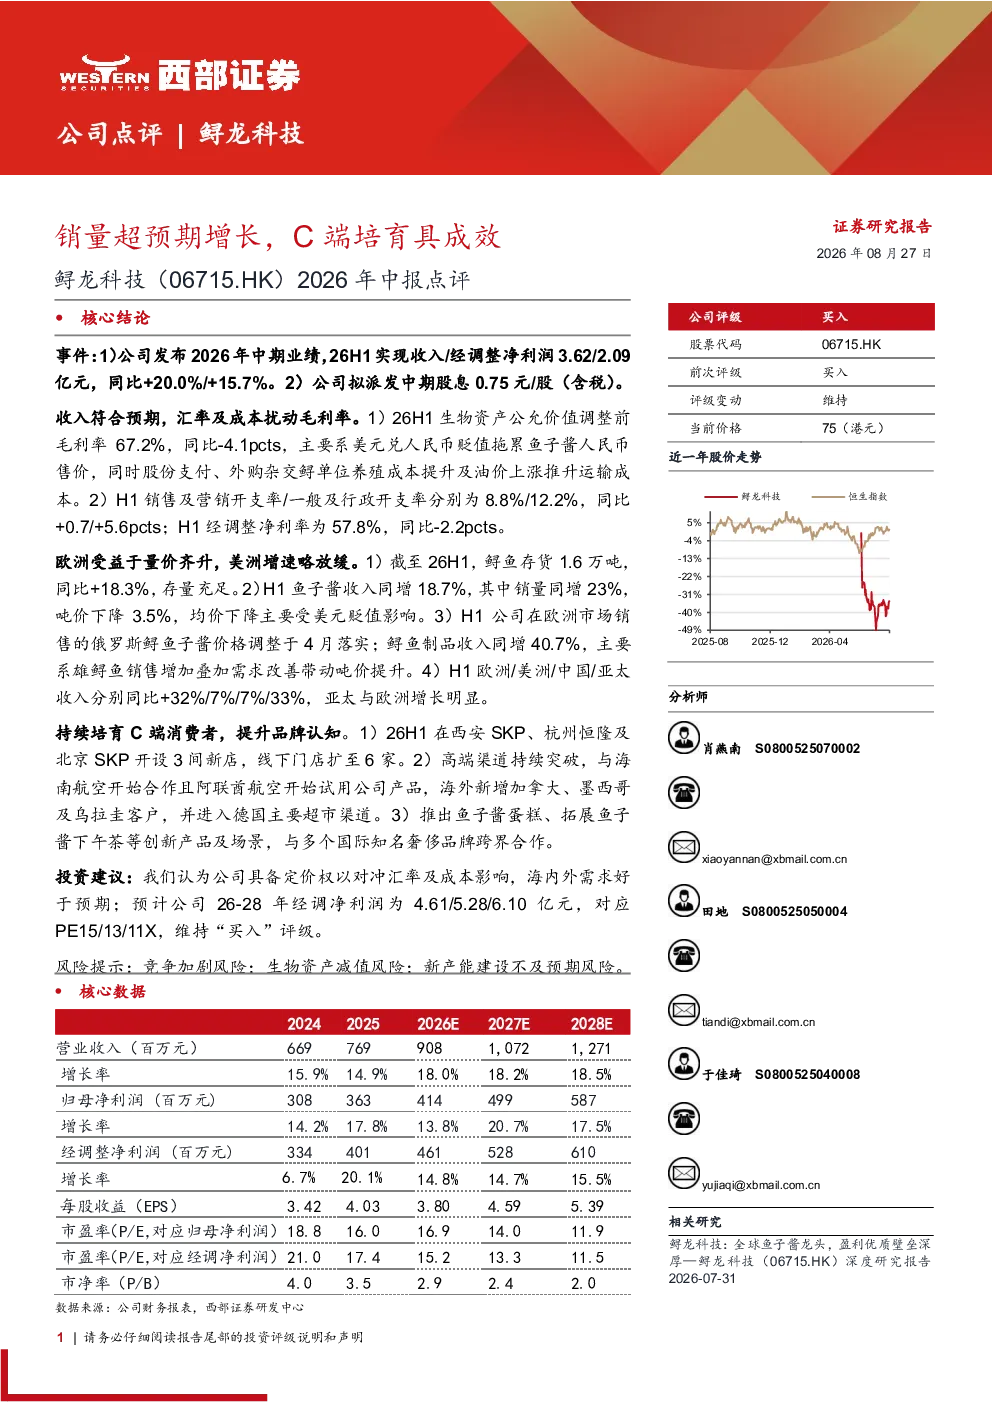
鲟龙科技2026年中报显示公司销量超预期增长,C端培育取得成效。欧洲市场受益于量价齐升,美洲增速略放缓。公司2026H1实现收入3.62亿元,同比增长20.0%;经调整净利润2.09亿元,同比增长15.7%。鱼子酱收入同增18.7%,销量同增23%,吨价下降3.5%。线下门店扩至6家,高端渠道持续突破,海外新增加拿大、墨西哥及乌拉圭客户。
鲟龙科技所属赛道的发展趋势如何?
鲟龙科技所属赛道为高端水产品及鱼子酱市场,报告显示欧洲市场量价齐升,美洲增速放缓但仍有增长,C端培育取得成效。公司持续拓展高端渠道,海外市场布局增加。未来发展趋势需关注消费升级、品牌建设及国际市场拓展,同时生物资产减值和新产能建设是行业潜在风险。
鲟龙科技报告中重点分析了哪些方向?
报告重点分析了公司销量增长、C端培育成效及区域市场表现。关键数据包括2026H1收入同比增长20.0%,净利润同比增长15.7%,鱼子酱收入同增18.7%,销量同增23%。报告还关注欧洲市场表现突出,美洲增速放缓,线下门店扩张及海外市场拓展情况。
当前鲟龙科技的市场现状如何?
鲟龙科技市场现状表现为销量超预期增长,C端培育取得初步成效。公司收入和利润均实现双位数增长,鱼子酱业务表现强劲。欧洲市场表现突出,美洲增速放缓但仍有增长空间。公司持续拓展高端渠道和海外市场,但需关注竞争加剧和生物资产减值等风险。
鲟龙科技研报中有哪些风险提示?
研报提示鲟龙科技面临的主要风险包括竞争加剧风险,高端水产品市场竞争激烈可能影响价格和市场份额;生物资产减值风险,若鲟鱼养殖成本上升或成活率下降可能导致减值;新产能建设不及预期风险,若产能扩张未达目标可能影响长期增长。
你可能感兴趣
王力安防2026年中报点评智能锁销量良好,C端收入增长
国泰海通证券2026-09-11
鲟龙科技6月出口高增关注中报超预期
未知机构2026-07-21
国泰海通食饮 鲟龙科技2026年中报速递
未知机构2026-08-24
2018年中报点评:收入与毛利增长强劲,C端业务超预期
信息技术国泰君安证券2018-08-14
2018年中报点评:收入与毛利增长强劲,C端业务超预期
信息技术国泰君安证券2018-08-14
2020年一季报点评:业绩超预期,C端增长亮眼
食品饮料华创证券2020-04-23
B、C端双轮驱动收入快速增长2026年中报点评
食品饮料财信证券2026-09-01
药明生物 2026年中报点评 利润端表现超预期
未知机构2026-08-25
华泰通信亿联网络2026年中报预告业绩超预期股息率具
未知机构2026-07-14
中报点评:收入增长提速/净利率环比改善,C端订阅及公有云收入增速亮眼
德邦证券2022-08-28