猜你想问
新乳业2026年中报核心内容是什么?
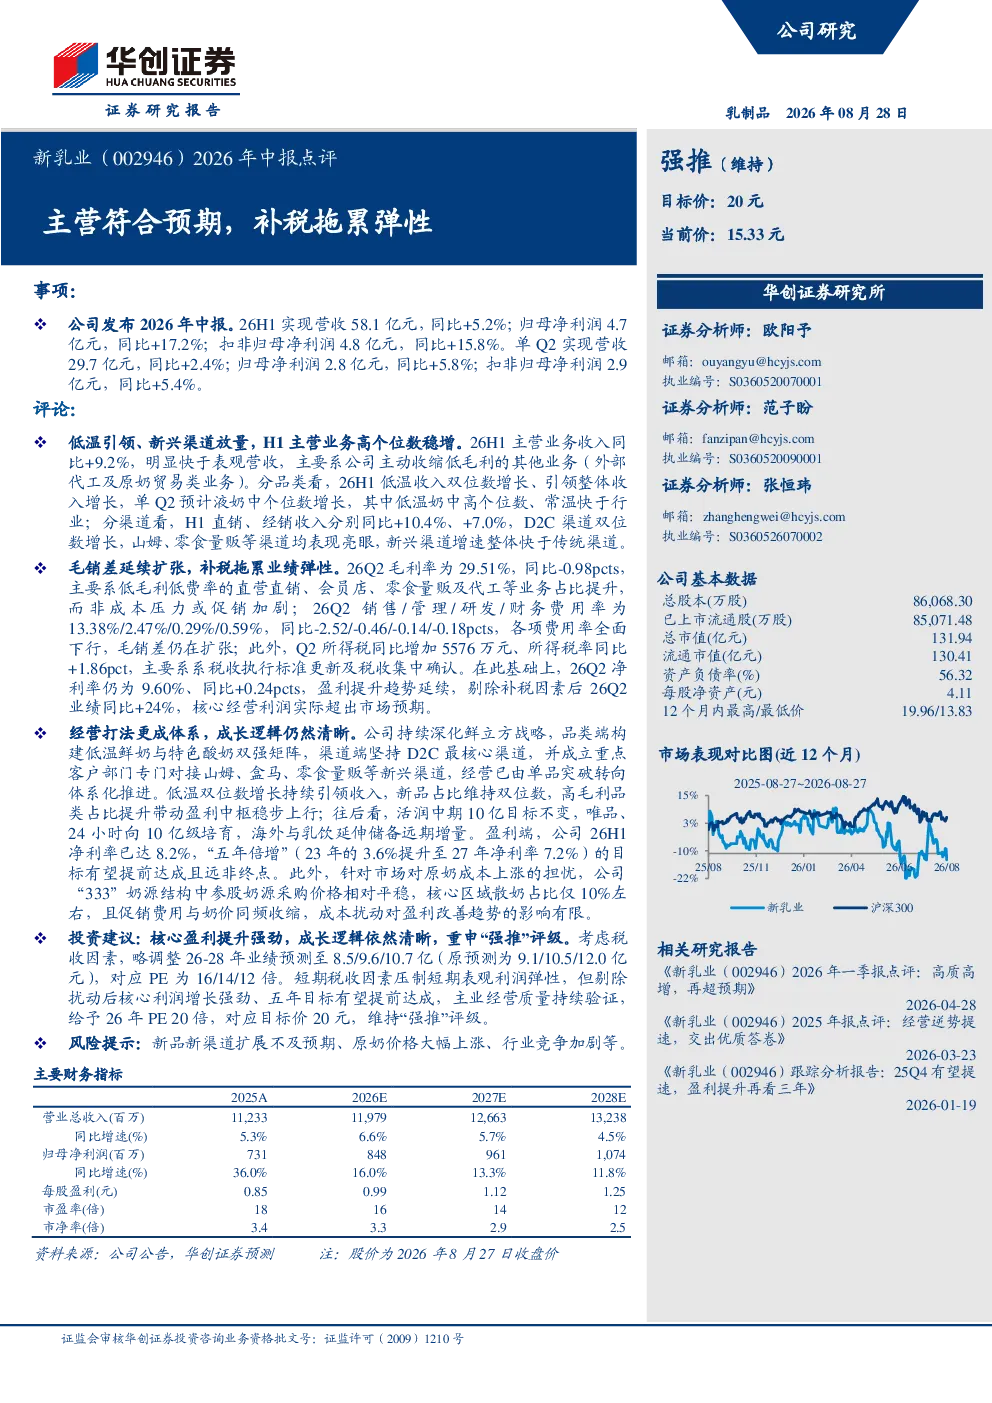
新乳业2026年中报显示公司主营业务符合预期,低温产品引领收入增长,新兴渠道放量显著,但补税因素拖累短期业绩弹性。2026H1营收58.1亿元,同比增长5.2%;归母净利润4.7亿元,同比增长17.2%;扣非归母净利润4.8亿元,同比增长15.8%。低温产品收入双位数增长,引领整体收入增长;液奶中低温奶中高个位数增长,常温快于行业。H1直销、经销收入分别同比+10.4%、+7.0%,D2C渠道双位数增长,山姆、零食量贩等新兴渠道表现亮眼。26Q2毛利率29.51%,同比-0.98pcts,主要系低毛利业务占比提升;各项费用率全面下行,毛销差扩张。Q2所得税同比增加5576万元,所得税率同比+1.86pct,主要系税收执行标准更新及税收集中确认。26H1净利率8.2%,目标“五年倍增”(23年净利率3.6%提升至27年7.2%)有望提前达成。
乳制品行业发展趋势如何?
乳制品行业正经历结构性变革,低温产品持续受益于消费升级,成为行业增长新引擎。新兴渠道如D2C、山姆会员店等表现亮眼,数字化和渠道多元化成为企业核心竞争策略。液奶市场增速放缓,常温奶凭借渠道优势保持较快增长。行业集中度提升,龙头企业通过产品创新和渠道优化巩固市场地位。乳企需关注成本控制、新品研发及供应链稳定性,以应对市场竞争和消费需求变化。
新乳业报告中重点分析了哪些方向?
新乳业报告中重点分析了低温产品战略的成效,显示低温产品收入双位数增长,成为公司核心增长动力。报告还深入剖析了新兴渠道的拓展情况,D2C渠道收入同比双位数增长,山姆、盒马等新兴渠道贡献显著。此外,报告关注了公司盈利能力改善趋势,高毛利品类占比提升带动盈利中枢上行,净利率目标“五年倍增”有望提前达成。公司“333”奶源结构中参股奶源采购价格相对平稳,对成本端形成支撑。
当前乳制品市场现状如何?
当前乳制品市场呈现多元发展态势,低温产品与常温产品竞争激烈,低温市场增速显著高于常温市场。液奶市场增速放缓,消费者更注重产品品质和健康属性。渠道方面,线上线下融合加速,D2C、社区团购等新兴渠道崛起,传统经销渠道面临转型压力。乳企普遍加强产品创新,推出更多功能性、特色化产品满足消费者需求。行业竞争加剧,头部企业通过规模效应和品牌优势占据市场主导地位。
新乳业研报中提示了哪些风险?
新乳业研报提示的主要风险包括:新品新渠道扩展不及预期,可能导致业绩增长放缓;原奶价格大幅上涨可能压缩利润空间;行业竞争加剧可能影响市场份额和盈利能力。此外,税收政策变化可能影响公司所得税率,需关注税收执行标准更新及集中确认带来的影响。公司需持续优化成本结构,加强供应链管理,以应对潜在的市场波动和经营风险。