猜你想问
这份研报的核心内容是什么?
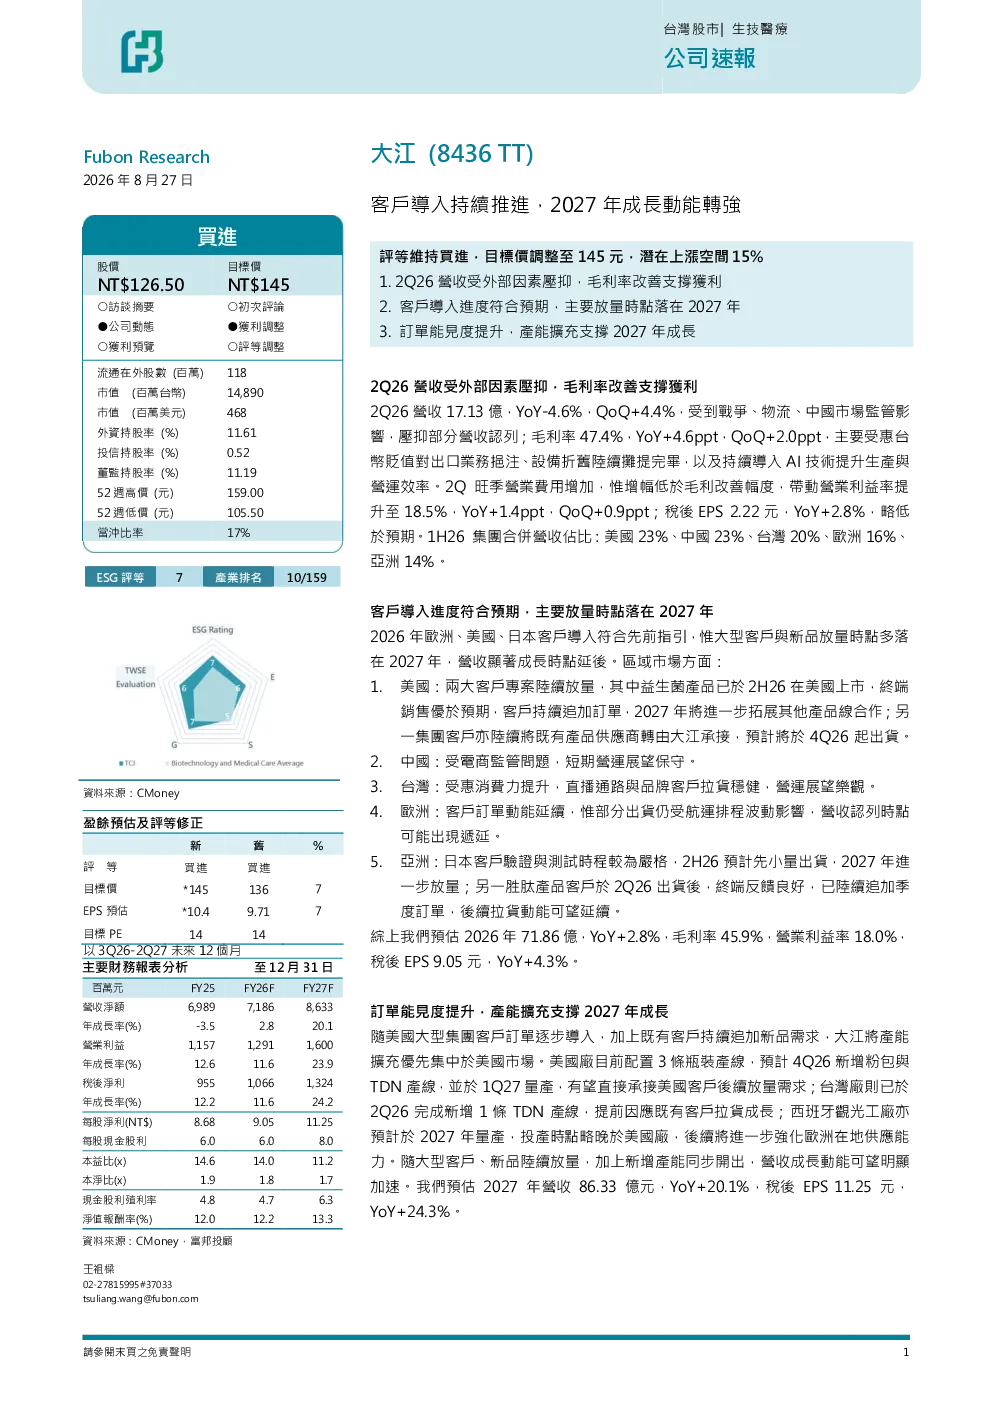
这份研报的核心内容是分析8436大江生医的客户导入进展和2027年的成长动能。报告维持“買進”评级,目标价调至145元,潜在上漲空間15%。2026年业绩受外部因素壓抑,但毛利率和營業利益率改善。客戶導入符合預期,但主要放量時點延至2027年。产能擴充支撐2027年成長,預計2027年營收86.33億,YoY+20.1%,稅後EPS 11.25元。
该行业的发展趋势如何?
该行业的发展趋势显示,外部因素如戰爭、物流、中國市場監管等壓抑了2026年的營收,但毛利率改善支撐獲利。客戶導入進度符合預期,主要放量時點延至2027年,產能擴充支撐2027年成長。美國市場兩大客戶專案陸續放量,益生菌產品銷售優於預期。中國市場短期營運展望保守,台灣市場受惠消費力提升,歐洲市場訂單動能延續,亞洲市場日本客戶2H26小量出貨,2027年進一步放量。
报告重点分析了哪些方向?
报告重点分析了8436大江生医的客户导入进展和产能擴充計劃。2026年歐美日客戶導入符合預期,但大型客戶與新品放量時點多延至2027年。美國市場兩大客戶專案陸續放量,益生菌產品銷售優於預期。產能擴充方面,美國廠預計4Q26新增粉包與TDN產線,1Q27量產;台灣廠已新增TDN產線,提前因應客戶需求;西班牙廠預計2027年量產,強化歐洲供應能力。
当前市场现状如何判断?
当前市场现状判断显示,2026年營收受戰爭、物流、中國市場監管等因素壓抑,但毛利率和營業利益率改善支撐獲利。客戶導入進度符合預期,但主要放量時點延至2027年。产能擴充支撐2027年成長,預計2027年營收86.33億,YoY+20.1%,稅後EPS 11.25元。美國市場兩大客戶專案陸續放量,益生菌產品銷售優於預期。中國市場短期營運展望保守,台灣市場受惠消費力提升,歐洲市場訂單動能延續,亞洲市場日本客戶2H26小量出貨,2027年進一步放量。
研报提示了哪些风险?
研报提示的主要風險包括匯率變動和訂單進度不如預期。目前PE在歷史區間下緣,給予14倍PER,目標價146元。外部因素如戰爭、物流、中國市場監管等壓抑了2026年的營收,但毛利率和營業利益率改善。客戶導入進度符合預期,但主要放量時點延至2027年,產能擴充支撐2027年成長。美國市場兩大客戶專案陸續放量,益生菌產品銷售優於預期。中國市場短期營運展望保守,台灣市場受惠消費力提升,歐洲市場訂單動能延續,亞洲市場日本客戶2H26小量出貨,2027年進一步放量。