猜你想问
联赢激光2026年半年报核心业绩数据有哪些?
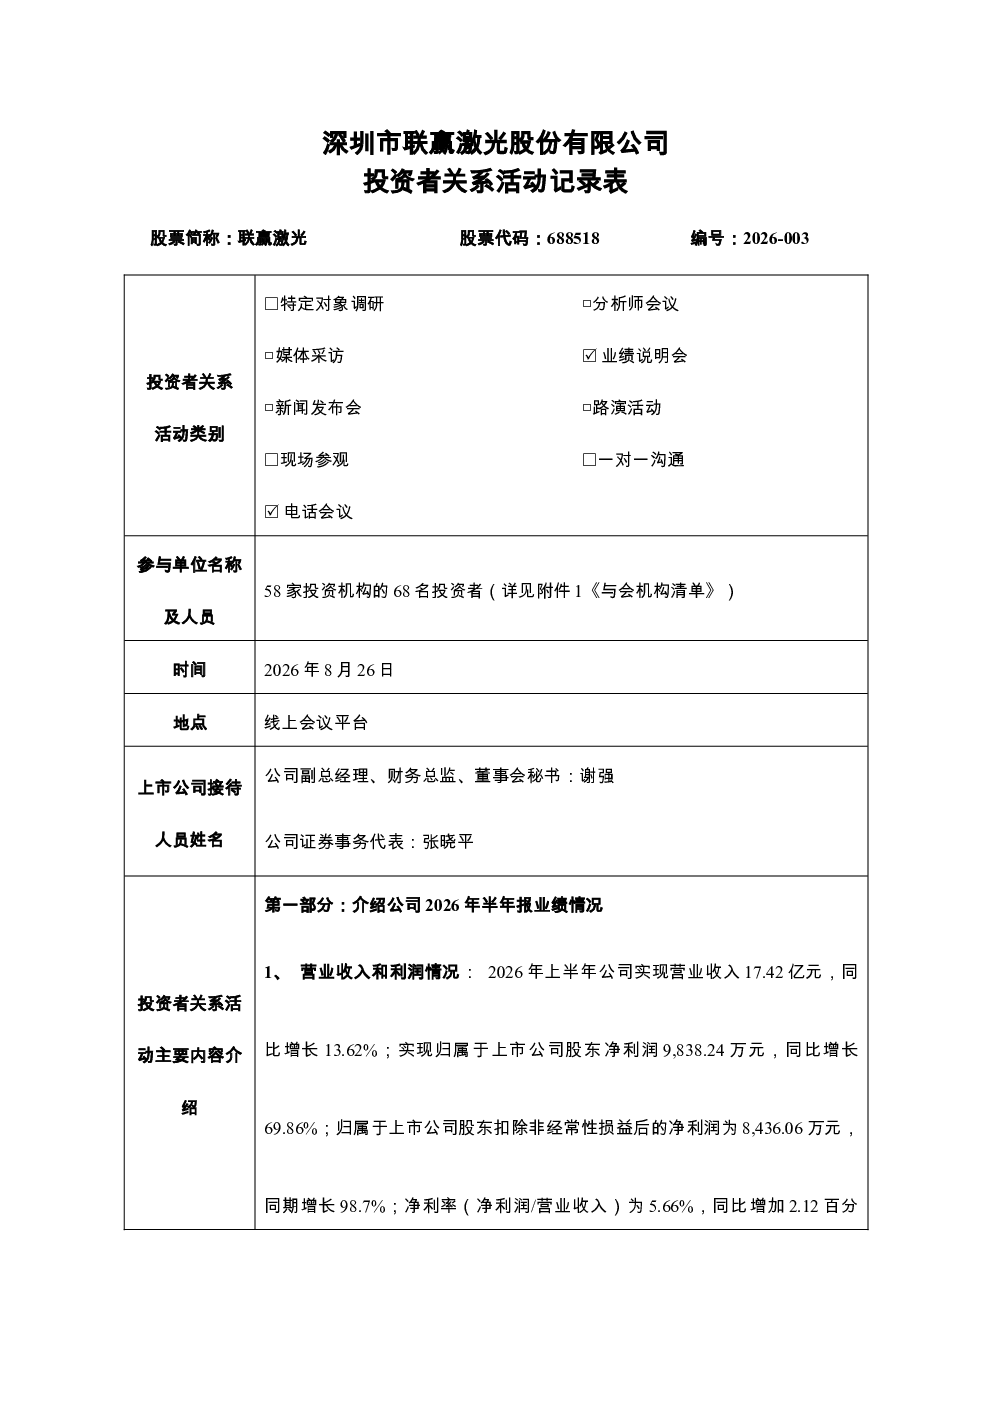
2026年上半年,联赢激光实现营业收入17.42亿元,同比增长13.62%;净利润9,838.24万元,同比增长69.86%;扣非净利润8,436.06万元,同比增长98.7%。净利率提升至5.66%,主要得益于验收增加、确认收入增长及毛利率略有提高。综合毛利率达到28.23%,同比提升0.9个百分点,二季度毛利率更是环比增长2.78个百分点,显示持续修复趋势。期间费用率下降至23.61%,同比减少1.09个百分点,体现规模效应带来的管理效率提升。总资产97.31亿元,同比增长18.86%;净资产33.07亿元,增长1.42%
联赢激光2026年半年报赛道发展趋势如何?
上半年锂电(含动力和储能)业务占比超80%,其中储能电池增速更快,新签订单(含税)42亿元,同比增长91%,创下成立以来的半年度最高水平。公司积极跟随国内锂电头部客户出海,已设立日本、德国、匈牙利等海外子公司,并筹办西班牙子公司。同时,公司在非锂电领域也取得进展,3C电子订单6亿元,配合头部客户研发新产品、新技术,预计2027年有增量需求。光伏方面,已为头部客户提供钙钛矿小试线设备。此外,公司长期布局光通信领域,为头部光模块企业供应激光器等设备,并积极布局AI液冷领域,涉及数据中心液冷散热管焊接。
联赢激光2026年半年报重点分析方向是什么?
报告重点分析了公司新签订单的结构及增长情况,上半年锂电业务占比超80%,预计全年新签订单将超过年初设定的65亿元目标。公司毛利率持续改善,综合毛利率28.23%,同比提升0.9个百分点,二季度毛利率29.64%,环比提升2.78个百分点。期间费用率下降至23.61%,显示规模效应带来的管理效率提升。此外,公司固态电池业务处于试产阶段,已为头部客户提供全固态电池装配线,未来有望成为新的增长点。
联赢激光2026年半年报市场现状如何?
公司2026年上半年新签订单快速增长,达到42亿元,同比增长91%,为成立以来的半年度最高水平,主要系锂电业务强劲增长。公司在锂电赛道占据重要地位,上半年锂电业务占比超80%,其中储能电池增速更快。同时,公司积极拓展海外市场,已设立多个海外子公司,并筹办西班牙子公司。在非锂电领域,公司也取得进展,3C电子订单6亿元,光伏设备已为头部客户提供。公司整体经营状况良好,订单饱满,现金流压力可控。
联赢激光2026年半年报风险提示有哪些?
报告显示,公司经营活动现金流量净额为-4,363.34万元,主要由于新签订单快速增长导致支付现金增加,需关注未来回款情况。此外,公司存货增至39.18亿元,合同负债增至28.54亿元,需关注库存及应收账款管理。虽然公司毛利率持续改善,但受锂电业务影响较大,未来需关注锂电行业波动风险。固态电池业务尚处于试产阶段,具体量产节点由电池厂商决定,存在一定的不确定性。公司新业务拓展过程中,技术验证及市场开拓也可能面临挑战。