猜你想问
报告主要分析了哪些核心内容?
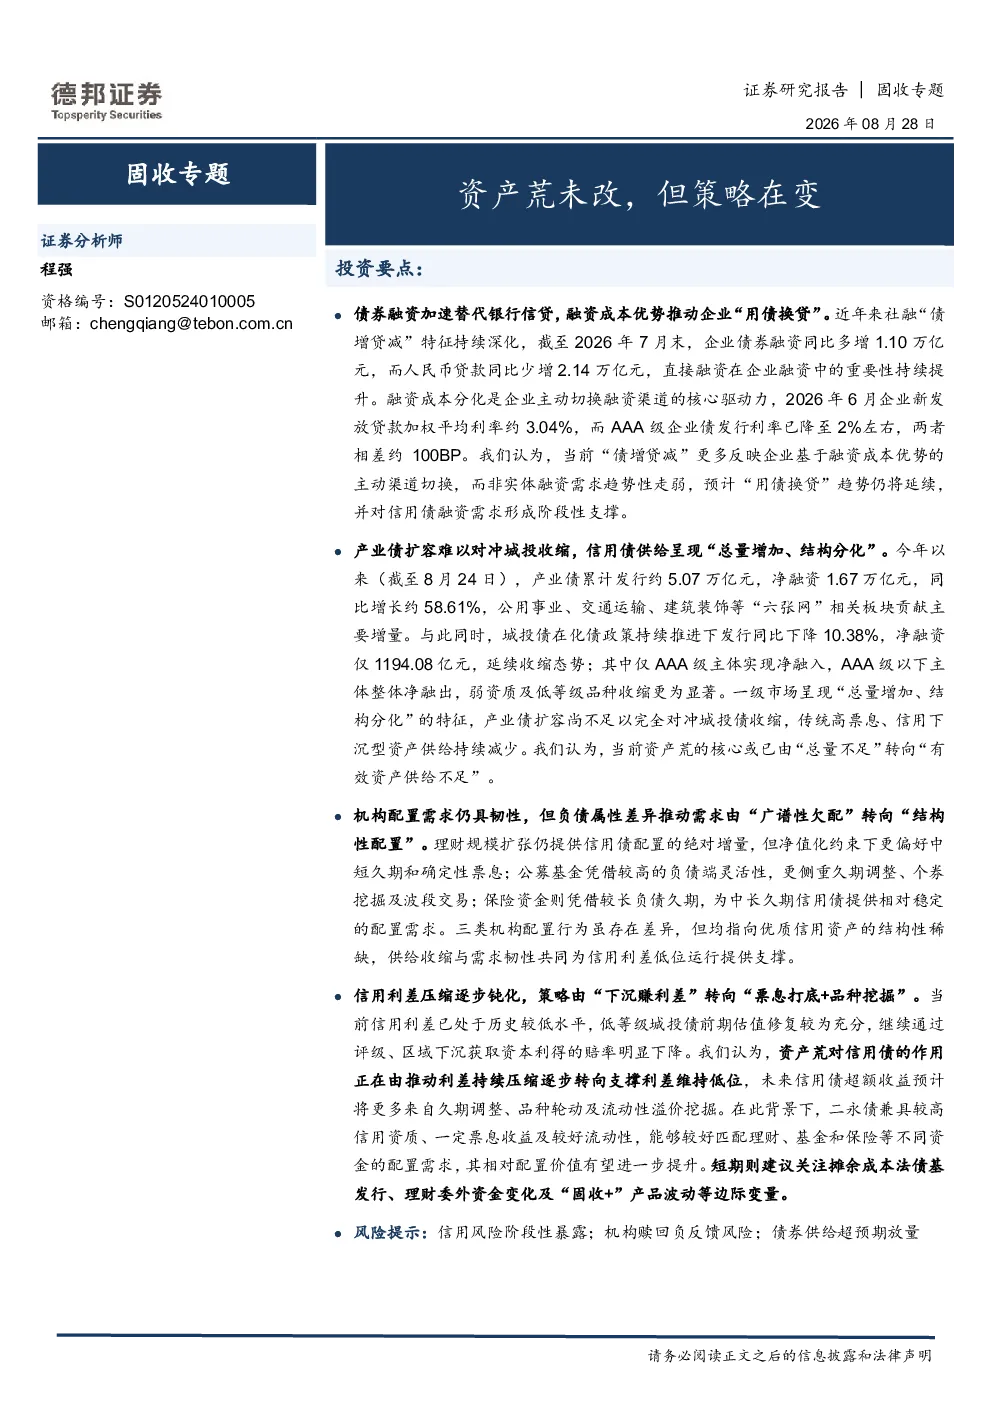
报告重点分析了债券融资替代银行信贷加速的现象,指出社融‘债增贷减’特征持续深化。截至2026年7月末,企业债券融资同比多增1.10万亿元,而人民币贷款同比少增2.14万亿元。直接融资在社融增量中的占比首次超过贷款,达到47%。此外,报告还探讨了融资成本驱动下的渠道切换,企业基于融资成本优势主动切换融资渠道,“用债换贷”趋势仍将延续。
信用债市场未来发展趋势如何?
信用债市场未来将呈现总量增加、结构分化的趋势。产业债扩容显著,今年以来累计发行约5.07万亿元,净融资1.67万亿元,同比增长约58.61%,主要集中于‘六张网’相关板块和科创债。城投债发行同比下降10.38%,净融资1194.08亿元,延续收缩态势。传统高票息、信用下沉型资产供给持续减少,资产荒的核心已由‘总量不足’转向‘有效资产供给不足’。
报告重点分析了哪些方向?
报告重点分析了信用债供给结构分化,产业债扩容与城投债收缩并存。同时,报告探讨了机构配置需求分化但韧性依旧的情况,银行理财偏好中短久期和票息策略,公募基金侧重波段交易和资本利得,保险资金提供稳定的中长久期配置需求。此外,报告还分析了利差压缩逐步钝化,策略由‘下沉赚利差’转向‘票息打底+品种挖掘’,二永债等高等级金融信用债的相对配置价值有望提升。
当前信用债市场现状如何判断?
当前信用债市场现状表现为‘债增贷减’更多反映企业基于融资成本优势的主动渠道切换,而非实体融资需求趋势性走弱,“用债换贷”趋势仍将延续,对信用债融资需求形成阶段性支撑。信用利差已处于历史较低水平,低等级城投债估值修复较为充分,继续下沉的赔率下降。未来超额收益预计更多来自久期调整、品种轮动及流动性溢价挖掘。
研报提示了哪些风险?
研报提示了信用风险阶段性暴露、机构赎回负反馈风险以及债券供给超预期放量等风险。信用风险可能阶段性暴露,需要关注信用债违约的可能性。机构赎回可能引发负反馈,影响市场流动性。债券供给超预期放量可能导致利差进一步收窄,影响投资收益。此外,短期需关注摊余成本法债基发行、理财委外资金变化及“固收+”产品波动等边际变量,这些因素可能对市场产生影响。