猜你想问
康普化学2026年半年报核心内容是什么?
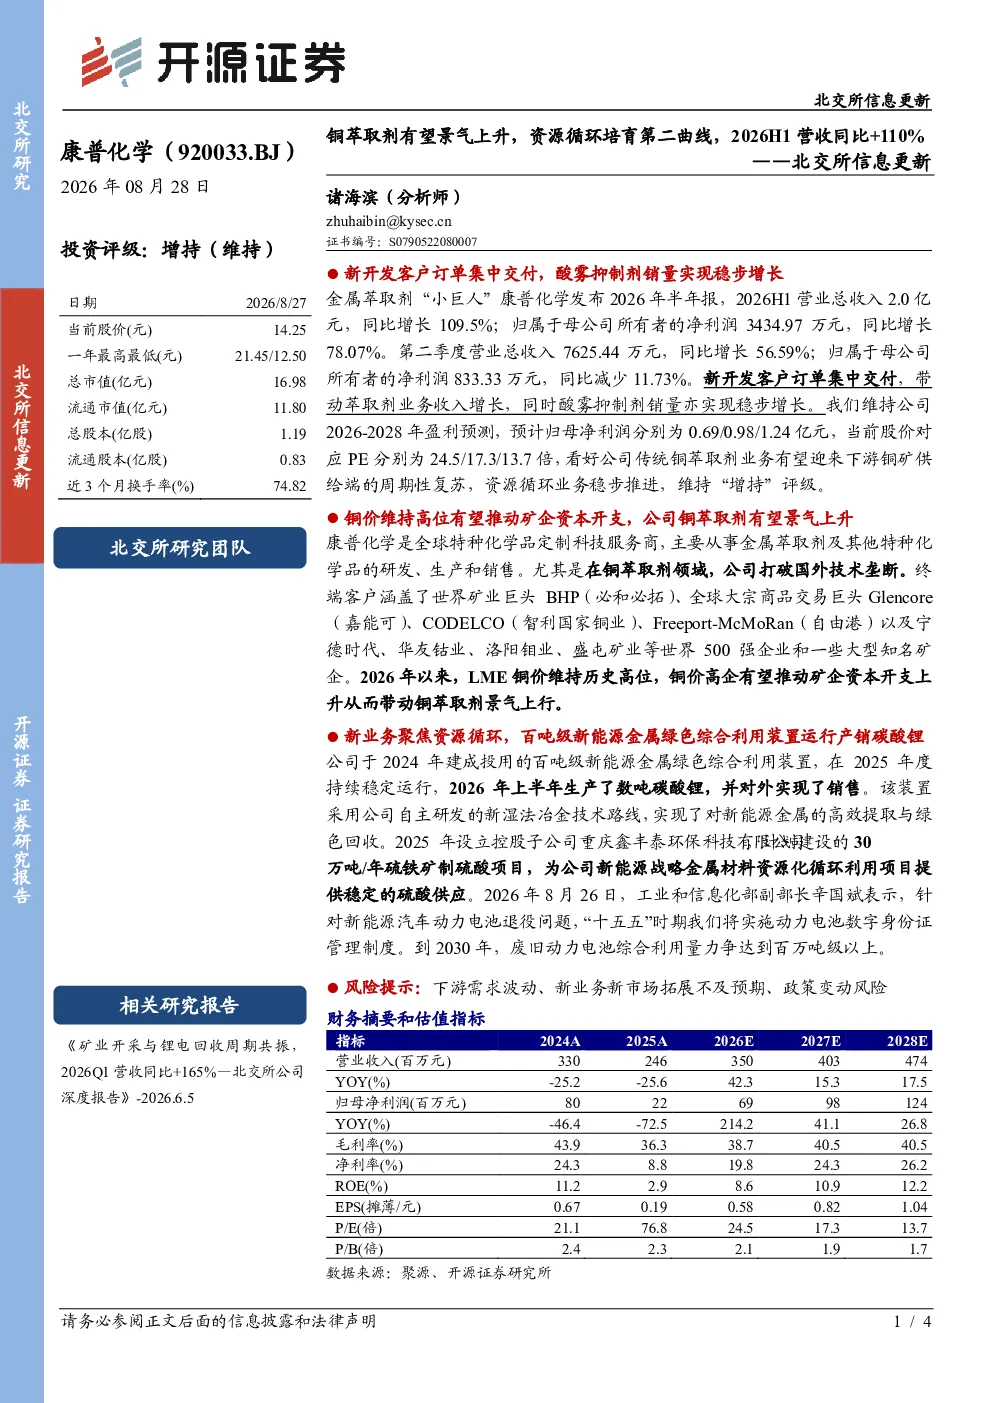
康普化学2026年半年报显示,公司营业总收入达2.0亿元,同比增长109.5%;归属于母公司所有者的净利润为3434.97万元,同比增长78.07%。新开发客户订单集中交付带动萃取剂业务收入增长,酸雾抑制剂销量亦稳步增长。铜价高位推动矿企资本开支,公司铜萃取剂业务有望景气上升。公司是全球特种化学品定制科技服务商,打破国外技术垄断,客户涵盖BHP、Glencore等大型矿企及宁德时代等知名企业。
铜萃取剂行业发展趋势如何?
铜价维持高位将推动矿企资本开支,进而带动铜萃取剂需求增长。康普化学作为行业领先者,有望受益于这一趋势。公司打破国外技术垄断,产品应用于BHP、Glencore等大型矿企,技术实力强劲。同时,资源循环利用成为行业新方向,康普化学的百吨级新能源金属绿色综合利用装置已稳定运行并实现碳酸锂销售,展现了公司在资源循环领域的布局前瞻性。
研报重点分析了康普化学的哪些方面?
研报重点分析了康普化学的传统铜萃取剂业务及资源循环业务。传统业务方面,公司凭借技术优势打破国外垄断,客户资源优质,有望受益于下游铜矿供给端的周期性复苏。资源循环业务方面,公司百吨级新能源金属绿色综合利用装置已实现碳酸锂产销,并计划通过子公司建设硫铁矿制硫酸项目,为新能源战略金属材料资源化循环利用提供支持。
当前铜萃取剂市场现状如何?
当前铜萃取剂市场受益于铜价高位和矿企资本开支增加,景气度有望上升。康普化学作为行业龙头,产品需求稳定增长,技术领先,客户资源优质。然而,市场竞争亦存在一定压力,公司需持续提升技术壁垒和拓展新客户。总体来看,市场处于上行周期,康普化学具备良好发展基础。
研报提示了哪些风险?
研报提示了以下风险:下游需求波动可能影响公司业绩;新业务和新市场拓展可能不及预期;政策变动可能带来不确定性。例如,公司新能源金属绿色综合利用装置的稳定运行和销售尚处初期阶段,未来市场接受度和盈利能力有待观察。此外,硫酸项目的建设进度和成本控制亦需关注。