猜你想问
这份研报主要分析了什么内容?
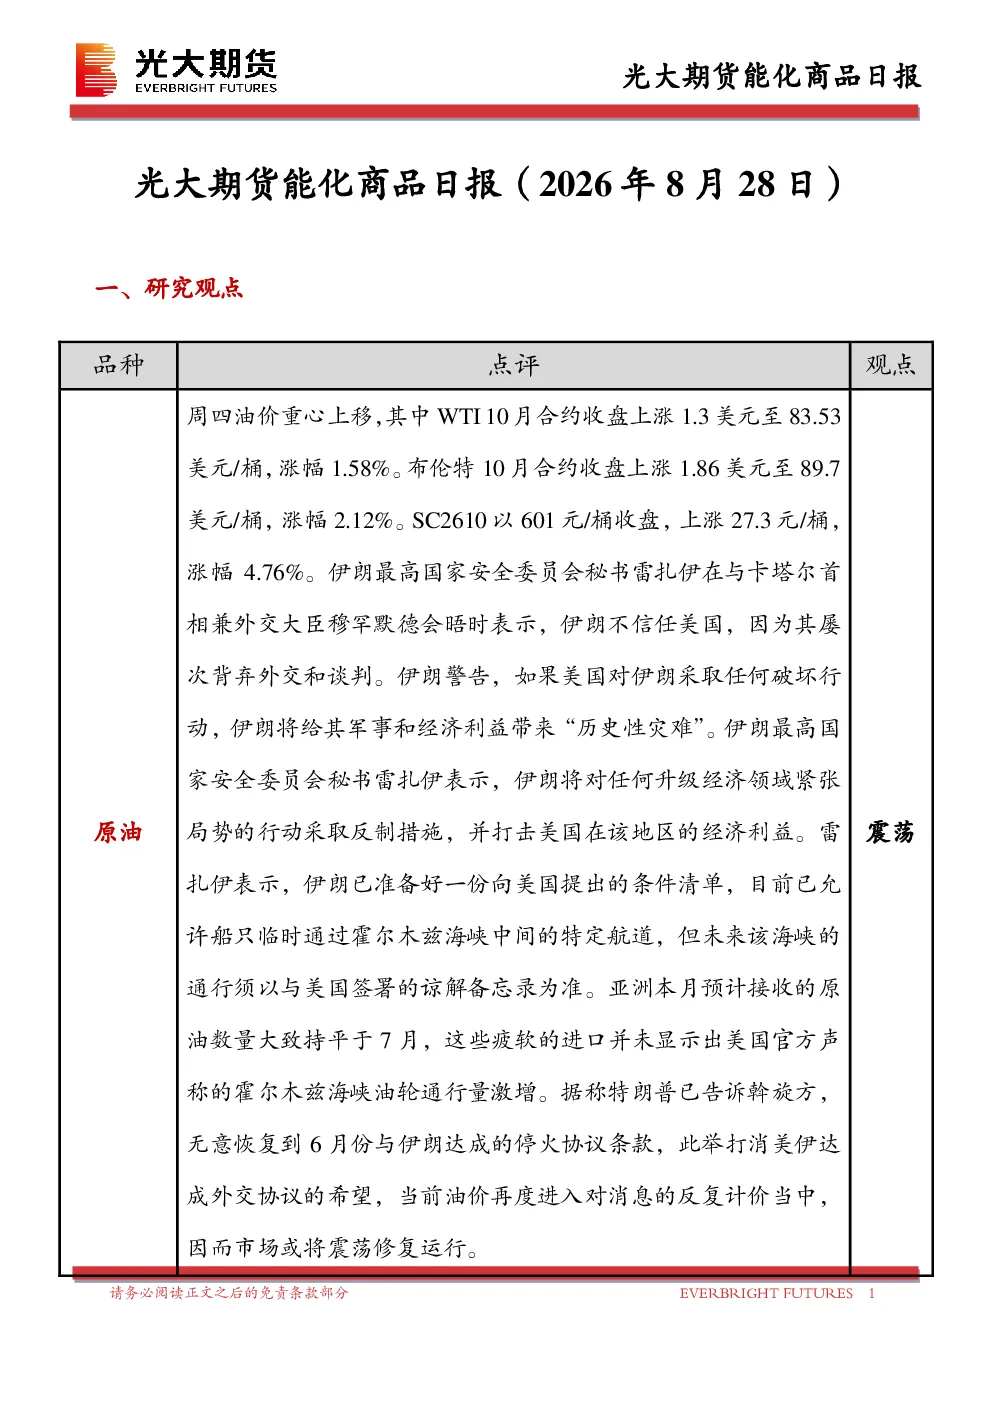
本研报对能源化工市场进行了深入分析,重点关注新加坡成品油库存变化、科威特炼油厂重启情况以及相关期货品种的价格走势。通过监测新加坡成品油库存反弹至三周最高水平,以及科威特Al-Zour炼油厂重启部分产能等关键信息,结合主力合约价格、基差、价差等图表数据,为投资者提供了全面的行业动态和趋势参考。
能源化工行业未来发展趋势如何?
能源化工行业未来发展趋势受多种因素影响,包括全球能源供需关系、地缘政治风险、技术革新以及环保政策等。本研报通过分析新加坡成品油库存和科威特炼油厂重启等具体案例,揭示了市场短期波动与长期趋势的关联性。投资者需关注产业链上下游变化,以及政策导向对市场格局的影响,以把握行业发展的主要方向。
研报重点分析了哪些方向?
本研报重点分析了新加坡成品油库存变动、科威特炼油厂产能恢复情况,以及相关期货品种的价格走势。通过对在岸成品油库存增加、炼油厂重启进度等数据的监测,结合主力合约价格和基差分析,揭示了市场短期供需平衡的变化。此外,研报还提供了跨期和跨品种价差分析,帮助投资者理解市场不同板块之间的联动关系。
当前能源化工市场现状如何判断?
当前能源化工市场呈现供需阶段性失衡特征,主要表现为新加坡成品油库存增加,而科威特部分炼油厂产能逐步恢复。这些变化直接影响相关期货品种价格波动,如主力合约价格、基差和价差等指标均显示出市场短期调整迹象。投资者需关注库存变化与产能恢复的动态平衡,以及国际原油价格对化工品市场的传导效应。
研报中存在哪些风险提示?
本研报信息来源于公开资料,公司对信息的准确性、可靠性和完整性不作保证。报告中的观点、结论和建议仅供参考,不构成任何投资决策依据。投资者需注意,能源化工市场受国际政治经济形势、政策调整等多重因素影响,存在较大不确定性。在参考本研报进行分析时,投资者应结合自身风险承受能力,谨慎做出投资决策,并承担相应风险。
你可能感兴趣
能化商品日报
光大期货2025-08-21
光大期货能化商品日报
光大期货2025-09-23
能化商品日报
光大期货2025-08-05
光大期货能化商品日报(2025年7月11日)
光大期货2025-07-11
能化商品日报
光大期货2025-07-18
能化商品日报
光大期货2025-08-26
能化商品日报
光大期货2025-07-30
能化商品日报
光大期货2025-07-22
能化商品日报
光大期货2026-05-13
能化商品日报
光大期货2026-05-08