猜你想问
这份研报的核心内容是什么?
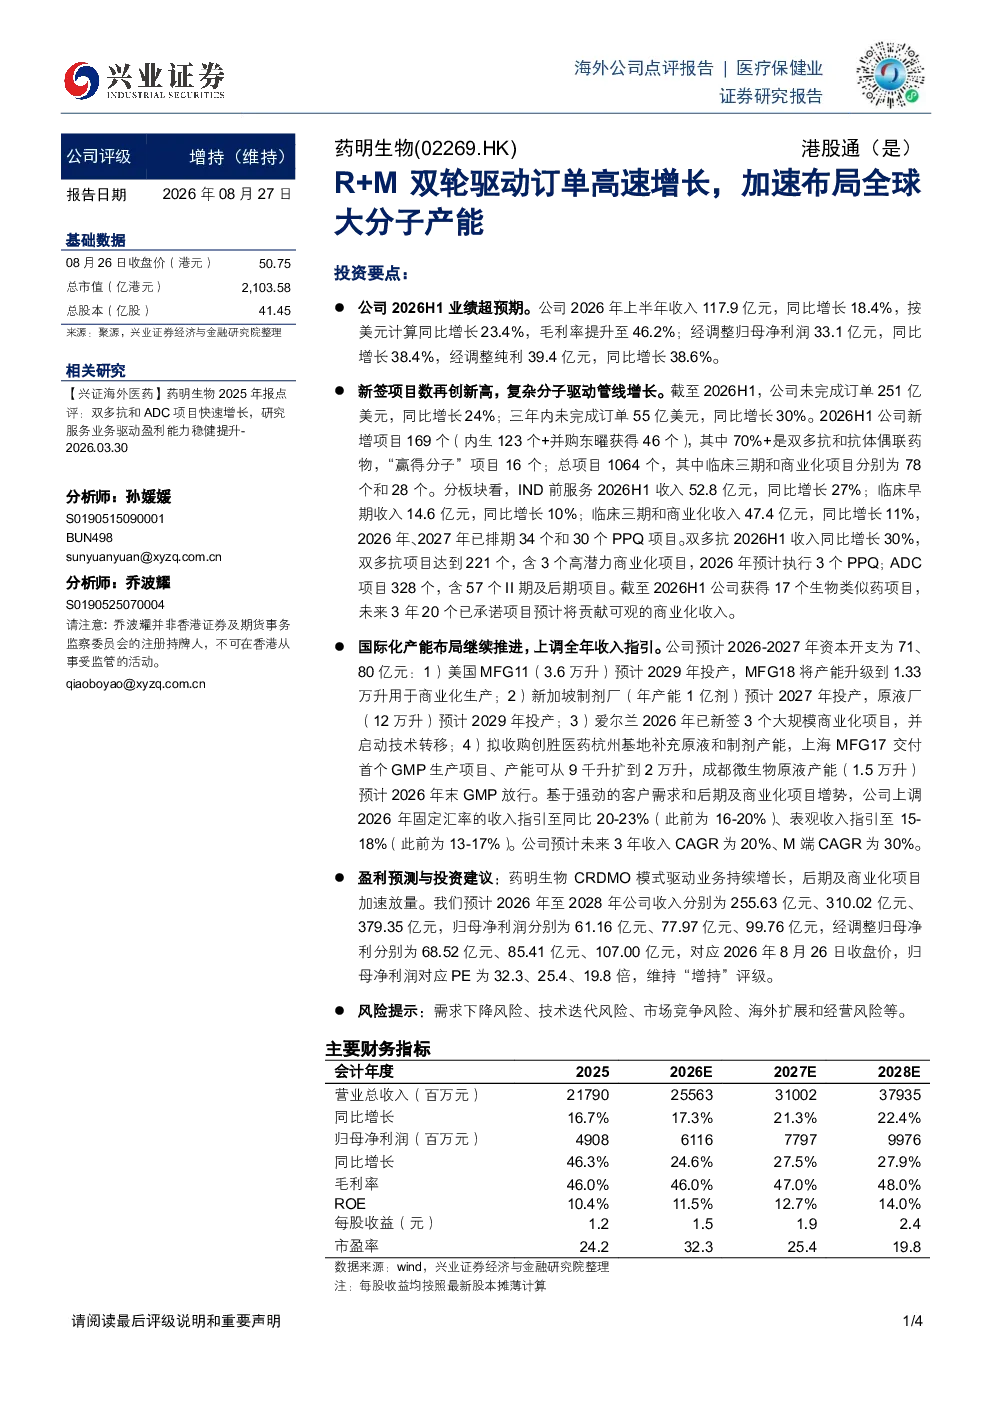
研报显示药明生物2026年上半年业绩超预期,收入117.9亿元同比增长18.4%,经调整归母净利润33.1亿元同比增长38.4%。新签项目数再创新高,未完成订单251亿美元同比增长24%,三年内未完成订单55亿美元同比增长30%。公司新增项目169个,其中70%以上是双多抗和抗体偶联药物(ADC)项目。生物类似药项目获得17个,未来3年20个已承诺项目预计将贡献可观的商业化收入。公司国际化产能布局继续推进,预计2026-2027年资本开支为71、80亿元。美国MFG11预计2029年投产,新加坡制剂厂和原液厂预计2027年和2029年投产,爱尔兰已新签3个大规模商业化项目,拟收购创胜医药杭州基地补充产能。基于强劲的客户需求和后期及商业化项目增势,公司上调2026年固定汇率的收入指引至同比20-23%,表观收入指引至15-18%。预计未来3年收入CAGR为20%、M端CAGR为30%。预计2026年至2028年公司收入分别为255.63亿元、310.02亿元、379.35亿元,归母净利润分别为61.16亿元、77.97亿元、99.76亿元,经调整归母净利分别为68.52亿元、85.41亿元、107.00亿元,对应2026年8月26日收盘价,归母净利润对应PE为32.3、25.4、19.8倍,维持“增持”评级。
双多抗和ADC赛道的发展趋势如何?
双多抗和ADC药物是当前生物制药领域的重要发展方向,具有更高的治疗效率和更广的应用前景。药明生物新增项目中70%以上是双多抗和ADC项目,双多抗项目达到221个,ADC项目328个,生物类似药项目获得17个,未来3年20个已承诺项目预计将贡献可观的商业化收入。这表明双多抗和ADC药物市场需求旺盛,行业发展趋势向好。药明生物在双多抗和ADC领域的布局,将有助于公司抓住市场机遇,实现业绩持续增长。同时,公司国际化产能布局的推进,也将为其在全球市场拓展提供有力支撑。
研报重点分析了哪些方面?
研报重点分析了药明生物2026年上半年的业绩表现,包括收入、净利润、新签项目数、未完成订单等关键指标。此外,研报还详细分析了公司在双多抗和ADC领域的项目布局,以及国际化产能建设的进展情况。同时,研报还对公司未来几年的收入和净利润进行了预测,并给出了相应的投资评级。通过这些分析,研报全面展示了药明生物在生物制药领域的竞争优势和发展潜力。
当前大分子药物市场的现状如何?
当前大分子药物市场正处于快速发展阶段,市场需求旺盛,竞争激烈。药明生物作为行业领先的企业,在双多抗和ADC药物领域具有较强的竞争优势。公司不断加大研发投入,积极拓展产品线,同时推进国际化产能布局,以满足全球市场需求。然而,大分子药物市场也存在技术迭代快、市场竞争激烈等风险因素,需要企业持续关注市场动态,及时调整发展策略。
研报提到了哪些风险提示?
研报提示了几个主要风险,包括需求下降风险、技术迭代风险、市场竞争风险、海外扩展和经营风险等。需求下降风险主要指市场对大分子药物的需求可能因宏观经济环境、政策变化等因素而下降。技术迭代风险则是指新的技术可能取代现有技术,导致企业现有产品竞争力下降。市场竞争风险是指行业内竞争加剧可能导致企业市场份额下降。海外扩展和经营风险则是指企业在海外市场可能面临的文化差异、政策风险等。这些风险需要企业密切关注并采取相应措施进行应对。