猜你想问
这份研报主要讲了什么内容?
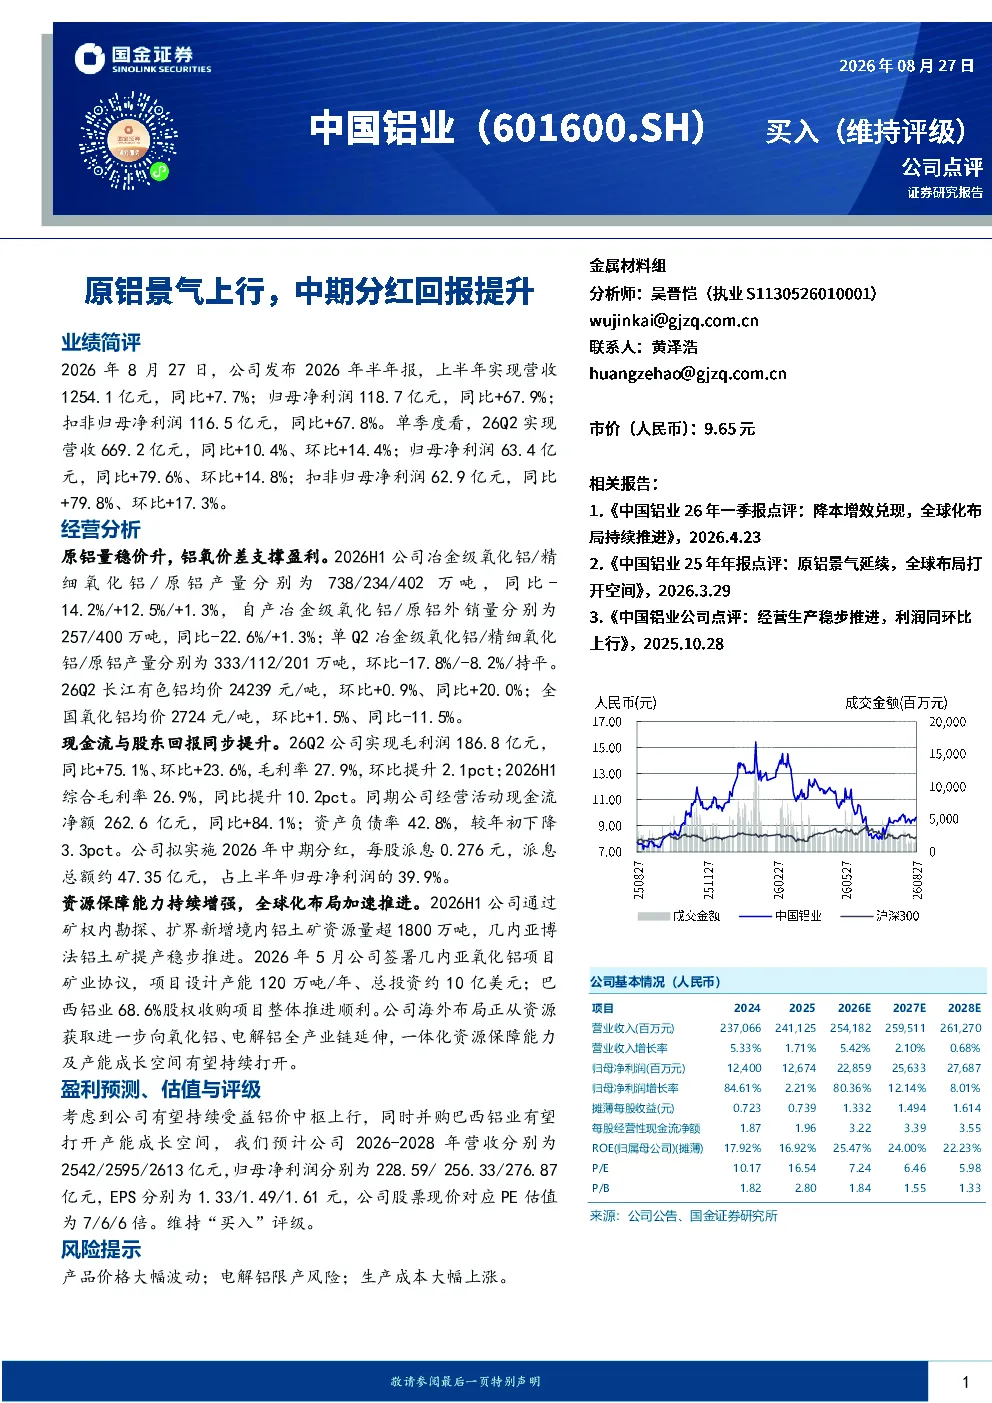
这份研报分析了原铝行业景气度上行带来的业绩提升,重点介绍了中国铝业2026年上半年的业绩表现,包括营收和净利润的同比增长情况,以及铝价上涨对盈利的推动作用。报告还探讨了公司经营分析,如铝氧价差对毛利率的提升,现金流状况和股东回报计划,包括中期分红方案。此外,研报还提及了公司在资源保障和全球化布局方面的进展,如境内铝土矿资源新增和几内亚、巴西等地的项目进展。最后,报告给出了盈利预测和投资评级,并对相关风险进行了提示。
有色金属行业目前的发展趋势如何?
有色金属行业目前呈现景气度上行的趋势,主要受原材料价格上涨和市场需求回暖的推动。原铝作为其中的重要品种,受益于铝价上涨和成本控制,盈利能力得到显著提升。同时,行业内企业积极进行资源保障和全球化布局,通过新增矿权、海外项目投资等方式,增强供应链安全和长期发展潜力。未来,行业的发展仍将受到宏观经济、市场需求和原材料价格波动等因素的影响。
研报重点分析了哪些方面?
研报重点分析了原铝行业景气度上行对铝企盈利的影响,详细介绍了中国铝业2026年上半年的业绩表现,包括营收、净利润的同比增长数据,以及单季度增长情况。报告还深入分析了铝价上涨对毛利率的推动作用,通过铝氧价差的变化解释了盈利能力提升的原因。此外,研报还关注了公司的现金流状况、资产负债率变化,以及中期分红计划,体现了公司对股东回报的重视。最后,报告探讨了公司在资源保障和全球化布局方面的进展,如几内亚和巴西的项目。
当前市场对有色金属行业的现状判断是什么?
当前市场对有色金属行业的现状判断是景气度上行,主要表现为原铝等品种价格上涨,带动铝企盈利能力提升。行业内企业普遍受益于价格上涨,毛利率和净利润均出现显著增长。同时,市场关注企业资源保障和全球化布局的进展,如新增矿权、海外项目投资等,这些举措有助于增强供应链安全和长期发展潜力。然而,市场也意识到行业仍面临产品价格波动、生产成本上升等风险因素。
研报中提到了哪些风险提示?
研报中提到了几项主要风险提示。首先,产品价格大幅波动可能对铝企盈利产生不利影响,铝价和氧化铝价格的变动都会影响企业收入和利润。其次,电解铝限产政策的不确定性也可能影响行业供需平衡和价格水平。此外,生产成本大幅上涨,如能源、原材料价格的上涨,也会压缩企业利润空间。这些风险因素需要投资者密切关注。