猜你想问
华宝新能最新财报核心内容是什么?
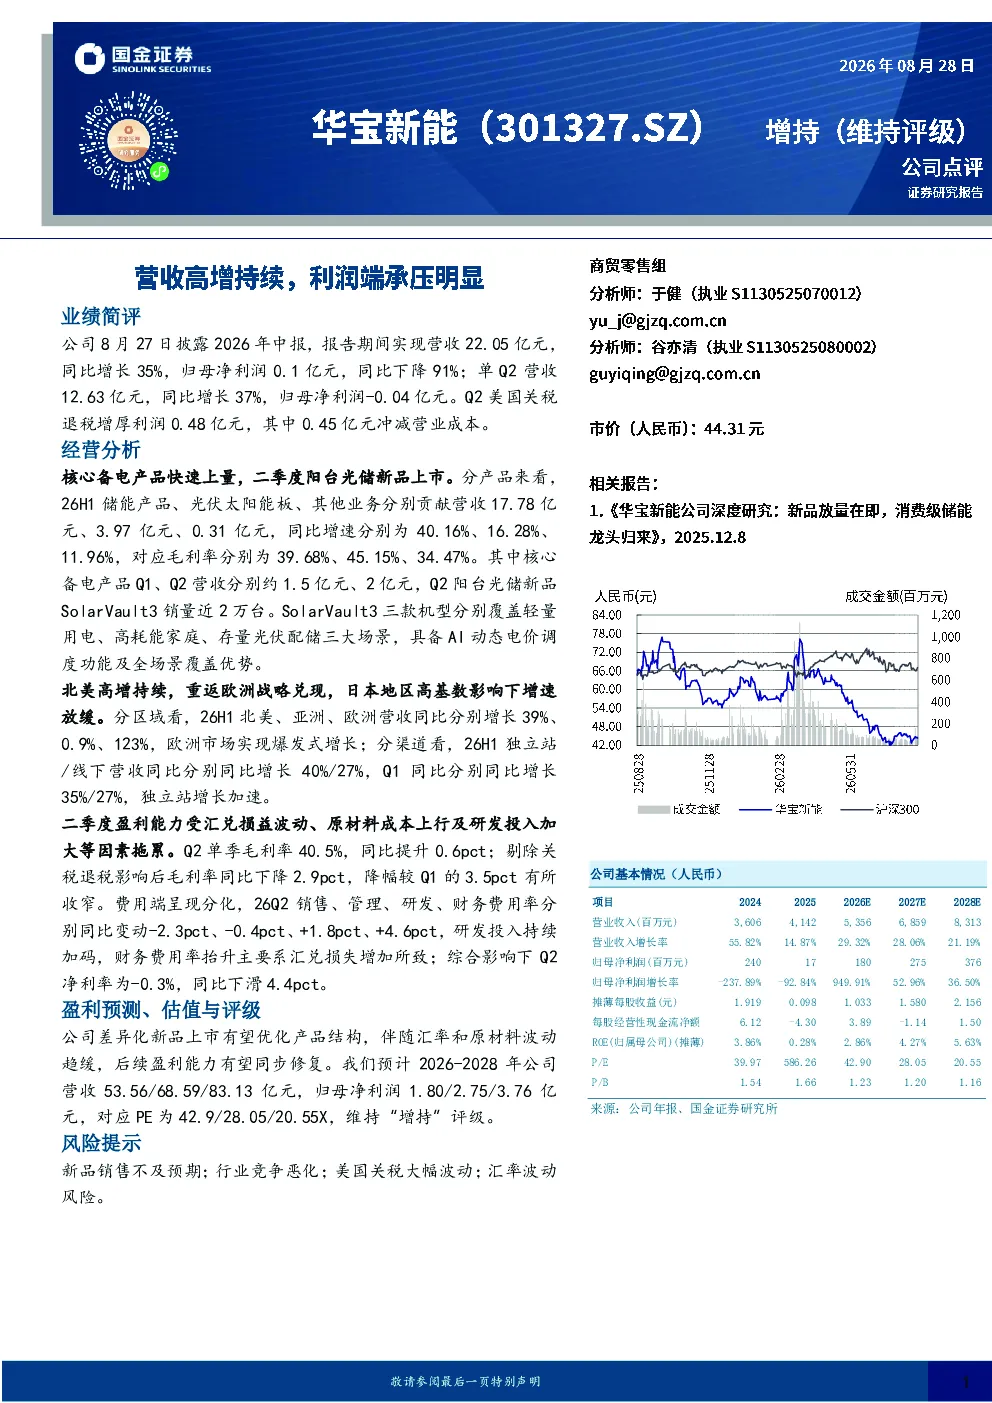
华宝新能2026年中报显示,公司营收高增持续,报告期内实现营收22.05亿元,同比增长35%,但利润端承压明显,归母净利润0.1亿元,同比下降91%。单Q2营收12.63亿元,同比增长37%,归母净利润-0.04亿元。美国关税退税增厚利润0.48亿元,其中0.45亿元冲减营业成本。
储能行业发展趋势如何?
储能行业正快速发展,华宝新能核心备电产品快速上量,二季度阳台光储新品SolarVault3上市,销量近2万台,覆盖轻量用电、高耗能家庭、存量光伏配储三大场景,具备AI动态电价调度功能。北美、欧洲市场高增,独立站渠道增长加速,行业竞争加剧,但差异化新品上市有望优化产品结构。
华宝新能报告重点分析了哪些方面?
报告重点分析了产品表现、区域与渠道、盈利能力。产品端,SolarVault3等新品快速上量,储能、光伏太阳能板业务增长强劲。区域端,北美高增持续,重返欧洲战略兑现,独立站渠道增长加速。盈利端,Q2受汇兑损益、原材料成本、研发投入等因素拖累,毛利率同比提升0.6pct,剔除退税影响后下降2.9pct,费用端呈现分化。
当前储能市场现状如何?
当前储能市场呈现高增长态势,但盈利能力承压。华宝新能营收持续高增,但利润端受多重因素影响明显下滑。北美市场表现强劲,欧洲市场加速恢复,独立站渠道增长迅速。行业整体竞争激烈,原材料成本和汇率波动对盈利能力影响显著,企业需通过新品优化和成本控制提升竞争力。
华宝新能报告提示了哪些风险?
报告提示的主要风险包括新品销售不及预期、行业竞争恶化、美国关税大幅波动、汇率波动风险。新品销售存在不确定性,市场竞争加剧可能压缩利润空间,美国关税政策变化直接影响成本,汇率波动对财务费用率造成显著影响,需密切关注这些风险因素。
你可能感兴趣
Q2营收持续高增,费用端投入利润承压
机械设备财通证券2024-08-29
营收高增趋势不减,营销投入加大利润端承压
财通证券2024-04-26
营收持续高增,盈利端短期承压
信息技术中邮证券2022-08-09
2021 年三季报点评:营收环比改善明显,利润端仍然承压
交通运输长城证券2021-10-29
传媒行业专题报告:2018年三季报分析-营收端整体稳健,利润端承压明显
文化传媒财通证券2018-11-01
2022年三季报点评:营收端持续回暖,新游投放致利润短期承压
基础化工东吴证券2022-10-31
宝洁公告26财年及26Q2自然季度业绩 营收端增速创近5年新高 利润端持续承压
未知机构2026-07-30
艾芬达26H1营收高增但利润承压
未知机构2026-08-19
营收维持高增,利润短期承压,坚持长期看好
医药生物财信证券2021-10-28
营收高增利润增速承压,订单充足负债率控制有效
建筑建材安信证券2020-04-06