猜你想问
华图山鼎300492近期经营情况沟通会研报核心内容有哪些?
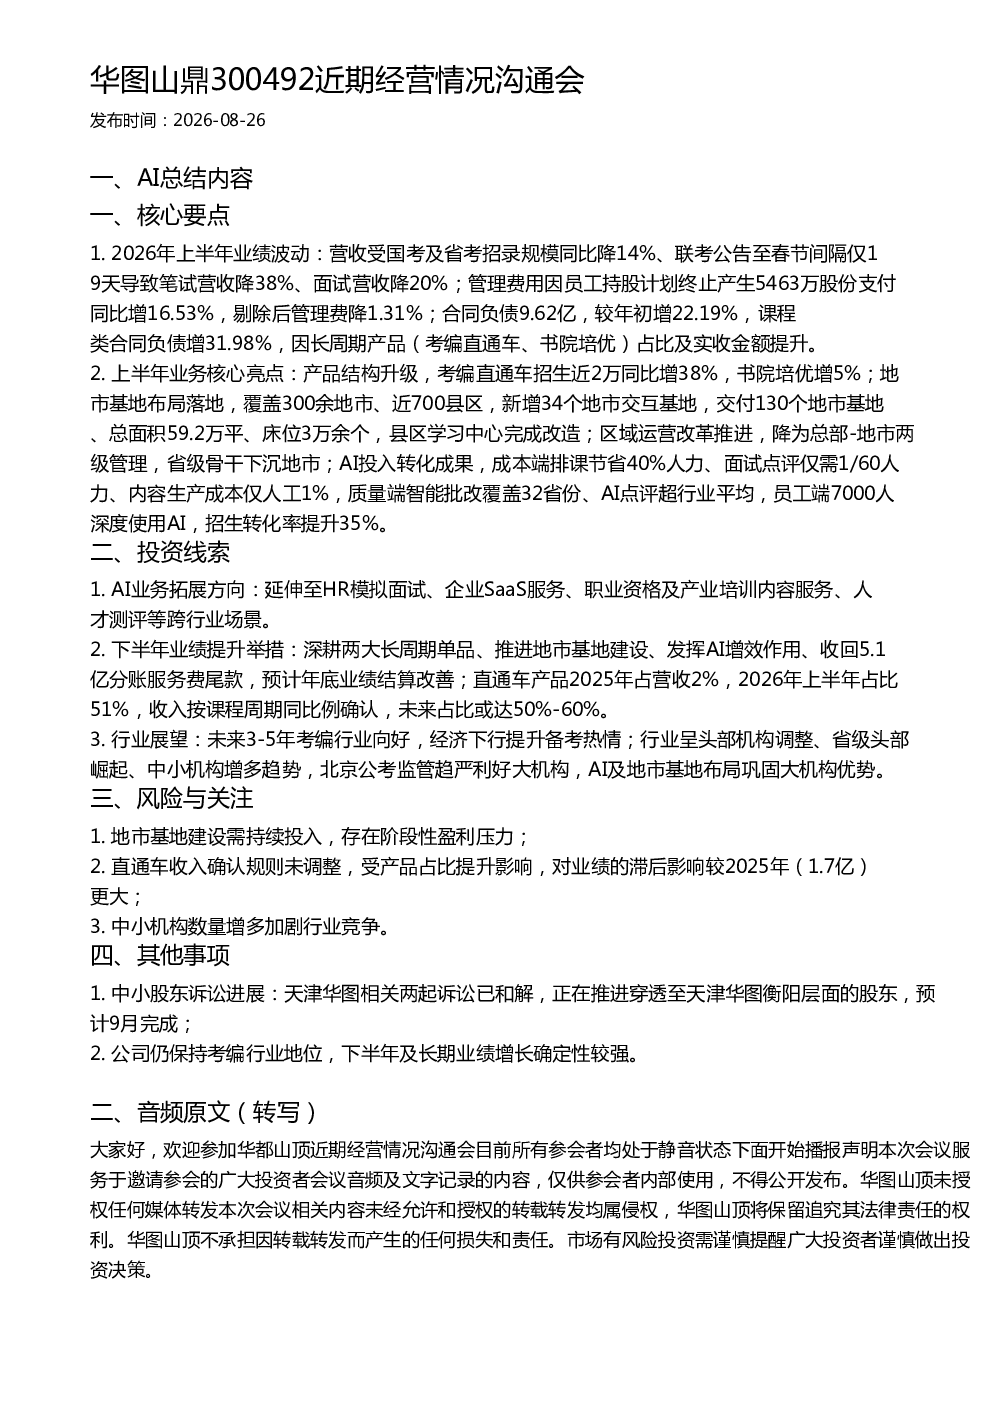
研报显示2026年上半年营收受国考及省考招录规模同比降14%影响,联考公告至春节间隔短导致笔试营收降38%、面试营收降20%。管理费用因员工持股计划终止增加5463万股份支付同比增16.53%,剔除后管理费降1.31%。合同负债9.62亿同比增22.19%,课程类合同负债增31.98%,主要因长周期产品占比及实收金额提升。产品结构升级,考编直通车招生近2万同比增38%,书院培优增5%。地市基地布局覆盖300余地市、近700县区,新增34个地市交互基地,交付130个地市基地。区域运营改革为总部-地市两级管理,省级骨干下沉地市。AI投入转化成果显著,排课节省40%人力,面试点评仅需1/60人力,内容生产成本仅人工1%,智能批改覆盖32省份,招生转化率提升35%
考编行业发展趋势如何?
未来3-5年考编行业向好,经济下行提升备考热情。行业呈现头部机构调整、省级头部崛起、中小机构增多趋势。北京公考监管趋严利好大机构,AI及地市基地布局巩固大机构优势。华图山鼎通过AI投入转化成果显著,排课节省40%人力,面试点评仅需1/60人力,内容生产成本仅人工1%,智能批改覆盖32省份,招生转化率提升35%。公司深耕两大长周期单品,推进地市基地建设,发挥AI增效作用,预计年底业绩结算改善。
研报重点分析了哪些方向?
研报重点分析了华图山鼎2026年上半年业绩波动原因,包括营收受招录规模同比降14%影响、管理费用因员工持股计划终止增加、合同负债因长周期产品占比提升等。同时分析了业务核心亮点,如产品结构升级(考编直通车招生近2万同比增38%)、地市基地布局(覆盖300余地市)、区域运营改革(总部-地市两级管理)、AI投入转化成果(排课节省40%人力、招生转化率提升35%)。投资线索方面,分析了AI业务拓展方向(HR模拟面试、企业SaaS服务等)、下半年业绩提升举措(深耕长周期单品、推进地市基地建设等)、行业展望(未来3-5年考编行业向好)等
当前考编行业市场现状如何?
当前考编行业市场呈现头部机构调整、省级头部崛起、中小机构增多趋势。经济下行提升备考热情,行业向好。北京公考监管趋严利好大机构,AI及地市基地布局巩固大机构优势。华图山鼎通过AI投入转化成果显著,排课节省40%人力,面试点评仅需1/60人力,内容生产成本仅人工1%,智能批改覆盖32省份,招生转化率提升35%。公司深耕两大长周期单品,推进地市基地建设,预计年底业绩结算改善。但地市基地建设需持续投入,存在阶段性盈利压力。
研报提示了哪些风险?
研报提示的风险包括:地市基地建设需持续投入,存在阶段性盈利压力;直通车收入确认规则未调整,受产品占比提升影响,对业绩的滞后影响较2025年更大;中小机构数量增多加剧行业竞争。此外,中小股东诉讼进展方面,天津华图相关两起诉讼已和解,正在推进穿透至天津华图衡阳层面的股东,预计9月完成。公司仍保持考编行业地位,下半年及长期业绩增长确定性较强,但需关注上述风险因素