猜你想问
路维光电2026年中报主要业绩数据有哪些?
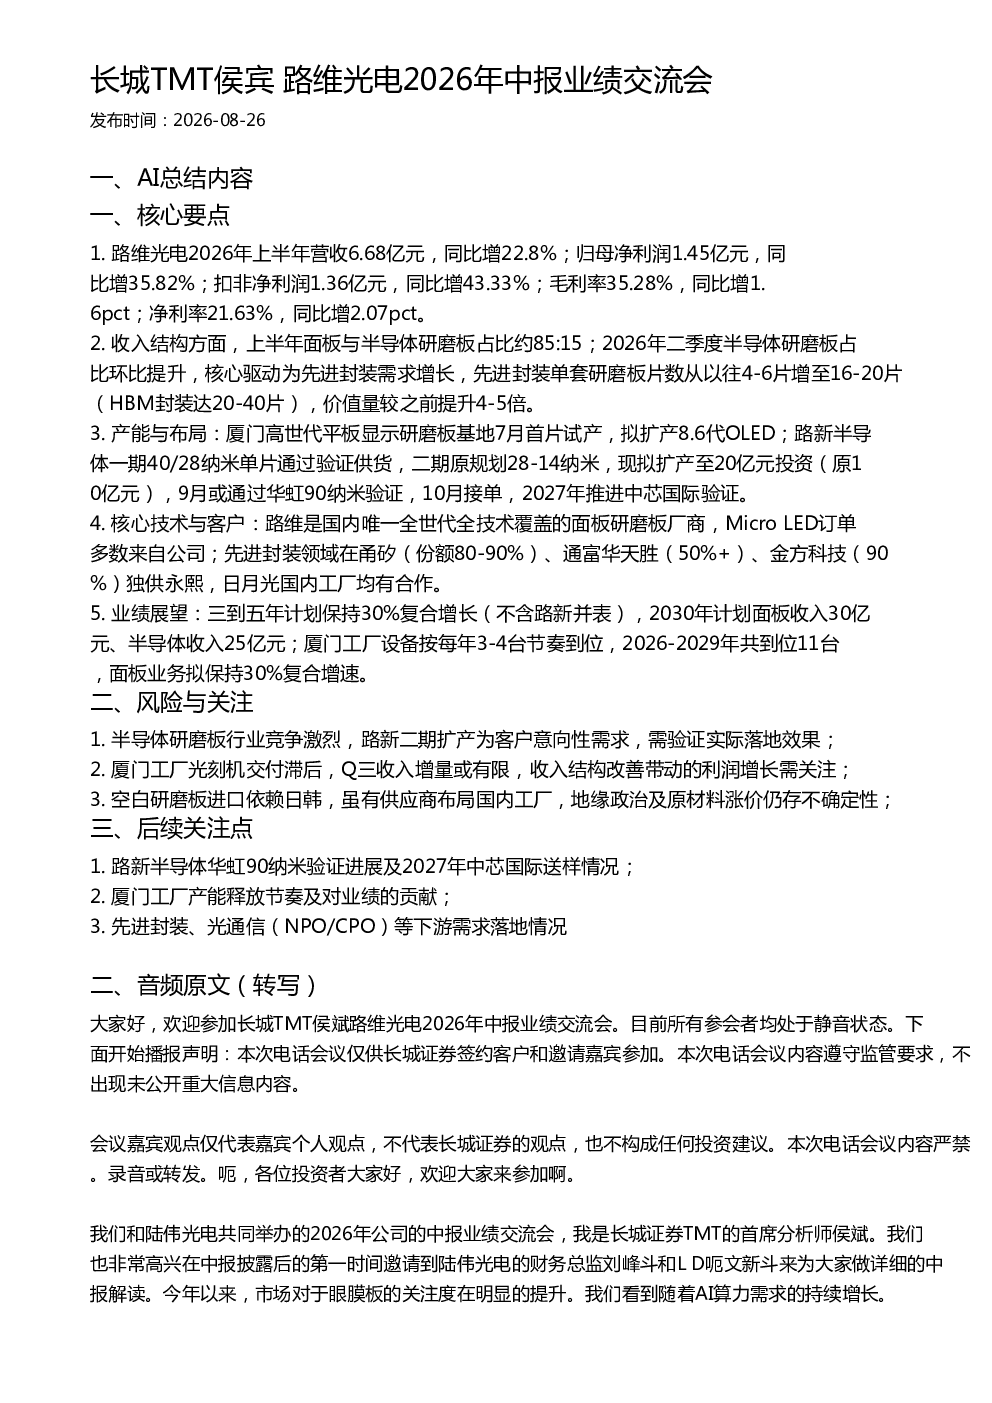
路维光电2026年上半年营收6.68亿元,同比增长22.8%;归母净利润1.45亿元,同比增长35.82%;扣非净利润1.36亿元,同比增长43.33%;毛利率35.28%,同比增1.6pct;净利率21.63%,同比增2.07pct。收入结构方面,上半年面板与半导体研磨板占比约85:15,二季度半导体研磨板占比环比提升,主要受先进封装需求增长驱动,单套研磨板片数从4-6片增至16-20片(HBM封装达20-40片),价值量提升4-5倍。
路维光电在先进封装研磨板领域的竞争优势体现在哪些方面?
路维光电是国内唯一全世代全技术覆盖的面板研磨板厂商,Micro LED订单多数来自公司。在先进封装领域,公司为甬矽、通富华天胜、金方科技等主要客户独家供应永熙研磨板,市场份额高,技术领先。先进封装单套研磨板片数大幅增加,价值量显著提升,反映了公司在该领域的核心技术和市场地位。
路维光电的产能布局和未来发展规划是怎样的?
路维光电产能布局包括厦门高世代平板显示研磨板基地,计划扩产8.6代OLED,7月首片试产。路新半导体一期40/28纳米单片已通过验证供货,二期原规划28-14纳米投资10亿元,现拟扩至20亿元,计划9月通过华虹90纳米验证,10月接单,2027年推进中芯国际验证。厦门工厂设备按每年3-4台节奏到位,2026-2029年共到位11台,面板业务拟保持30%复合增速。
当前研磨板行业的市场现状如何?路维光电面临哪些主要挑战?
研磨板行业竞争激烈,路新半导体二期扩产基于客户意向性需求,需验证实际落地效果。厦门工厂光刻机交付滞后,可能导致Q3收入增量有限,收入结构改善带动的利润增长需关注。此外,空白研磨板进口依赖日韩,地缘政治及原材料涨价仍存不确定性,对公司经营带来潜在风险。
路维光电未来业绩增长的主要驱动因素和潜在风险有哪些?
路维光电未来业绩增长主要驱动因素包括先进封装需求增长、厦门工厂产能释放及面板业务保持30%复合增速。公司计划三到五年保持30%复合增长(不含路新并表),2030年计划面板收入30亿元、半导体收入25亿元。潜在风险包括半导体研磨板行业竞争加剧、厦门工厂产能释放不及预期、光刻机交付滞后及原材料价格波动等。