猜你想问
国债期货持续下跌的原因是什么?
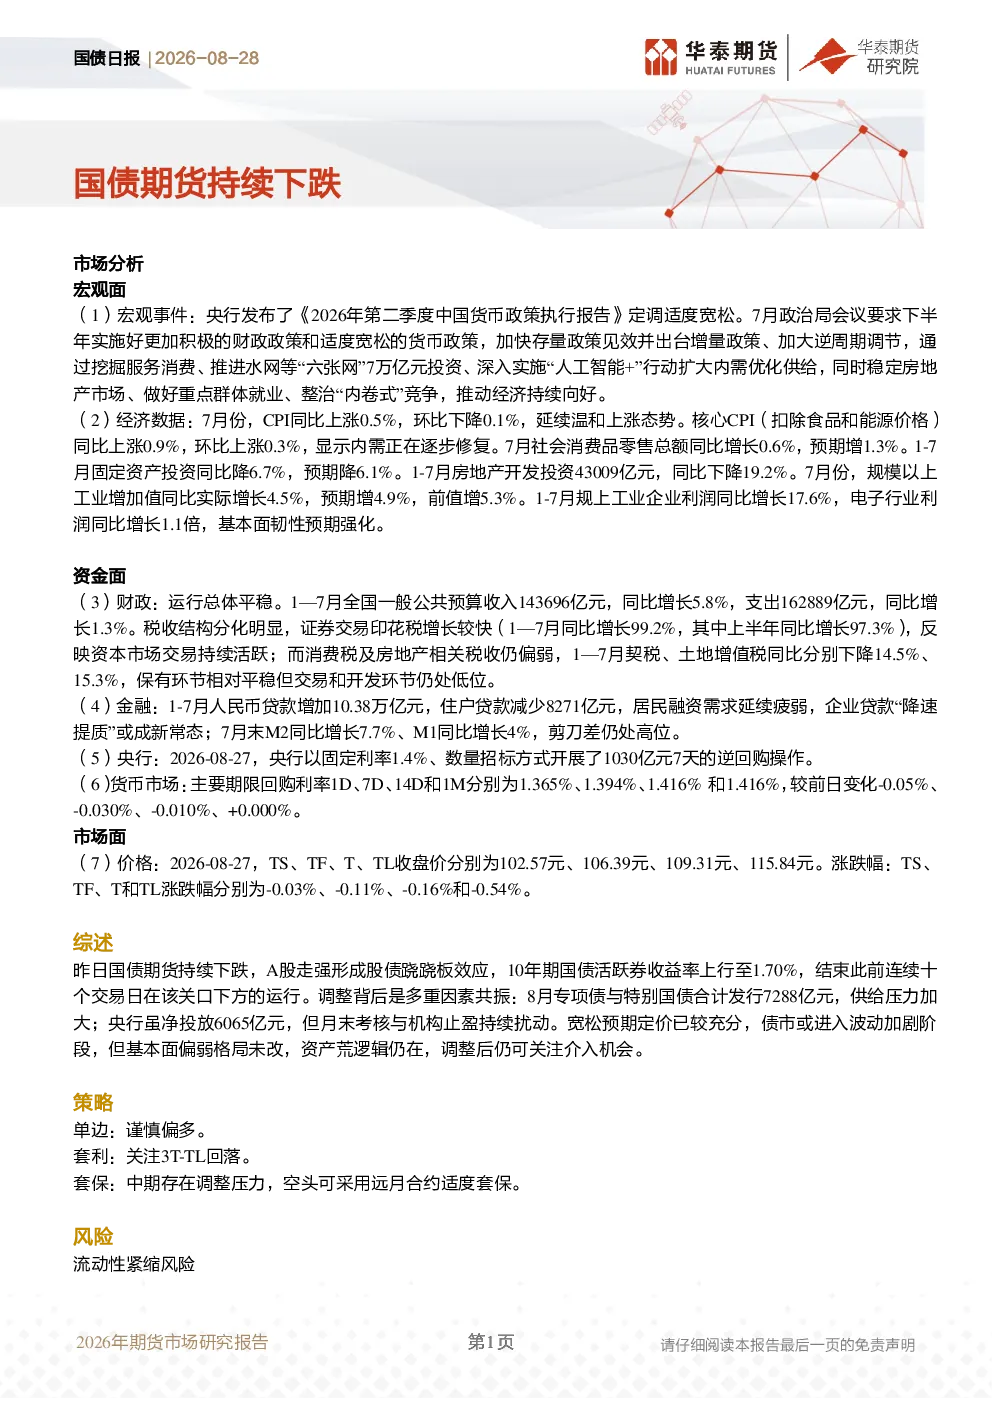
国债期货持续下跌主要受多重因素影响。宏观层面,8月专项债与特别国债发行加大了市场供给压力。同时,虽然央行进行了净投放,但月末考核与机构止盈行为也对市场情绪造成扰动。资金面上,虽然M2增速仍处高位,但M1增速相对较低,显示经济内生动能有待加强。市场层面,10年期国债活跃券收益率上行至1.70%,形成股债跷跷板效应。综合来看,宽松预期已基本定价,债市或进入波动加剧阶段,但基本面偏弱格局未改,资产荒逻辑仍在,调整后仍可关注介入机会。
当前宏观经济形势如何?
当前宏观经济形势呈现复杂态势。宏观层面,央行定调适度宽松,7月政治局会议要求下半年实施更积极的财政政策和适度宽松的货币政策,通过“六张网”投资、人工智能等扩大内需。通胀方面,7月CPI同比上涨0.5%,环比下降0.1;核心CPI同比上涨0.9%,环比上涨0.3,显示内需逐步修复。但固定资产投资同比降6.7%,房地产开发投资降19.2%,显示经济下行压力仍存。工业增加值同比增4.5%,规上工业企业利润同比增长17.6%,电子行业利润增长1.1倍,部分行业表现亮眼。综合来看,经济复苏基础尚不稳固,政策发力效果有待观察。
国债市场未来走势如何?
国债市场未来走势或将持续波动。宽松预期已充分定价,债市或进入波动加剧阶段。调整原因是供给压力加大、央行投放与机构止盈行为扰动。基本面偏弱格局未改,但资产荒逻辑仍在,调整后仍可关注介入机会。策略上建议谨慎偏多,关注3T-TL回落机会,中期存在调整压力,空头可采用远月合约适度套保。需警惕流动性紧缩风险,关注政策落地效果与市场情绪变化。
当前市场现状如何?
当前市场现状呈现股债跷跷板效应,国债期货持续下跌,A股走强。10年期国债活跃券收益率上行至1.70%。资金面上,1-7月人民币贷款增加10.38万亿元,M2同比增长7.7%,M1同比增长4%,剪刀差仍处高位。财政方面,1-7月全国一般公共预算收入同比增长5.8%,支出同比增长1.3%。市场层面,2026-08-27,TS、TF、T、TL收盘价分别为102.57元、106.39元、109.31元、115.84元,涨跌幅分别为-0.03%、-0.11%、-0.16%、-0.54%。综合来看,市场情绪波动加剧,需关注政策与资金面变化。
投资国债需注意哪些风险?
投资国债需关注多重风险。首先,流动性紧缩风险不容忽视,需警惕资金面变化对债市的影响。其次,政策落地效果存在不确定性,宽松预期定价已充分,后续政策发力方向与力度将影响市场走势。再次,经济基本面偏弱格局未改,虽然部分行业表现亮眼,但整体经济复苏基础尚不稳固。此外,供给压力加大、机构止盈行为也可能引发市场波动。建议投资者密切关注宏观政策动向、资金面变化与市场情绪,合理配置资产,控制风险敞口。