猜你想问
TORM plc 2026年Q2电话会议纪要核心内容有哪些?
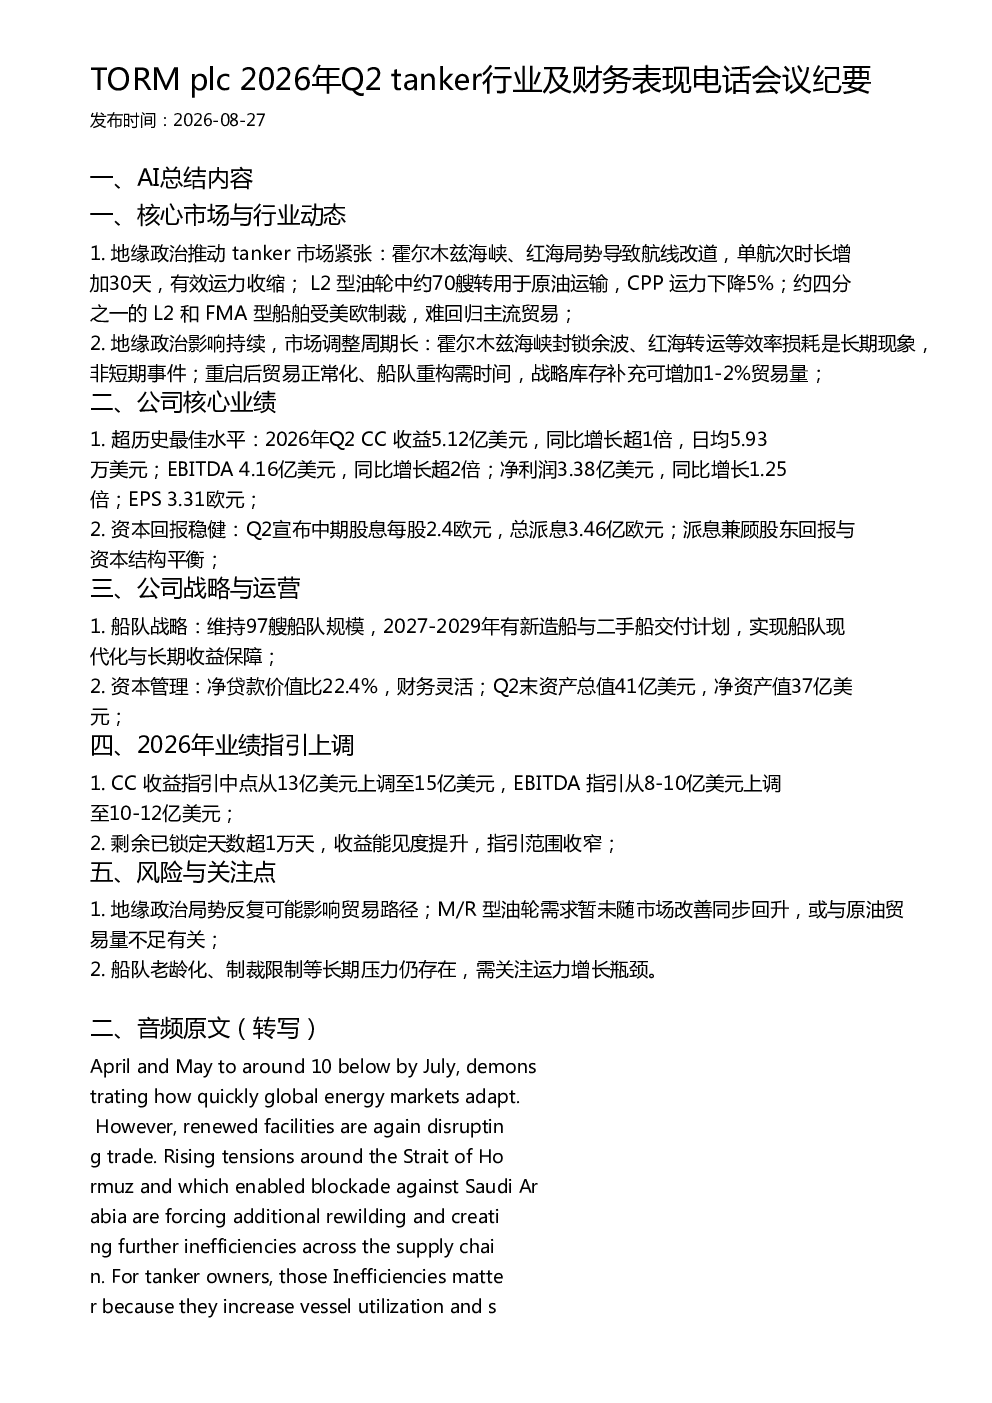
TORM plc 2026年Q2电话会议纪要主要围绕tanker行业的核心市场动态和公司财务表现展开。会议指出地缘政治导致霍尔木兹海峡和红海局势紧张,航线改道,单航次时长增加30天,有效运力收缩。L2型油轮中约70艘转用于原油运输,CPP运力下降5%。约四分之一的L2和FMA型船舶受美欧制裁,难以回归主流贸易。公司方面,2026年Q2实现CC收益5.12亿美元,同比增长超1倍;EBITDA 4.16亿美元,同比增长超2倍;净利润3.38亿美元,同比增长1.25倍;EPS 3.31欧元。资本回报稳健,Q2宣布中期股息每股2.4欧元,总派息3.46亿欧元。维持97艘船队规模,2027-2029年有新造船与二手船交付计划,实现船队现代化与长期收益保障。资本管理稳健,净贷款价值比22.4%,财务灵活。CC收益指引中点从13亿美元上调至15亿美元,EBITDA指引从8-10亿美元上调至10-12亿美元。剩余已锁定天数超1万天,收益能见度提升,指引范围收窄。
当前tanker行业发展趋势如何?
当前tanker行业发展趋势受地缘政治影响显著。霍尔木兹海峡和红海局势紧张导致航线改道,单航次时长增加30天,有效运力收缩。L2型油轮约70艘转用于原油运输,CPP运力下降5%。约四分之一的L2和FMA型船舶受美欧制裁,难以回归主流贸易。市场调整周期长,重启后贸易正常化、船队重构需时间。战略库存补充可增加1-2%贸易量。整体来看,行业面临运力收缩、航线调整、制裁限制等多重挑战,但长期来看,随着全球贸易需求恢复,船队重构和现代化将逐步推进,为行业带来发展机遇。
TORM plc 2026年Q2报告重点分析了哪些方向?
TORM plc 2026年Q2报告重点分析了公司核心业绩、战略与运营、业绩指引上调以及风险与关注点。业绩方面,公司2026年Q2实现CC收益5.12亿美元,同比增长超1倍;EBITDA 4.16亿美元,同比增长超2倍;净利润3.38亿美元,同比增长1.25倍;EPS 3.31欧元。战略方面,公司维持97艘船队规模,2027-2029年有新造船与二手船交付计划,实现船队现代化与长期收益保障。资本管理稳健,净贷款价值比22.4%,财务灵活。业绩指引方面,CC收益指引中点从13亿美元上调至15亿美元,EBITDA指引从8-10亿美元上调至10-12亿美元。风险方面,地缘政治局势反复可能影响贸易路径;M/R型油轮需求暂未随市场改善同步回升,或与原油贸易量不足有关;船队老龄化、制裁限制等长期压力仍存在,需关注运力增长瓶颈。
当前tanker市场现状如何判断?
当前tanker市场现状面临地缘政治带来的显著挑战。霍尔木兹海峡和红海局势紧张导致航线改道,单航次时长增加30天,有效运力收缩。L2型油轮约70艘转用于原油运输,CPP运力下降5%。约四分之一的L2和FMA型船舶受美欧制裁,难以回归主流贸易。市场调整周期长,重启后贸易正常化、船队重构需时间。战略库存补充可增加1-2%贸易量。整体来看,市场处于调整期,运力供给受限,部分船型需求尚未恢复,但长期来看,随着全球经济复苏,贸易需求有望逐步恢复,市场将逐步走出调整期。
TORM plc 2026年Q2报告有哪些风险提示?
TORM plc 2026年Q2报告提示了多项风险。地缘政治局势反复可能影响贸易路径,导致运力供给和需求波动。M/R型油轮需求暂未随市场改善同步回升,或与原油贸易量不足有关,可能影响公司部分船型的盈利能力。船队老龄化、制裁限制等长期压力仍存在,可能限制公司运力增长和业务拓展。此外,市场竞争加剧、燃油价格波动等因素也可能对公司业绩产生影响。公司需密切关注这些风险,并采取相应措施进行管理和应对。