猜你想问
Dycom Industries 2027年Q2财报主要财务数据表现如何?
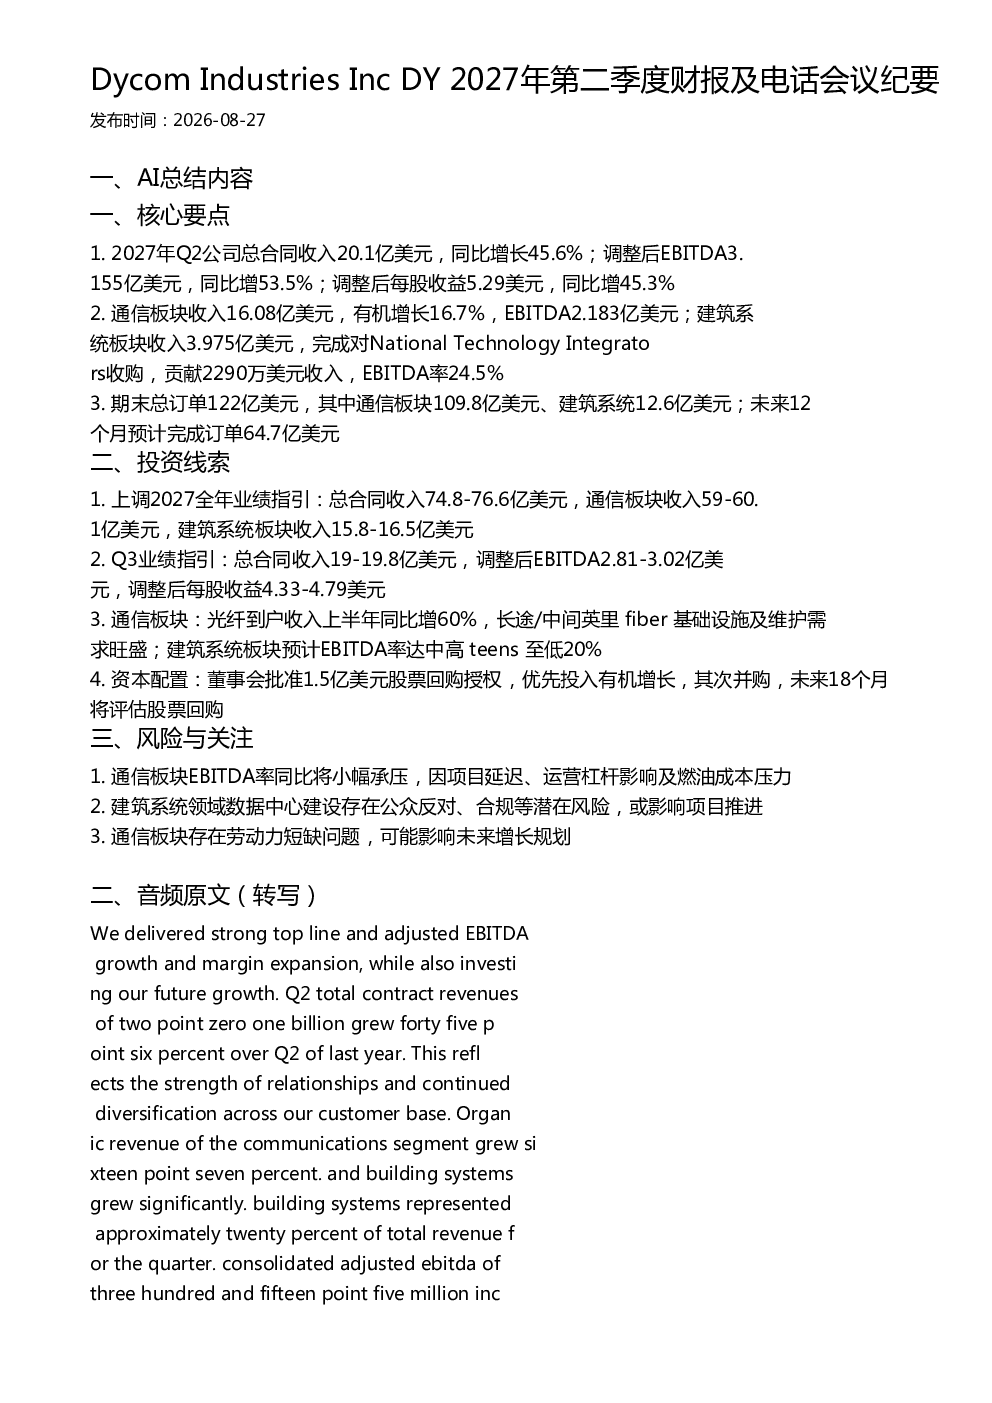
Dycom Industries 2027年第二季度财务表现强劲,总合同收入同比增长45.6%至20.1亿美元,调整后EBITDA同比增长53.5%至3.155亿美元,调整后每股收益同比增长45.3%至5.29美元。通信板块收入同比增长16.7%至16.08亿美元,调整后EBITDA为2.183亿美元,其中光纤到户收入同比增长60%。建筑系统板块完成对National Technology Integrators的收购,贡献收入2.29亿美元,EBITDA率为24.5%。期末总订单122亿美元,未来12个月预计完成订单64.7亿美元。
通信板块未来发展趋势如何?
通信板块收入同比增长16.7%至16.08亿美元,调整后EBITDA为2.183亿美元,光纤到户收入同比增长60%,长途/中间英里光纤基础设施及维护需求旺盛。这表明通信板块持续受益于光纤网络建设和维护需求,未来增长潜力较大。但需关注项目延迟、运营杠杆影响及燃油成本压力可能导致EBITDA率小幅承压的风险。
报告对建筑系统板块的分析重点是什么?
报告重点分析了建筑系统板块完成对National Technology Integrators的收购,该收购贡献收入2.29亿美元,EBITDA率为24.5%。这显示建筑系统板块盈利能力较强,有助于提升公司整体业绩。但数据中心建设存在公众反对、合规等潜在风险,可能影响项目推进,需持续关注。
Dycom Industries当前市场状况如何?
Dycom Industries当前市场状况良好,2027年第二季度总合同收入同比增长45.6%,调整后EBITDA同比增长53.5%,期末总订单122亿美元,未来12个月预计完成订单64.7亿美元。公司业绩指引上调,2027全年总合同收入预期范围为74.8-76.6亿美元,Q3业绩指引也较为乐观,显示出公司对未来市场前景的信心。
研报提示的主要风险有哪些?
研报提示的主要风险包括通信板块EBITDA率可能因项目延迟、运营杠杆影响及燃油成本压力而承压;建筑系统领域数据中心建设存在公众反对、合规等潜在风险,可能影响项目推进;通信板块劳动力短缺可能影响未来增长规划。这些风险需持续关注,但报告也显示公司通过资本配置和业绩指引上调来应对潜在挑战。