猜你想问
华光新材2026年中报核心内容有哪些?
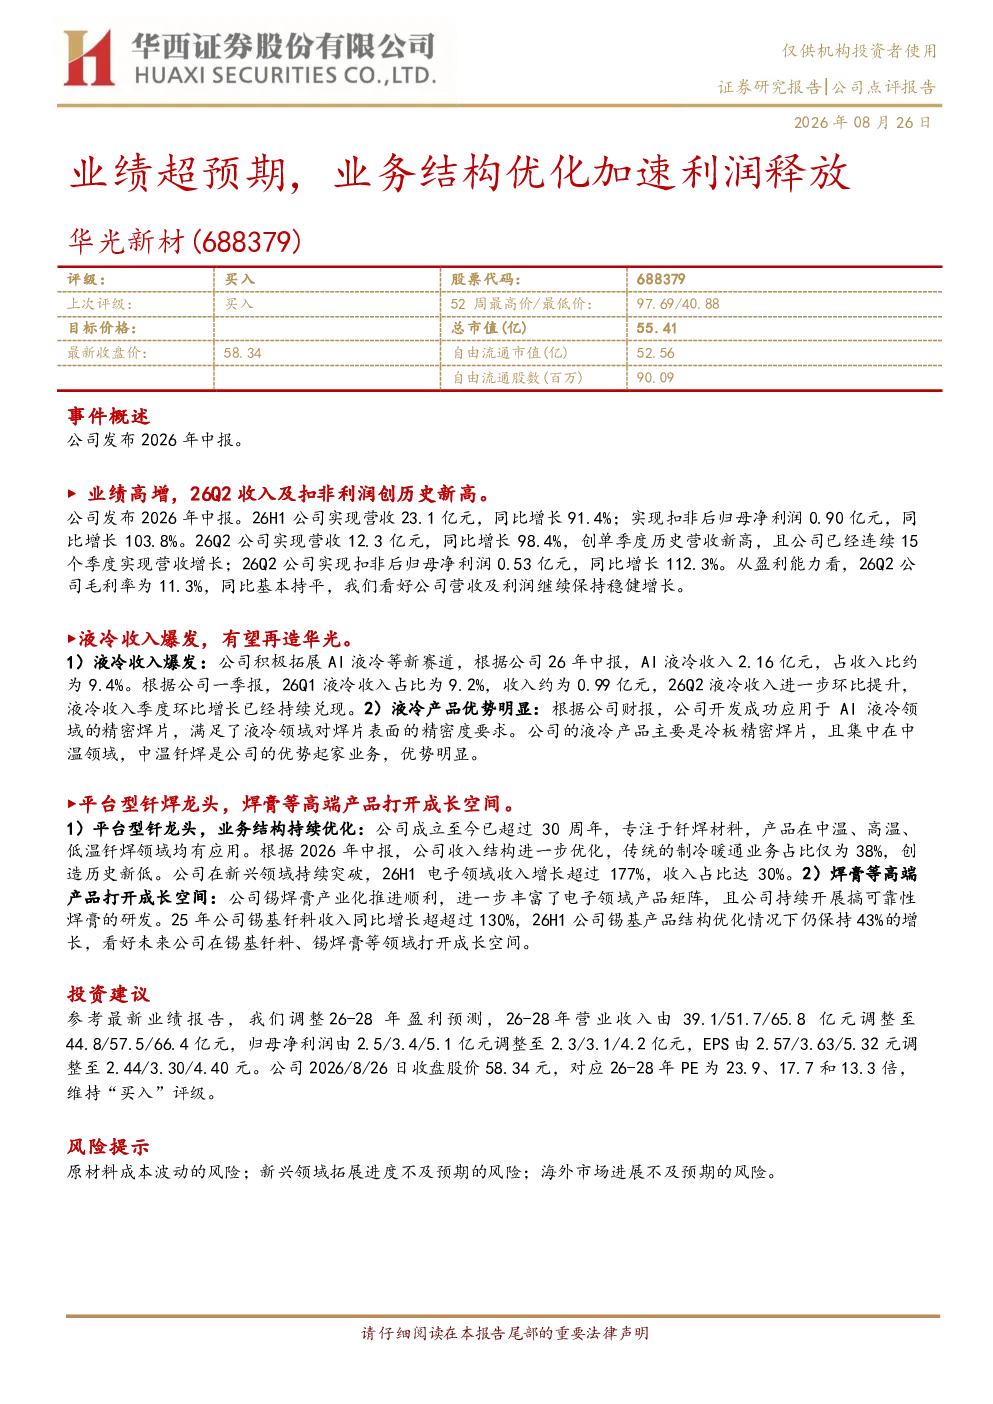
华光新材2026年中报显示业绩超预期,26H1实现营收23.1亿元,同比增长91.4%;扣非后归母净利润0.90亿元,同比增长103.8%。26Q2单季度营收12.3亿元,同比增长98.4%,创历史新高,扣非后归母净利润0.53亿元,同比增长112.3%。液冷业务表现突出,AI液冷收入2.16亿元,占收入比约9.4%,中温钎焊是公司优势业务。业务结构持续优化,传统制冷暖通业务占比降至38%,电子领域收入增长超过177%,锡焊膏产业化推进顺利,锡基产品结构优化情况下仍保持43%的增长。
液冷赛道行业发展趋势如何?
液冷赛道在AI、高性能计算等领域需求持续增长,市场渗透率逐步提升。华光新材液冷业务爆发,AI液冷收入达2.16亿元,占收入比约9.4%,中温钎焊技术优势明显。行业层面,随着数据中心、新能源汽车等领域对散热效率要求提高,液冷技术替代传统风冷成为重要趋势。未来几年,液冷市场预计将保持高速增长,技术创新和产品迭代是关键竞争要素。
研报重点分析了华光新材哪些业务方向?
研报重点分析了华光新材的业务结构优化和增长点。液冷业务是亮点,AI液冷收入占比提升至约9.4%,中温钎焊技术优势显著。电子领域收入增长超过177%,锡焊膏产业化推进顺利,锡基产品结构优化下仍保持43%的增长。传统制冷暖通业务占比降至38%,显示公司向高附加值业务转型。公司调整了26-28年盈利预测,预计营业收入和净利润将稳步增长。
当前液冷市场现状如何?
当前液冷市场处于快速发展阶段,主要应用场景包括数据中心、高性能计算、新能源汽车等。随着AI算力需求激增,液冷散热效率优势凸显,市场渗透率逐步提升。华光新材液冷业务表现亮眼,AI液冷收入达2.16亿元,中温钎焊技术领先。行业竞争加剧,但头部企业凭借技术积累和客户资源优势仍能保持领先地位。未来市场格局将向技术实力和供应链整合能力强的企业集中。
研报提示了哪些风险因素?
研报提示了原材料成本波动、新兴领域拓展进度不及预期、海外市场进展不及预期等风险。原材料成本是影响公司盈利能力的重要因素,需关注上游价格变动。新兴领域拓展如液冷市场虽前景广阔,但技术迭代和客户拓展存在不确定性。海外市场拓展同样面临地缘政治、贸易壁垒等挑战。公司需加强供应链管理、技术储备和市场风险应对能力。