猜你想问
迈斯康2026年第一季度报告的主要财务表现如何?
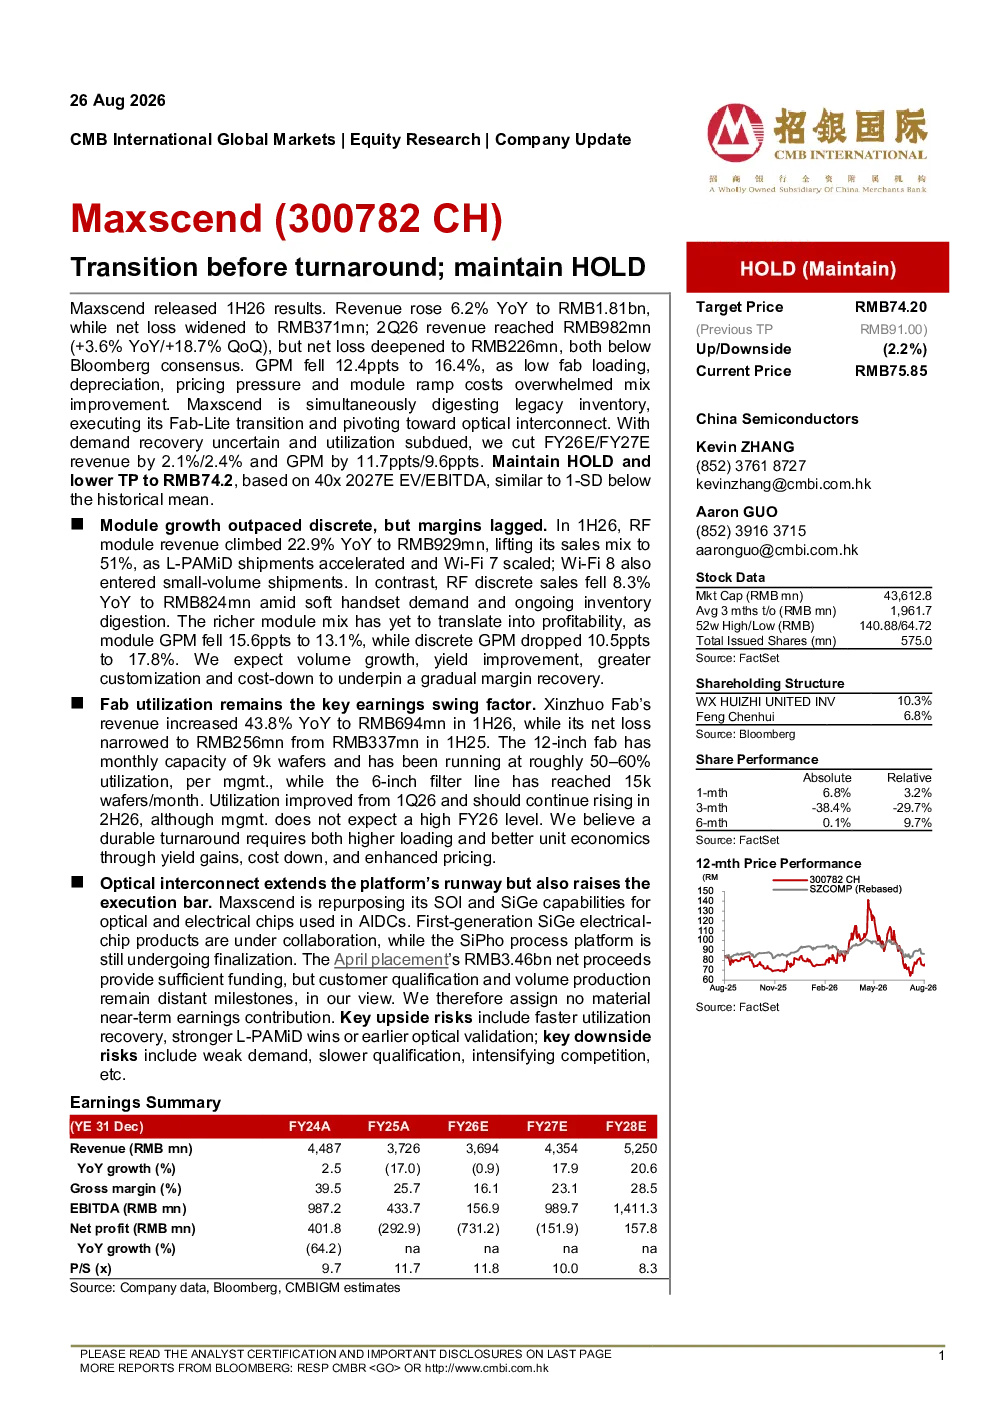
迈斯康2026年第一季度报告显示营收同比增长6.2%至18.1亿元人民币,但净亏损扩大至3.71亿元人民币。第二季度营收同比增长3.6%至9.82亿元人民币,净亏损加剧至2.26亿元人民币,均低于彭博一致预期。毛利率下降12.4个百分点至16.4%,主要由于产能利用率低、折旧、定价压力及模组爬坡成本。公司计划通过消化库存、执行Fab-Lite转型并转向光互连来改善状况。
射频模块业务的发展趋势及面临的挑战是什么?
中芯国际射频模块业务在2026年上半年收入同比增长22.9%至9.29亿元人民币,占比提升至51%,主要得益于L-PAMiD出货加速和Wi-Fi 7规模化。但模块毛利率下降15.6个百分点至13.1%。未来预计通过销量增长、良率提升、更大程度定制化和成本削减来支撑利润率逐步恢复。
新卓晶圆厂的运营情况及未来展望如何?
新卓晶圆厂2026年上半年营收同比增长43.8%至6.94亿元人民币,净亏损收窄至2.56亿元人民币。月产能为9千片晶圆,利用率约为50-60%,预计下半年将继续上升,但财年无法达到高水平。实现可持续扭转需要更高负荷率及改善单位经济性。
当前电子设备市场的整体状况如何?
电子设备市场目前面临需求复苏不确定和利用率低迷的挑战。迈斯康下调2026-2027财年预期营收2.1% / 2.4%,毛利率下调11.7个百分点 / 9.6个百分点。中芯国际射频模块业务虽然增长,但利润率仍面临压力。新卓晶圆厂虽然营收增长,但产能利用率仍需提升。
研报中提示的主要风险有哪些?
研报提示的主要风险包括:迈斯康需求复苏不确定和利用率低迷;中芯国际射频模块业务利润率恢复的不确定性;新卓晶圆厂产能利用率提升的挑战;Maxscend客户资格认证和大规模生产的遥远性。此外,行业整体面临需求疲软、资格认证缓慢、竞争加剧的风险。
你可能感兴趣
本周聚焦:深交所主板中小板合并,IPO前12个月入股股东均需锁定三年
金融国盛证券2021-02-07
重申对阜新的买入,在基数锁定到期前对中广核的出售
公用事业德意志银行2015-06-02
中报归母净利润增长37%,“后装+前装市场”双轮驱动锁定海内外发展机遇
开源证券2023-08-24
COLI Alert COLI:前四个月锁定了2014财年目标的33%
德意志银行2014-05-12
业绩快增、报表改善,预收锁定保持高位
房地产华创证券2020-05-02
前3季度业绩扭亏为盈,Q4有望延续盈利状态
农林牧渔山西证券2022-10-26
事实上 在北京时间今天凌晨3点前 美股三大指数仍处于拉升上涨的状态 尽管美联储最新利率决议中出现
未知机构2026-07-30
技术分析行业指数简评:创业板月线技术条件相近于2019年12月突破前状态
东海证券2025-07-11
技术创造的隐私比它破坏的要多得多。让我们保持这种状态
信息技术ITIF2022-02-01
三季报点评:三季度维持良好的经营状态,未来有望保持高成长性
电子设备国信证券2024-10-23