猜你想问
安踏体育2026年业绩表现如何?
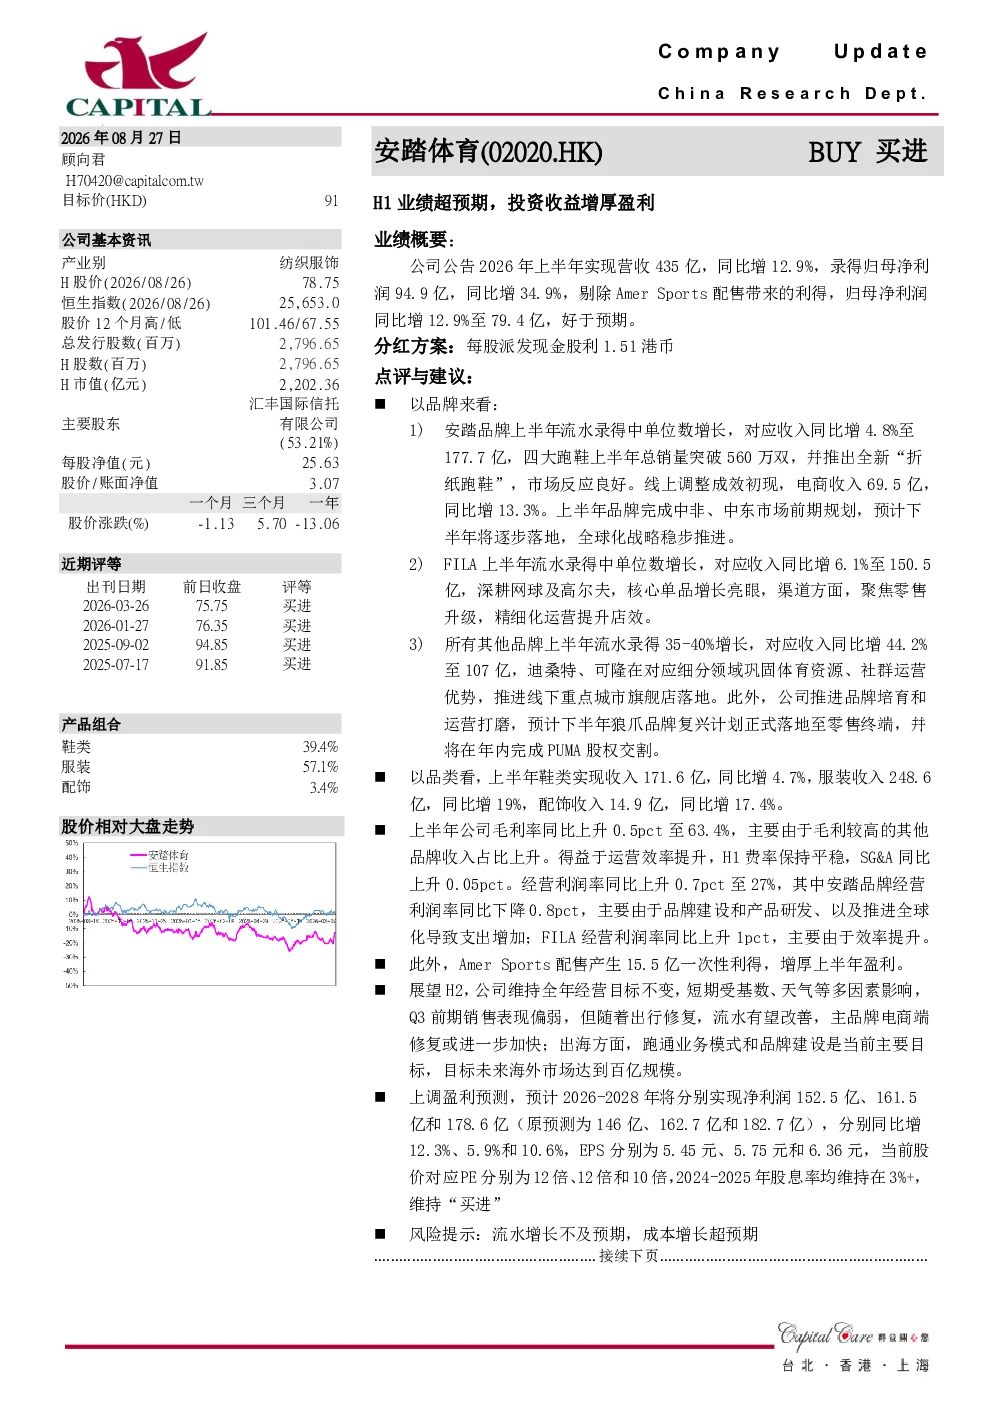
安踏体育2026年上半年实现营收435亿,同比增12.9%;归母净利润94.9亿,同比增34.9%。剔除Amer Sports配售利得后,归母净利润同比增12.9%至79.4亿,好于预期。每股派发现金股利1.51港币。品牌表现方面,安踏品牌流水同比增4.8%至177.7亿,FILA品牌流水同比增6.1%至150.5亿,其他品牌流水同比增44.2%至107亿。鞋类收入171.6亿,同比增4.7%;服装收入248.6亿,同比增19%;配饰收入14.9亿,同比增17.4%。
安踏体育各品牌发展情况怎样?
安踏品牌流水同比增4.8%至177.7亿,四大跑鞋销量突破560万双,推出全新“折纸跑鞋”市场反响良好。线上电商收入69.5亿,同比增13.3%。FILA品牌流水同比增6.1%至150.5亿,深耕网球及高尔夫领域,核心单品增长亮眼。渠道聚焦零售升级,精细化运营提升店效。其他品牌流水同比增44.2%至107亿,迪桑特、可隆巩固细分领域优势,推进线下旗舰店落地。狼爪品牌复兴计划预计下半年落地,年内完成PUMA股权交割。
安踏体育未来发展趋势如何?
安踏体育维持全年经营目标不变。Q3短期受基数、天气等因素影响销售偏弱,但随着出行修复,流水有望改善,电商端修复加速。出海方面,跑通业务模式和品牌建设是当前目标,目标海外市场未来达到百亿规模。公司预计2026-2028年净利润分别为152.5亿、161.5亿和178.6亿,同比增12.3%、5.9%和10.6%。EPS分别为5.45元、5.75元和6.36元,当前股价对应PE分别为12倍、12倍和10倍。2024-2025年股息率维持在3%+,维持“买进”评级。
安踏体育当前市场表现如何?
安踏体育2026年上半年实现营收435亿,同比增12.9%;归母净利润94.9亿,同比增34.9%。剔除Amer Sports配售利得后,归母净利润同比增12.9%至79.4亿,好于预期。鞋类收入171.6亿,同比增4.7%;服装收入248.6亿,同比增19%;配饰收入14.9亿,同比增17.4%。毛利率同比上升0.5pct至63.4%,主要由于其他品牌收入占比上升。经营利润率同比上升0.7pct至27%,安踏品牌因品牌建设和全球化支出增加导致经营利润率下降0.8pct,FILA因效率提升经营利润率上升1pct。
安踏体育投资需注意哪些风险?
安踏体育面临的主要风险包括流水增长不及预期和成本增长超预期。Amer Sports配售产生15.5亿一次性利得,增厚盈利,但未来盈利增长需依赖内生动力。公司全球化战略推进中,海外市场拓展存在不确定性。品牌建设投入增加可能影响短期利润率,需关注长期回报。此外,市场竞争加剧和消费者偏好变化也可能影响业绩表现,投资者需密切关注行业动态和公司经营策略调整。