猜你想问
绿城服务这份研报的核心内容是什么?
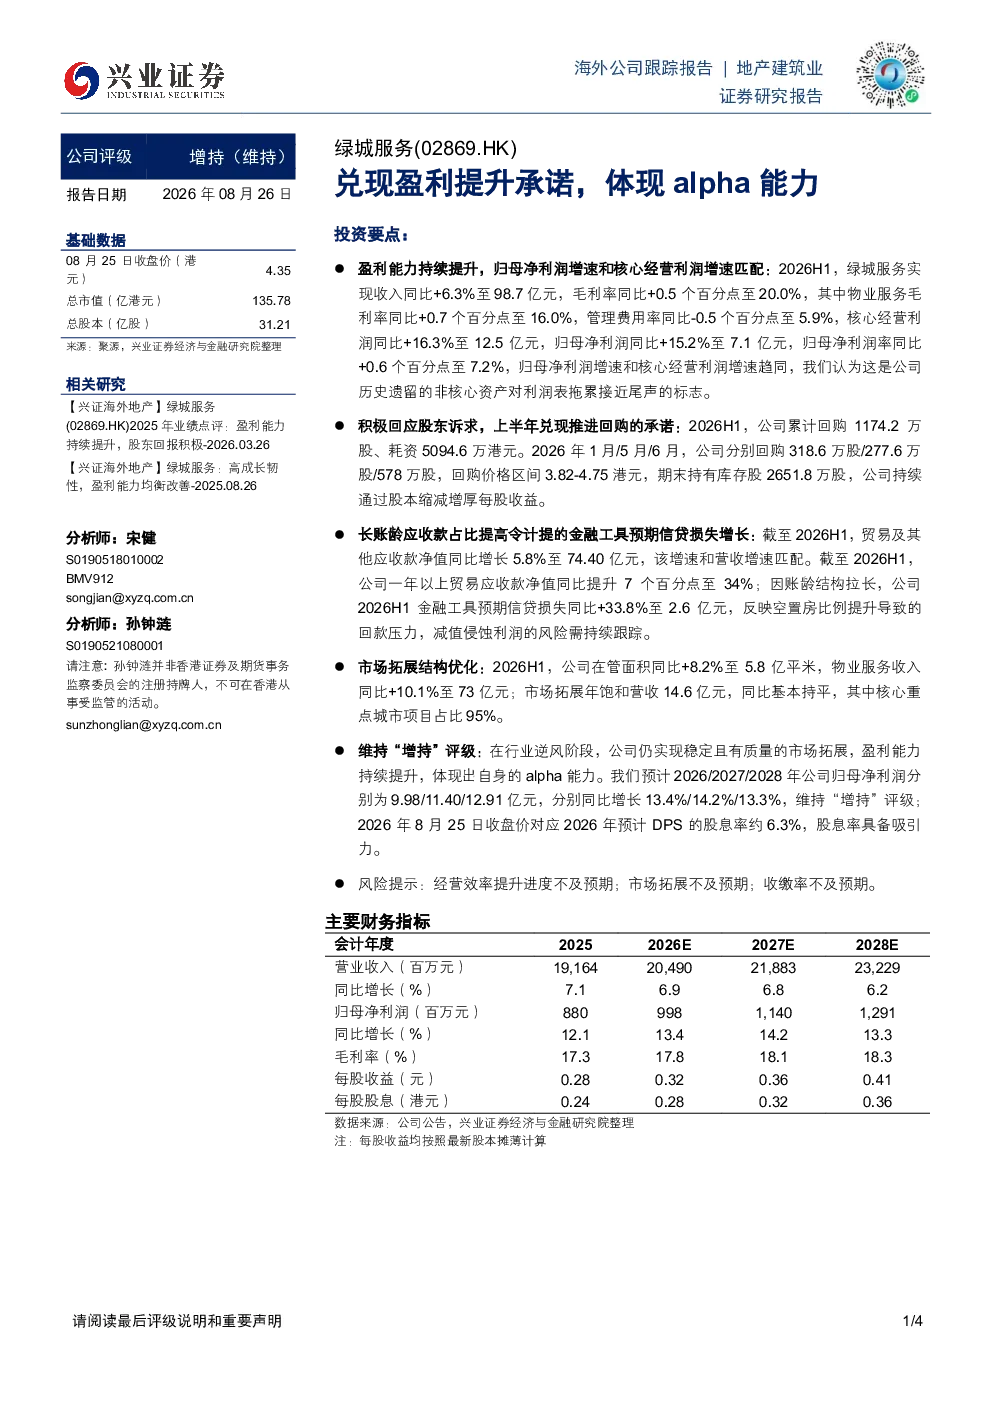
绿城服务这份研报的核心内容是,公司在行业逆风阶段仍实现稳定且有质量的市场拓展,盈利能力持续提升,体现出自身的alpha能力。报告显示,2026年上半年收入同比增长6.3%至98.7亿元,毛利率提升0.5个百分点至20.0%。物业服务毛利率同比提升0.7个百分点至16.0%,管理费用率同比下降0.5个百分点至5.9%。核心经营利润同比增长16.3%至12.5亿元,归母净利润同比增长15.2%至7.1亿元,归母净利润率同比提升0.6个百分点至7.2%。公司在上半年累计回购1174.2万股,耗资5094.6万港元,回购价格区间在3.82-4.75港元。
物业服务行业的发展趋势如何?
物业服务行业的发展趋势显示,行业在经历调整期后仍保持增长动力,服务质量与科技赋能成为核心竞争力。绿城服务作为行业龙头,通过提升管理效率和服务品质,实现了在管面积的稳步增长,2026年上半年同比增长8.2%至5.8亿平米。同时,物业服务收入同比增长10.1%至73亿元,展现出良好的发展韧性。未来,行业整合与专业化服务将是主要发展方向,头部企业有望凭借品牌优势和市场拓展能力持续领跑。
研报重点分析了绿城服务的哪些方面?
研报重点分析了绿城服务的盈利能力提升、市场拓展质量以及长期发展潜力。报告指出,公司通过优化成本结构和管理费用率控制,实现了净利润的显著增长,归母净利润率同比提升0.6个百分点至7.2%。在市场拓展方面,公司在保持规模增长的同时,注重服务质量与客户满意度,2026年上半年在管面积和物业服务收入均实现双位数增长。此外,公司积极回购股票,显示对未来发展的信心。
当前物业服务市场的现状如何判断?
当前物业服务市场处于转型升级阶段,行业竞争加剧但头部效应明显。绿城服务等领先企业通过精细化管理和技术创新,在服务品质和运营效率上持续领先。市场整体呈现规模化与专业化并行的趋势,服务附加值成为差异化竞争的关键。尽管面临经济下行压力,但优质服务仍具备较强的需求支撑。绿城服务的业绩表现印证了行业龙头在逆境中的稳健性,未来市场格局有望进一步巩固。
研报中提到了哪些风险提示?
研报中提示了绿城服务面临的主要风险,包括经营效率提升进度不及预期、市场拓展不及预期以及收缴率不及预期。具体来看,经营效率提升依赖于内部管理优化,若进展缓慢可能影响盈利能力。市场拓展方面,行业竞争加剧可能影响新增业务规模。收缴率是影响现金流的关键指标,若低于预期将增加财务压力。这些风险需持续关注,但报告同时认为公司具备较强的抗风险能力。