猜你想问
特瑞普利放量提速,创新管线或迎关键催化研报核心内容是什么?
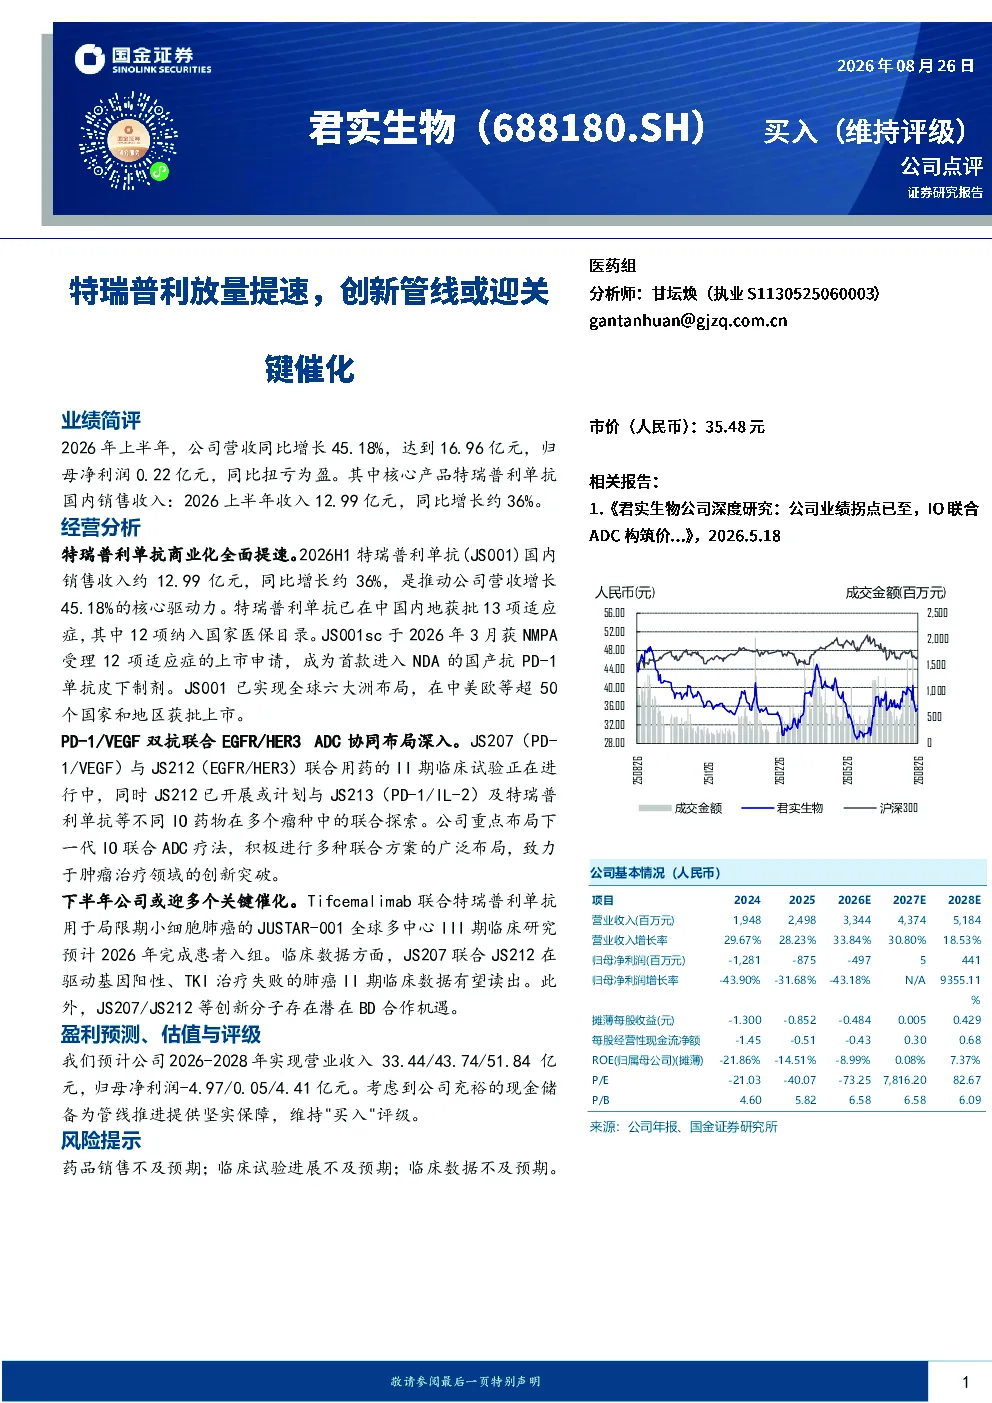
该研报核心内容聚焦于君实生物的特瑞普利单抗商业化加速和创新管线关键进展。2026年上半年,特瑞普利单抗国内销售收入约12.99亿元,同比增长约36%,成为公司营收增长的核心驱动力。报告强调其已获批13项适应症,其中12项纳入国家医保目录,并成为首款进入NDA的国产抗PD-1单抗皮下制剂。同时,公司正积极布局PD-1/VEGF双抗联合EGFR/HER3 ADC协同疗法,JS207与JS212联合用药的II期临床试验正在进行中,JS212已开展与不同IO药物的联合探索。下半年关键催化包括Tifcemalimab联合特瑞普利单抗的III期临床研究预计完成患者入组,JS207联合JS212的II期临床数据有望读出,以及JS207/JS212等创新分子存在潜在BD合作机遇。
医药生物行业发展趋势如何?
医药生物行业发展趋势呈现创新驱动和联合用药加速特点。国产创新药企通过技术突破和临床验证,逐步在核心市场占据优势。PD-1等免疫检查点抑制剂已进入成熟期,行业焦点转向联合用药策略,如PD-1与VEGF、EGFR/HER3等靶点的联合疗法,旨在提升疗效和扩大适应症。ADC药物作为下一代治疗手段,与IO药物的协同布局成为重要方向。此外,皮下制剂等剂型创新加速商业化进程,全球市场对国产创新药接受度提升,为领先企业带来发展机遇。
该研报重点分析了哪些方向?
该研报重点分析了君实生物核心产品特瑞普利单抗的商业化进展和创新管线布局。一方面,报告详细梳理了特瑞普利单抗的销售数据、适应症获批情况、全球市场布局以及皮下制剂的领先优势,突显其商业化加速态势。另一方面,报告深入探讨了公司下一代IO联合ADC疗法的战略布局,包括JS207(PD-1/VEGF)与JS212(EGFR/HER3)的联合用药进展,以及与JS213(PD-1/IL-2)等不同药物的联合探索,展现其在联合用药领域的广泛布局。同时,下半年关键临床数据读出和潜在BD合作机遇也作为重点提及。
目前市场对君实生物的判断是什么?
市场对君实生物的判断主要基于其商业化进展和创新管线潜力。特瑞普利单抗作为公司营收核心驱动力,已实现国内销售收入约12.99亿元,同比增长约36%,并覆盖全球六大洲市场,显示出较强的市场竞争力。创新管线方面,PD-1/VEGF双抗联合EGFR/HER3 ADC等协同疗法处于临床验证阶段,且公司积极布局多种联合方案,未来若能成功验证,有望进一步巩固市场地位。尽管面临药品销售、临床试验进展等风险,但公司充裕的现金储备和明确的战略方向,使其在行业竞争中保持优势。
研报提示了哪些风险?
研报提示的主要风险包括药品销售不及预期、临床试验进展不及预期以及临床数据不及预期。药品销售方面,尽管特瑞普利单抗增长迅速,但市场接受度和放量速度仍受医保控费、竞争格局等因素影响。临床试验进展方面,JS207、JS212等创新药物的临床试验结果存在不确定性,若未达预期可能影响后续研发和市场信心。临床数据方面,联合用药的临床疗效和安全性仍需进一步验证,若数据不及预期可能影响产品竞争力和商业化进程。这些风险需持续关注,但公司已通过多元化布局降低单一产品依赖,具备一定抗风险能力。