猜你想问
中颖电子研报核心内容有哪些?
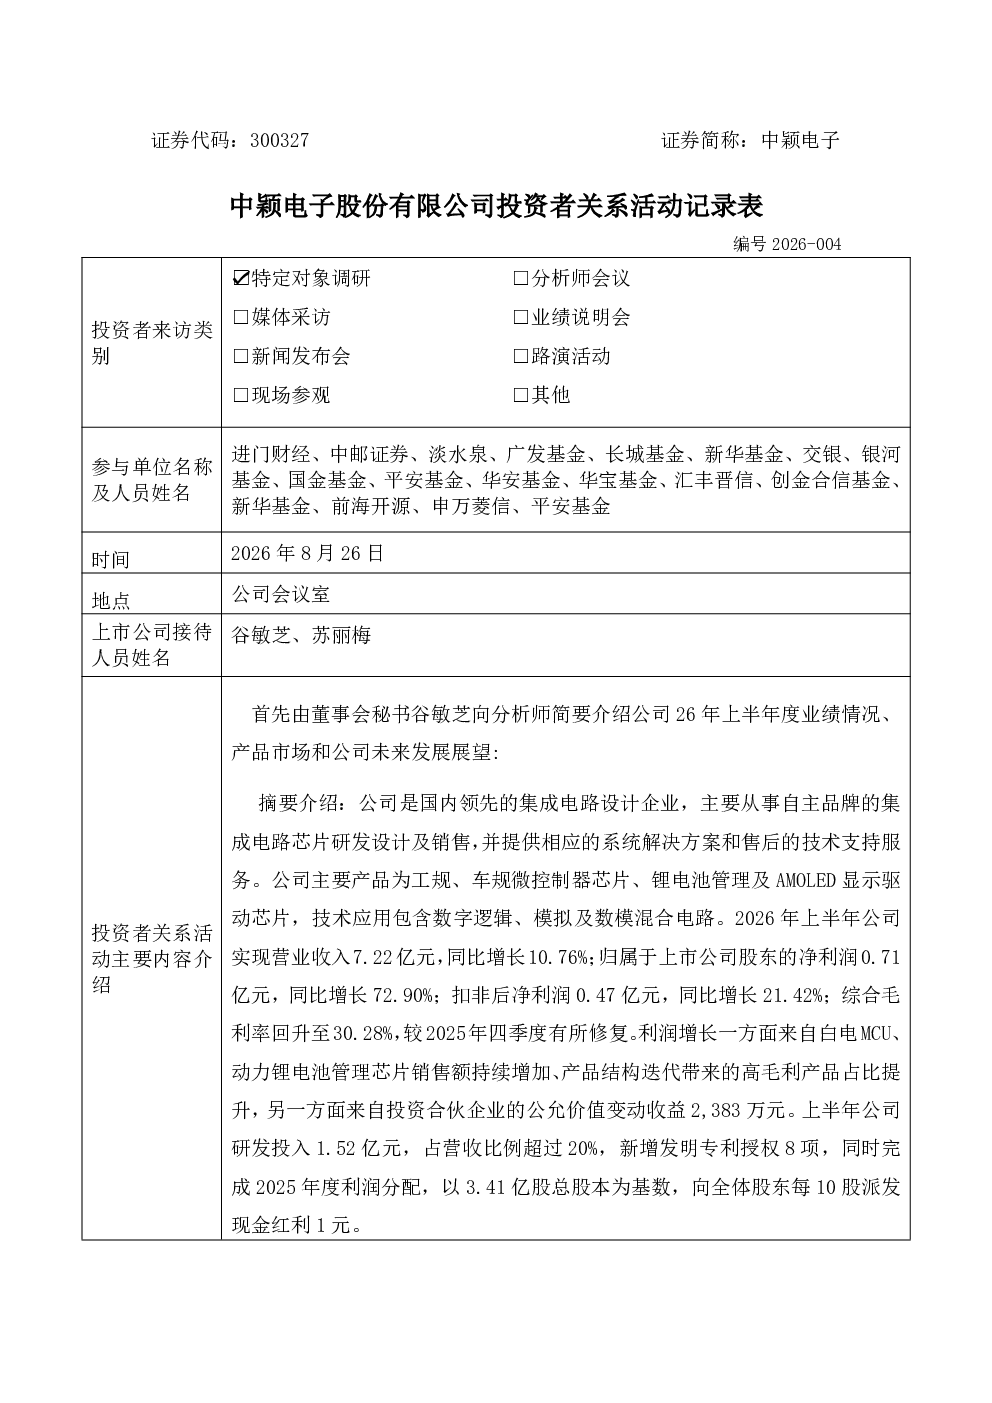
中颖电子研报显示,公司主营业务为MCU和模拟类产品,占比近60%和40%。2025年四季度毛利率修复主要得益于半导体行业价格战缓解及高毛利产品占比提升。公司销量维持两位数增长,但ASP承压导致收入增速不及数量增速。海外业务占比不高但增长快,已与头部国际厂商沟通,欧洲、北美及新兴市场渗透率有望提升。首款车规MCU已通过AEC-Q100认证并量产,2026年将推出新品。定增需经深交所审核及证监会注册,进展将及时披露。
半导体行业MCU赛道发展趋势如何?
当前半导体行业AI与非AI需求两极分化,AI“缺货”为挤出效应而非基本面变化。中颖电子销量维持两位数增长,但ASP承压导致收入增速不及数量增速。长期关注复合增长率,短期波动不改趋势。海外业务占比不高但增长快,主要面向家电及消费类MCU,已与头部国际厂商沟通,欧洲、北美及新兴市场渗透率有望提升。伺服、机器人关节控制新产品尚在研发,公司看好相关前景。
中颖电子报告重点分析了哪些方向?
报告重点分析了公司业务板块与毛利率,MCU市场供需与趋势,海外业务与汽车端进展,存储涨价与锂电管理芯片,新兴领域与显示驱动芯片,定增与业绩展望,产品推出节奏,并购与控股股东变更。其中,公司通过产品结构优化对冲成本压力,锂电管理芯片在储能、新型两轮车等领域需求旺盛,动力锂电池管理IC市场预计高速增长。
当前半导体市场现状如何判断?
当前半导体行业AI与非AI需求两极分化,AI“缺货”为挤出效应而非基本面变化。代工厂晶圆代工成本受供需影响持续上行,公司对部分客户进行价格调整,但核心竞争优势在于产品品质和客户粘性。中颖电子销量维持两位数增长,但ASP承压导致收入增速不及数量增速。海外业务占比不高但增长快,已与头部国际厂商沟通,欧洲、北美及新兴市场渗透率有望提升。
中颖电子研报有哪些风险提示?
交流会内容基于当前行业环境、客户需求及公司现状,短期毛利率承压,主要受晶圆代工成本上行及市场竞争影响。车载客户认证周期长,规模收入存在不确定性。存储芯片涨价导致手机锂电管理芯片销量下滑,PC/笔记本需求受抑制。伺服、机器人关节控制新产品尚在研发,公司看好相关前景。定增需经深交所审核及证监会注册,进展将及时披露。