猜你想问
这份报告主要分析了哪些市场表现?
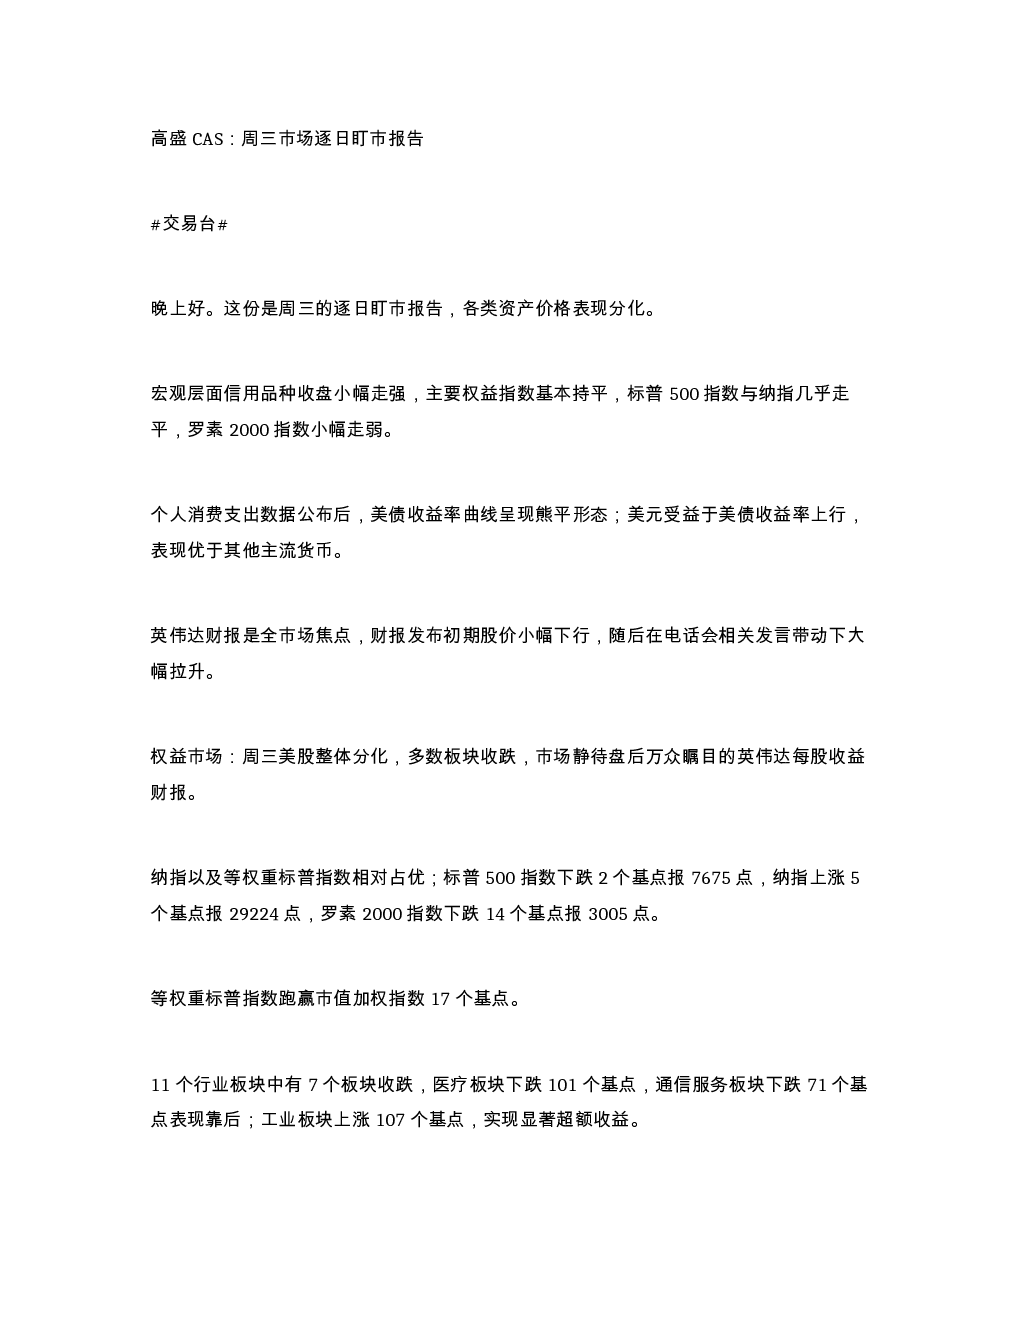
报告分析了宏观层面信用品种小幅走强,主要权益指数基本持平,美债收益率曲线呈现熊平形态,美元表现优于其他主流货币。权益市场分化,多数板块收跌,纳指和等权重标普指数相对占优,工业板块实现超额收益。利率市场受强于预期的数据影响,美债短端表现偏弱,收益率曲线收窄。信用市场小幅走强,投资级指数收窄,高收益指数走高。外汇市场美元上涨,非美货币普遍下跌,澳元因CPI超预期上涨。
报告对哪些行业的发展趋势进行了分析?
报告指出权益市场分化,医疗和通信服务板块表现靠后,工业板块实现显著超额收益。信用市场方面,Meta受监管政策影响仍被关注,英伟达财报后信用利差走阔,高收益板块中零售标的表现疲软。明日将公布7月高级商品贸易差额、8月初请失业金人数等数据,关注杰克逊霍尔会议日程。
报告重点分析了哪些方向?
报告重点分析了美债收益率曲线的熊平形态及其对美元的影响,短端美债表现偏弱,收益率曲线收窄。信用市场关注CDX指数资金流和Meta、英伟达等企业的信用利差变化。外汇市场关注美债收益率上行对美元的驱动作用及澳元因CPI超预期的表现。
报告对当前市场现状有何判断?
报告显示市场整体分化,权益指数基本持平但板块间表现差异大,利率市场短端承压但曲线收窄,信用市场小幅走强但缺乏新增保护盘,外汇市场美元上涨非美货币下跌。明日将公布重要经济数据,关注杰克逊霍尔会议动态。
报告提示了哪些风险?
报告提示Meta受监管政策影响未来广告收入存在不确定性,英伟达财报后信用利差走阔需关注高收益板块风险,工业板块虽跑赢但需警惕行业整体波动,外汇市场美元持续上涨可能带来非美货币贬值风险,明日数据公布和杰克逊霍尔会议可能引发市场波动需谨慎关注。
你可能感兴趣
高盛 CAS周三市场逐日盯市报告
未知机构2026-09-03
高盛 CAS 周四逐日盯市报告
未知机构2026-09-04
高盛跨资产策略 周四逐日盯市报告
未知机构2026-08-28
高盛美股全面修复以下是周三的市值盯市报告在经历了几
未知机构2026-03-05
螺纹逐日盯市量化策略
长江期货2015-01-14
小龙产品系列:螺纹逐日盯市量化策略
长江期货2015-01-12
小龙产品系列:螺纹逐日盯市量化策略
长江期货2015-01-20
螺纹逐日盯市量化策略
长江期货2015-02-05
螺纹逐日盯市策略
长江期货2015-01-21
小龙产品系列:螺纹逐日盯市量化策略
长江期货2015-02-06