猜你想问
苯乙烯期日度策略研报核心内容是什么?
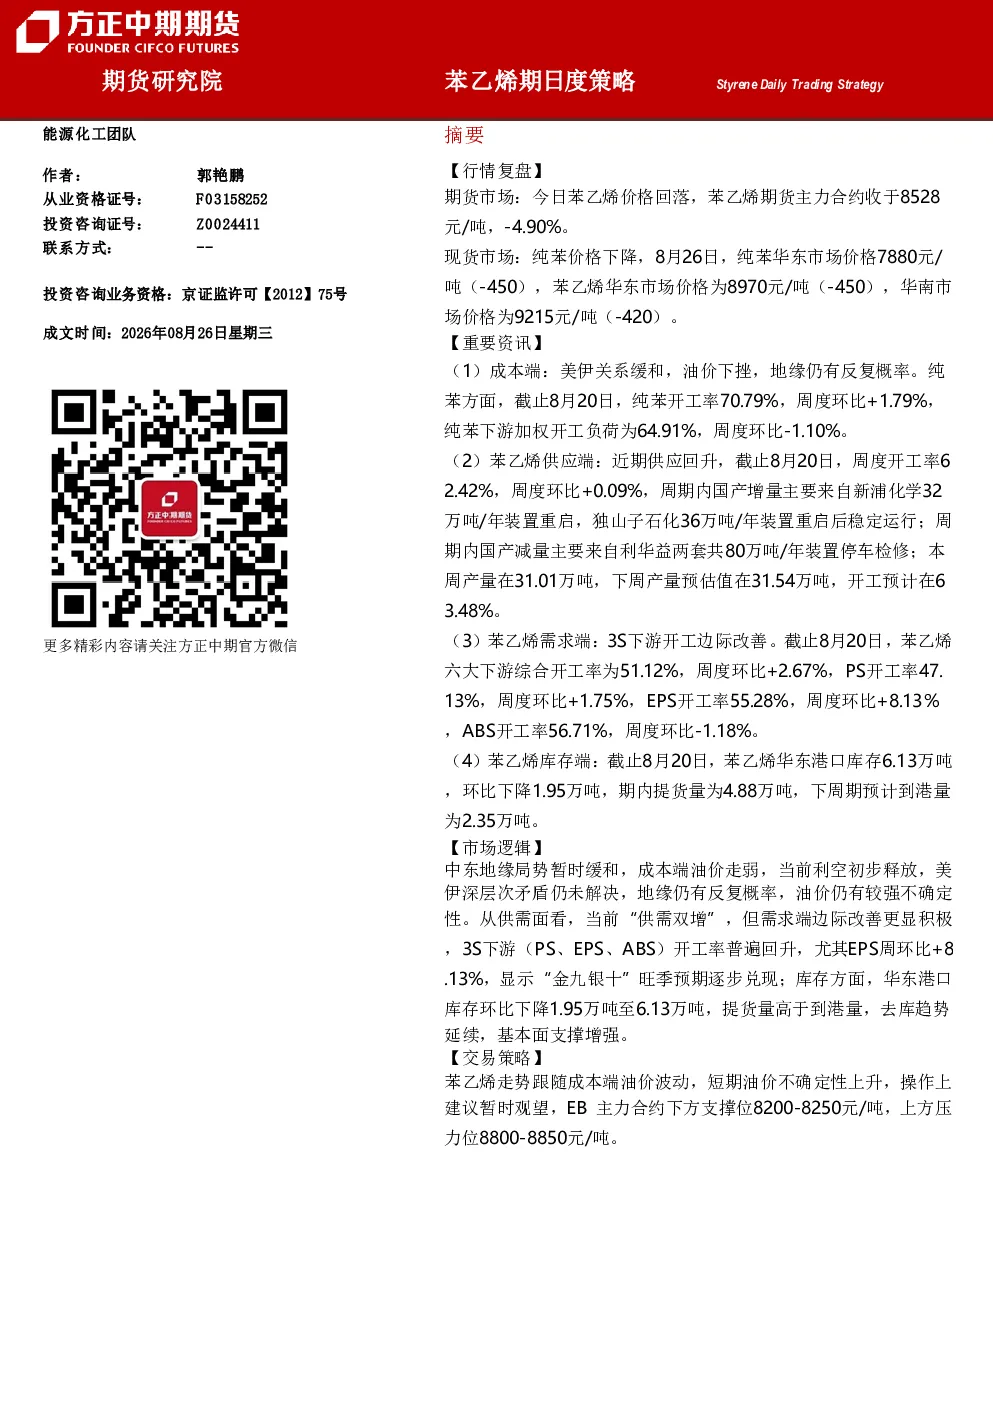
该研报分析了苯乙烯期货和现货市场情况。报告指出苯乙烯期货主力合约收于8528元/吨,下跌4.90%。纯苯和苯乙烯现货价格均有所下降。成本端受美伊关系缓和影响,油价下挫但地缘政治风险仍存。供应端因装置重启和检修,产量回升。需求端3S下游开工率边际改善,EPS开工率显著提升。库存端华东港口库存下降,去库趋势延续。
苯乙烯所属赛道的发展趋势如何?
苯乙烯所属的能源化工赛道,近期受地缘政治和供需关系影响波动。成本端油价不确定性较高,但需求端边际改善积极,EPS开工率提升显示旺季预期。供需双增格局下,基本面支撑增强,但整体走势仍需关注油价变动和地缘风险。
该研报重点分析了哪些方向?
研报重点分析了苯乙烯市场的供需关系、成本端影响、供应端变化、需求端改善以及库存动态。报告指出供需双增但需求改善更积极,EPS开工率提升显示旺季预期。同时分析了美伊关系对油价的影响及地缘政治风险。
当前苯乙烯市场现状如何判断?
当前苯乙烯市场呈现供需双增态势,但需求端改善更为积极。成本端油价走弱,供应端产量回升,库存去库趋势延续。EPS开工率显著提升显示旺季预期逐步兑现。整体基本面支撑增强,但油价不确定性仍存,市场波动需谨慎关注。
研报提示了哪些相关风险?
研报提示的主要风险包括成本端油价不确定性,美伊关系等地缘政治风险仍存。供需面需关注下游负荷变化和装置检修影响。此外,市场走势受成本端油价波动影响较大,需警惕油价大幅波动可能带来的风险。
你可能感兴趣
苯乙烯期日度策略
方正中期2026-04-28
苯乙烯期日度策略
方正中期2026-05-13
Styrene Daily Trading Strategy:苯乙烯期日度策略
基础化工方正中期2026-04-15
苯乙烯期日度策略
方正中期2026-07-02
苯乙烯期日度策略
方正中期2026-07-06
苯乙烯期日度策略
基础化工方正中期2026-03-24
苯乙烯期日度策略
方正中期2026-07-27
苯乙烯期日度策略
方正中期2026-08-05
苯乙烯期日度策略
方正中期2026-08-31
Styrene Daily Trading Strategy:苯乙烯期日度策略
基础化工方正中期2026-04-08